
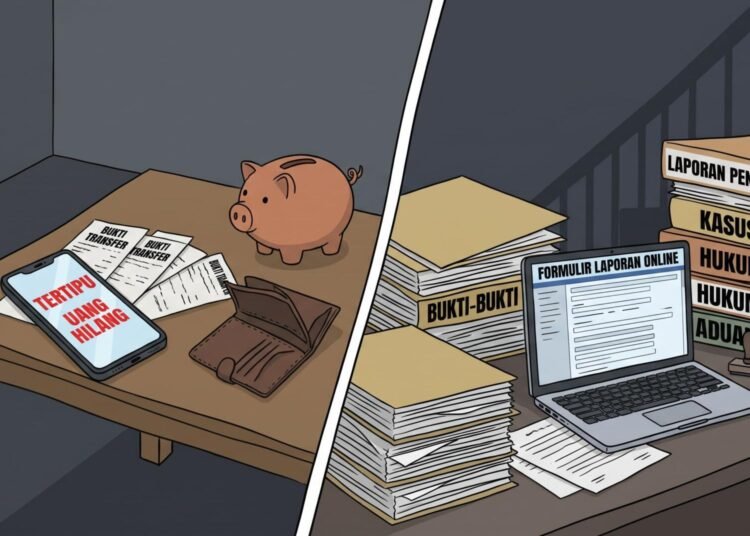
Belanja online seharusnya memberikan kemudahan, bukan justru menjadi pintu masuk bagi penipuan. Namun, di tengah pesatnya transaksi digital, masyarakat masih dihadapkan pada berbagai modus kejahatan, mulai dari toko fiktif, penggunaan foto produk tanpa izin, hingga bukti transfer palsu. Ketika uang sudah berpindah tangan, pelaku kerap menghilang, sementara korban harus berjuang sendiri untuk mendapatkan kembali haknya.
Besarnya persoalan ini terlihat dari data Indonesia Anti-Scam Centre (IASC). Sepanjang November 2024 hingga Juni 2026, lembaga tersebut mencatat sebanyak 608.168 laporan penipuan. Bahkan, laporan yang masuk disebut dapat mencapai 1.000 kasus per hari, sebagaimana diberitakan CNBC Indonesia pada 16 Juni 2026.
Angka tersebut bukan sekadar statistik. Di balik setiap laporan, ada masyarakat yang kehilangan uang, mengalami kerugian, dan tidak selalu mengetahui langkah yang harus ditempuh untuk memperoleh perlindungan hukum.
Persoalannya kemudian bukan hanya bagaimana masyarakat menghindari penipuan, melainkan siapa yang bertanggung jawab ketika penipuan terjadi. Apakah cukup dengan meminta konsumen lebih berhati-hati, sementara pemerintah, aparat penegak hukum, dan penyedia platform digital belum sepenuhnya mampu memberikan perlindungan yang efektif?
Menurut saya, perlindungan korban penipuan online tidak boleh berhenti pada imbauan agar masyarakat lebih waspada. Tanggung jawab tersebut harus dibagi secara proporsional antara negara, aparat penegak hukum, lembaga keuangan, dan penyelenggara platform digital. Korban yang sudah mengalami kerugian tidak semestinya kembali dibebani dengan anggapan bahwa mereka kurang teliti atau kurang berhati-hati.
Ketika hukum belum cukup melindungi korban
Posisi konsumen dalam transaksi elektronik pada dasarnya tidak selalu seimbang dengan penjual. Dalam banyak transaksi, pembeli harus melakukan pembayaran terlebih dahulu sebelum barang diterima. Sementara itu, pelaku penipuan dapat dengan mudah mengganti identitas, menghapus akun, bahkan kembali beroperasi menggunakan akun baru.
Barkatullah (2019) menjelaskan bahwa transaksi elektronik memiliki karakteristik dan risiko hukum tersendiri yang membutuhkan perlindungan konsumen secara memadai. Kerentanan tersebut semakin terlihat ketika konsumen berhadapan dengan penjual anonim yang sulit dilacak.
Data IASC memperkuat persoalan tersebut. Kontan pada 22 Januari 2026 melaporkan bahwa penipuan transaksi belanja menjadi salah satu modus yang paling banyak dilaporkan, dengan 73.743 laporan hingga 14 Januari 2026.
Dalam situasi seperti ini, kecepatan penanganan menjadi sangat menentukan. Dana yang telah ditransfer korban dapat segera dipindahkan ke rekening lain sebelum proses pelaporan dilakukan. Akibatnya, kesempatan untuk memblokir rekening dan menyelamatkan dana menjadi semakin kecil.
Indonesia sebenarnya telah memiliki landasan hukum untuk menindak pelaku. Pasal 492 Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana mengatur tindak pidana penipuan. Selain itu, Pasal 28 ayat (1) Undang-Undang Nomor 1 Tahun 2024 tentang Perubahan Kedua atas UU ITE mengatur larangan penyebaran pemberitahuan bohong yang menimbulkan kerugian konsumen dalam transaksi elektronik.
Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen juga menjamin hak konsumen atas kenyamanan, keamanan, dan keselamatan dalam menggunakan barang maupun jasa. Konsumen turut memiliki hak untuk memperoleh advokasi, perlindungan, serta penyelesaian sengketa secara patut.
Namun, keberadaan regulasi tidak otomatis menjamin korban memperoleh kembali uangnya. Dalam praktiknya, korban masih harus mengumpulkan bukti secara mandiri, mulai dari tangkapan layar percakapan, identitas rekening, tautan akun penjual, hingga bukti transfer. Proses pelaporan yang dianggap rumit juga berpotensi membuat korban enggan melanjutkan pengaduan, terutama ketika nilai kerugiannya relatif kecil.
Gambaran mengenai lemahnya pemulihan kerugian tersebut terlihat dari laporan detikFinance pada 6 Juli 2026. Dari total kerugian masyarakat sekitar Rp9,3 triliun akibat penipuan, dana yang berhasil diamankan hanya sekitar 7,24 persen. Sementara itu, dana yang telah dikembalikan kepada korban tercatat sebesar Rp196,93 miliar.
Angka tersebut seharusnya menjadi bahan evaluasi serius. Penanganan penipuan tidak cukup hanya berorientasi pada pencatatan laporan atau penindakan terhadap pelaku. Kemampuan menyelamatkan dan mengembalikan dana korban juga harus menjadi ukuran keberhasilan perlindungan konsumen.
Platform digital tidak boleh sekadar menjadi perantara
Persoalan berikutnya adalah tanggung jawab platform digital. Marketplace dan penyedia layanan transaksi elektronik memperoleh keuntungan dari aktivitas ekonomi yang berlangsung di dalam sistem mereka. Karena itu, sudah semestinya mereka turut mengambil peran dalam memastikan keamanan transaksi.
Memang, konsumen memiliki kewajiban untuk bersikap cermat sebelum melakukan pembayaran. Namun, kewaspadaan konsumen tidak dapat dijadikan alasan untuk mengalihkan seluruh tanggung jawab kepada pembeli. Modus penipuan saat ini semakin beragam. Pelaku dapat menggunakan identitas palsu, foto produk yang meyakinkan, harga yang tidak masuk akal, hingga tekanan psikologis seperti klaim bahwa stok barang hampir habis.
Di sisi lain, persoalan tanggung jawab marketplace juga masih menjadi perdebatan. Sebagian penyelenggara platform menempatkan dirinya sebagai perantara antara penjual dan pembeli. Pendekatan ini berpotensi menimbulkan celah perlindungan apabila platform tidak memiliki mekanisme pengawasan yang memadai terhadap aktivitas penjual.
Padahal, Pasal 15 ayat (1) UU ITE mewajibkan penyelenggara sistem elektronik untuk menyelenggarakan sistem elektronik secara andal dan aman serta bertanggung jawab terhadap beroperasinya sistem tersebut. Kewajiban penyelenggara perdagangan melalui sistem elektronik juga diatur dalam Peraturan Pemerintah Nomor 80 Tahun 2019.
Dengan demikian, platform digital tidak semestinya hanya berorientasi pada pertumbuhan transaksi dan keuntungan bisnis. Mereka juga perlu memastikan bahwa sistem yang disediakan tidak menjadi ruang yang mudah dimanfaatkan oleh pelaku kejahatan.
Negara harus hadir sebelum korban kehilangan segalanya
Ada beberapa langkah yang perlu segera diperkuat. Pertama, pemerintah dan aparat penegak hukum perlu menyederhanakan mekanisme pengaduan penipuan online. Korban harus memperoleh akses pelaporan yang mudah, terintegrasi, dan transparan, termasuk informasi mengenai perkembangan penanganan kasus.
Kedua, koordinasi antara bank, penyedia jasa pembayaran, IASC, dan aparat penegak hukum harus diperkuat agar pemblokiran rekening terindikasi penipuan dapat dilakukan secepat mungkin. Kecepatan respons menjadi penting karena dana hasil kejahatan dapat berpindah dalam waktu singkat.
Ketiga, marketplace perlu menerapkan verifikasi identitas penjual secara lebih ketat, memperkuat pemantauan terhadap akun mencurigakan, serta menyediakan mekanisme pengaduan dan penyelesaian transaksi yang memberikan perlindungan nyata kepada konsumen. Sistem rekening bersama atau penahanan dana sementara hingga barang diterima juga dapat menjadi salah satu mekanisme perlindungan yang dipertimbangkan.
Pada akhirnya, penipuan online bukan semata-mata persoalan kurangnya kehati-hatian masyarakat. Ini merupakan persoalan keamanan transaksi, tanggung jawab penyelenggara sistem elektronik, dan efektivitas perlindungan hukum.
Baca Juga
Masyarakat memang harus lebih waspada. Namun, kewaspadaan tidak boleh menjadi satu-satunya benteng perlindungan. Ketika seseorang menjadi korban, negara tidak boleh sekadar menyarankan agar mereka lebih berhati-hati pada transaksi berikutnya.
Korban penipuan online membutuhkan lebih dari sekadar imbauan. Mereka membutuhkan perlindungan, kepastian hukum, dan kesempatan untuk mendapatkan kembali haknya. Sebab, kepercayaan masyarakat terhadap ekonomi digital tidak akan tumbuh apabila mereka dibiarkan berjuang sendirian.