

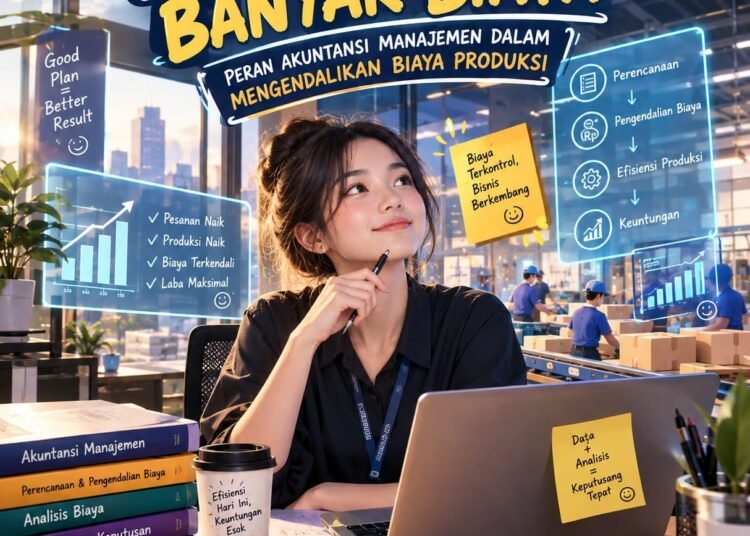
Dunia usaha manufaktur bergantung pada fluktuasi permintaan yang datang dari pasar, dan salah satu bentuk paling nyata dari fluktuasi tersebut adalah perubahan jumlah pesanan yang diterima perusahaan dari waktu ke waktu. Ketika angka pesanan melonjak, banyak pelaku usaha cenderung menyambutnya sebagai pertanda keberhasilan strategi pemasaran atau meningkatnya kepercayaan pelanggan terhadap kualitas produk. Sayangnya, euforia atas naiknya jumlah pesanan sering membuat aspek pembiayaan produksi luput dari perhatian yang semestinya.
Setiap tambahan unit produk yang harus dihasilkan menuntut tambahan bahan baku, jam kerja karyawan, energi, serta pemakaian mesin yang lebih intensif. Apabila proses produksi berjalan pada kapasitas mendekati batas maksimal, perusahaan bahkan mungkin harus menambah shift kerja, membayar lembur, atau mencari pemasok cadangan dengan harga yang kurang kompetitif demi memenuhi tenggat pengiriman. Rangkaian biaya tambahan inilah yang, jika tidak dikelola dengan cermat, dapat membuat pertumbuhan pesanan justru berbalik menjadi tekanan finansial bagi perusahaan.
Mengapa Pesanan yang Meningkat Berpotensi Menaikkan Biaya secara Tidak Proporsional
Ketika permintaan melonjak melampaui kapasitas normal, perusahaan sering terjebak pada pola produksi reaktif, yaitu berusaha memenuhi target pengiriman tanpa sempat mengevaluasi efisiensi prosesnya. Pembelian bahan baku dalam kondisi mendesak, misalnya, umumnya dilakukan dengan harga lebih tinggi dibanding pembelian terjadwal, karena posisi tawar perusahaan terhadap pemasok menjadi lemah. Demikian pula dengan tenaga kerja: penambahan jam lembur memang mempercepat penyelesaian pesanan, tetapi tarif lembur yang lebih mahal membuat biaya tenaga kerja per unit ikut meningkat, bukan sekadar bertambah secara nominal.
Selain itu, tekanan waktu yang tinggi kerap memicu penurunan kualitas pengawasan proses produksi, sehingga tingkat cacat produk atau pemborosan bahan cenderung naik. Pada titik inilah biaya produksi bisa melesat jauh lebih cepat dibanding pertumbuhan jumlah unit yang dihasilkan, sehingga meskipun pendapatan penjualan meningkat, laba bersih yang diperoleh perusahaan justru dapat menyusut.
Mengapa Akuntansi Manajemen Dibutuhkan dalam Situasi Ini
Akuntansi manajemen hadir sebagai sistem yang menyediakan informasi biaya bagi kebutuhan internal perusahaan, berbeda dari akuntansi keuangan yang lebih ditujukan untuk pelaporan kepada pihak luar. Karena sifatnya yang fleksibel dan tidak terikat standar pelaporan formal, informasi dari akuntansi manajemen dapat disusun sesering mungkin, bahkan harian, sesuai kebutuhan manajemen dalam mengambil keputusan cepat terkait produksi.
Melalui teknik seperti biaya standar, manajemen dapat menetapkan acuan biaya ideal untuk setiap unit produk, sehingga ketika terjadi lonjakan pesanan, biaya realisasi dapat langsung dibandingkan dengan acuan tersebut untuk mengetahui ada tidaknya penyimpangan. Anggaran fleksibel melengkapi hal ini dengan menyediakan proyeksi biaya yang menyesuaikan diri terhadap tingkat aktivitas produksi yang sesungguhnya, sehingga tetap relevan digunakan meski volume pesanan berubah-ubah dari waktu ke waktu.
Menemukan Sumber Pemborosan lewat Analisis Biaya
Salah satu kontribusi paling nyata dari akuntansi manajemen adalah kemampuannya menelusuri secara rinci dari mana penyimpangan biaya itu berasal. Selisih biaya bahan baku, misalnya, dapat dipecah menjadi selisih akibat harga beli yang lebih tinggi dari biasanya dan selisih akibat pemakaian bahan yang melebihi standar. Begitu pula dengan biaya tenaga kerja, yang selisihnya bisa dipisahkan antara kenaikan tarif upah dan penurunan efisiensi jam kerja.
Rincian semacam ini penting karena langkah perbaikan yang perlu diambil manajemen berbeda-beda tergantung sumber masalahnya. Jika penyebabnya adalah kenaikan harga bahan baku, solusinya mengarah pada negosiasi ulang dengan pemasok atau pencarian alternatif pemasok baru. Namun jika penyebabnya adalah pemborosan pemakaian bahan, perbaikan perlu difokuskan pada proses produksi itu sendiri, misalnya melalui pelatihan pekerja atau perawatan mesin yang lebih rutin.
Menjaga Keputusan Bisnis Tetap Berbasis Data
Ketika sebuah pesanan besar datang dengan tenggat waktu yang ketat, keputusan menerima atau menolaknya idealnya tidak hanya dilihat dari nilai nominal pesanan tersebut. Perusahaan perlu memperhitungkan tambahan biaya yang mungkin timbul, seperti lembur karyawan atau pembelian bahan baku secara mendadak, lalu membandingkannya dengan tambahan pendapatan yang akan diperoleh. Akuntansi manajemen menyediakan kerangka perhitungan untuk analisis semacam ini, sehingga keputusan yang diambil benar-benar mempertimbangkan dampaknya terhadap laba bersih, bukan sekadar besarnya nilai pesanan.
Informasi biaya yang akurat juga menjadi dasar bagi perusahaan dalam menetapkan harga jual yang kompetitif tanpa mengorbankan keuntungan. Tanpa pemahaman yang memadai tentang struktur biayanya sendiri, perusahaan berisiko menetapkan harga terlalu rendah demi memenangkan persaingan pasar, padahal harga tersebut ternyata belum menutup seluruh biaya produksi yang telah dikeluarkan.
Kesimpulan
Pertumbuhan jumlah pesanan sesungguhnya membawa peluang besar bagi perusahaan manufaktur, tetapi peluang tersebut hanya akan membuahkan hasil yang sehat apabila diimbangi dengan sistem pengendalian biaya yang memadai. Akuntansi manajemen menjadi instrumen kunci dalam menjaga keseimbangan ini, mulai dari menetapkan acuan biaya, memantau penyimpangan, hingga mendukung keputusan strategis seputar penerimaan pesanan dan penetapan harga. Pada akhirnya, keberadaan sistem akuntansi manajemen yang baik akan menentukan apakah lonjakan pesanan benar-benar berujung pada peningkatan laba, atau justru menjadi beban tersembunyi yang baru disadari setelah terlambat untuk diperbaiki.