

Rumah merupakan salah satu kebutuhan dasar manusia yang memiliki peran penting dalam kehidupan. Selain sebagai tempat tinggal dan berlindung, rumah juga menjadi tempat membangun keluarga, menciptakan kenyamanan, serta memberikan rasa aman. Memiliki rumah saat ini bukanlah perkara mudah. Kenaikan harga properti, harga tanah, biaya pembangunan, serta kebutuhan hidup yang semakin beragam membuat masyarakat harus menghadapi tantangan finansial untuk mewujudkan kepemilikan rumah. Kondisi ini semakin terasa bagi generasi muda dan keluarga yang baru memulai kehidupan mandiri, terutama ketika penghasilan yang diperoleh belum sebanding dengan harga rumah yang diinginkan. memiliki rumah bukan sekadar persoalan mampu atau tidak mampu membeli, tetapi juga tentang bagaimana seseorang mempersiapkan kondisi keuangannya agar kepemilikan rumah tidak mengorbankan kebutuhan hidup lainnya.
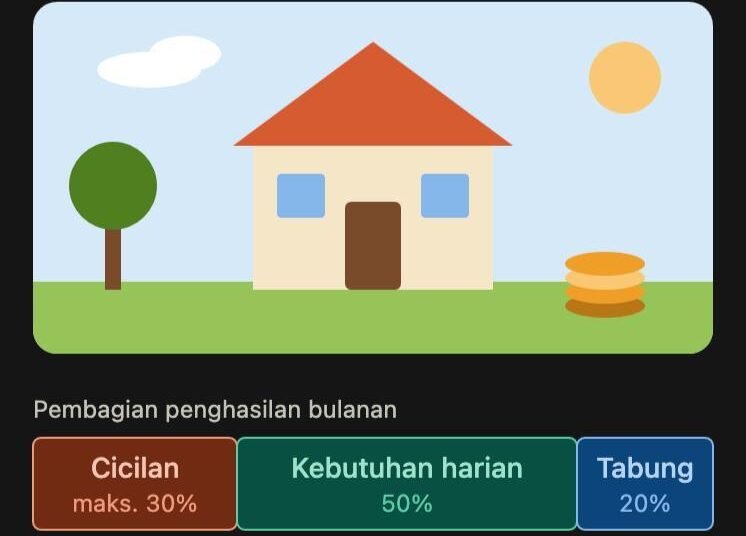
Sebelum memutuskan untuk mengambil Kredit Pemilikan Rumah (KPR), seseorang perlu memahami kondisi keuangannya terlebih dahulu dengan menghitung jumlah pendapatan, pengeluaran rutin, serta kewajiban finansial lainnya. Menurut saya, langkah ini sangat penting karena kemampuan membeli rumah tidak hanya ditentukan oleh besarnya penghasilan, tetapi juga oleh seberapa baik seseorang mengelola uang yang dimilikinya. Calon debitur perlu memastikan bahwa cicilan KPR tidak menghabiskan sebagian besar pendapatan bulanan sehingga kebutuhan pokok, biaya pendidikan anak, tabungan, dan kebutuhan lainnya tetap dapat terpenuhi. Sebagai gambaran, idealnya total cicilan utang dijaga agar tidak melebihi 30% dari penghasilan bulanan. Selain itu, penting untuk memiliki dana darurat sebagai persiapan menghadapi kondisi yang tidak terduga, seperti kehilangan pekerjaan, penurunan pendapatan, atau kebutuhan kesehatan. Dengan memahami kemampuan finansial sejak awal, seseorang dapat menentukan harga rumah dan besaran cicilan yang sesuai dengan kondisi ekonominya. Dengan demikian, keputusan mengambil KPR bukan sekadar didasarkan pada keinginan memiliki rumah, melainkan melalui pertimbangan keuangan yang realistis agar cicilan tetap terkendali dan tidak mengganggu kestabilan ekonomi keluarga.
Mengatur arus kas bulanan sangat penting agar cicilan KPR tidak mengganggu kebutuhan hidup sehari-hari. Setiap orang perlu membuat anggaran bulanan dengan memprioritaskan pembayaran cicilan rumah, kebutuhan pokok, pendidikan, dan biaya rumah tangga. Selain itu, sebagian penghasilan sebaiknya disisihkan untuk tabungan dan dana darurat, sementara pengeluaran yang tidak mendesak perlu dikurangi. Dengan pengelolaan keuangan yang disiplin, seseorang dapat memenuhi kewajiban cicilan KPR tanpa mengorbankan kestabilan ekonomi keluarga.
Baca Juga
Mempersiapkan dana darurat merupakan salah satu langkah penting dalam menjaga keamanan keuangan selama menjalani kewajiban KPR. Hal ini karena kondisi ekonomi dan kehidupan seseorang dapat berubah sewaktu-waktu, seperti kenaikan suku bunga, kehilangan pekerjaan, penurunan penghasilan, maupun munculnya kebutuhan mendadak yang membutuhkan biaya besar. Untuk mengantisipasi berbagai kemungkinan tersebut, memiliki cicilan rumah perlu diimbangi dengan kebiasaan menyisihkan sebagian pendapatan untuk membangun tabungan khusus sebagai perlindungan finansial. Dana darurat tersebut dapat digunakan untuk memenuhi kebutuhan sehari-hari dan membayar cicilan sementara kondisi keuangan belum kembali stabil. Dengan memiliki persiapan finansial yang cukup, risiko keterlambatan pembayaran dapat diminimalkan sehingga rumah yang telah dimiliki tidak menjadi sumber tekanan ekonomi bagi keluarga.
Menjaga kesehatan keuangan selama masa cicilan KPR juga berarti mampu mempertahankan kondisi ekonomi agar tetap stabil dalam jangka panjang. Salah satu caranya adalah menghindari pembelian barang secara kredit yang tidak terlalu dibutuhkan karena dapat menambah kewajiban finansial. Di sisi lain, memanfaatkan peluang usaha sampingan atau mengembangkan keterampilan untuk memperoleh penghasilan tambahan dapat menjadi langkah untuk memperkuat kondisi ekonomi. Penting juga untuk mengevaluasi perkembangan keuangan secara berkala agar setiap perubahan kondisi ekonomi dapat diantisipasi dengan baik. Selain itu, kepemilikan rumah tidak menghalangi seseorang untuk mencapai tujuan lain, seperti mengembangkan usaha, memenuhi kebutuhan keluarga, dan mempersiapkan masa depan.
Banyak orang mempersiapkan diri untuk membeli rumah, tetapi belum tentu mempersiapkan diri untuk membiayai kehidupan setelah memiliki rumah. Seseorang mungkin berhasil membayar DP, mendapatkan persetujuan KPR, dan menerima kunci rumah. Namun, tantangan sebenarnya justru dimulai setelah itu, ketika cicilan harus dibayar setiap bulan bersamaan dengan kebutuhan hidup, tanggung jawab keluarga, tabungan pendidikan, kesehatan, dan persiapan masa depan. Rumah seharusnya menjadi tempat untuk membangun kehidupan yang lebih baik, memberikan rasa aman, dan menciptakan kebahagiaan bersama keluarga, bukan justru menjadi sumber kekhawatiran akibat beban utang yang berlebihan. Karena pada dasarnya, keberhasilan memiliki rumah bukan hanya terletak pada kemampuan mendapatkan kuncinya, tetapi juga pada kemampuan menjaganya tanpa kehilangan ketenangan finansial.