
Uang bulanan baru masuk, rasanya senang banget karena sudah membayangkan mau dipakai untuk apa saja. Ada yang mau ditabung, ada yang mau beli barang incaran, ada juga yang sudah merencanakan nongkrong bareng teman. Tapi, baru beberapa minggu berjalan, uang malah sudah mulai menipis. Pas dicek, ternyata banyak juga uang yang keluar untuk hal-hal kecil yang sebelumnya nggak terlalu dipikirkan.
Hal seperti ini dekat banget dengan kehidupan sehari-hari, apalagi buat mahasiswa. Kadang kita merasa cuma beli jajan sedikit, pesan makanan sekali dua kali, atau checkout barang karena lagi diskon. Rasanya pengeluaran itu nggak seberapa, tetapi kalau dilakukan terusmenerus, jumlahnya bisa bikin dompet ikut menjerit. Belum lagi kalau tiba-tiba ada kebutuhan kuliah atau keperluan lain yang harus dibayar.
Masalahnya, mengatur uang itu gampang diucapkan, tetapi belum tentu gampang dilakukan. Kita sering punya niat untuk menabung, tetapi akhirnya uang tabungan ikut terpakai karena ada sesuatu yang ingin dibeli. Ujung-ujungnya, niat menabung cuma jadi rencana yang terus ditunda sampai bulan berikutnya.
Padahal, menabung nggak harus menunggu punya banyak uang. Kita juga nggak harus berhenti membeli barang yang disukai atau nggak boleh bersenang-senang sama sekali. Yang penting, kita tahu cara membagi uang supaya kebutuhan tetap terpenuhi, keinginan masih bisa dinikmati, dan tabungan juga nggak dilupakan.
Nah, supaya uang bulanan nggak cuma numpang lewat, ada beberapa kebiasaan sederhana yang bisa mulai kita coba. Nggak perlu langsung sempurna, yang penting dilakukan pelanpelan sampai akhirnya terbiasa.
1. Bagi Uang dengan Metode 40/35/25
Salah satu hal yang sering bikin uang cepat habis adalah kita nggak punya gambaran jelas tentang uang tersebut mau digunakan untuk apa. Begitu uang masuk, langsung dipakai untuk berbagai keperluan. Awalnya mungkin merasa masih cukup, tetapi lama-lama bingung sendiri karena uangnya tinggal sedikit.
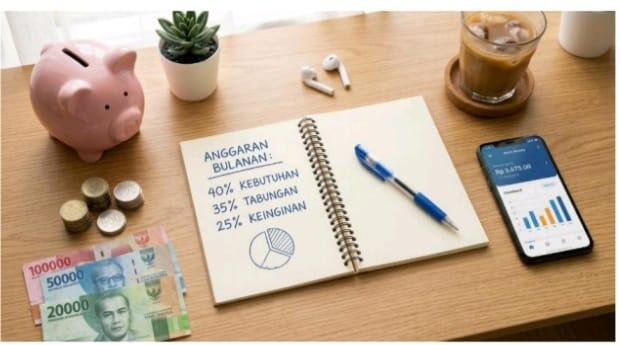
Supaya hal itu nggak terus terjadi, kita bisa mencoba membagi uang bulanan dengan metode 40/35/25.
Caranya cukup sederhana, yaitu 40% untuk kebutuhan, 35% untuk tabungan, dan 25% untuk keinginan. Jadi, uang yang kita punya sudah dibagi sejak awal dan nggak semuanya digunakan sesuka hati.
Misalnya, uang bulanan yang kita terima sebesar Rp2.000.000. Pembagiannya bisa seperti ini:
• 40% untuk kebutuhan atau Rp800.000. Uang ini bisa digunakan untuk makan, transportasi, kuota, dan keperluan kuliah.
• 35% untuk tabungan atau Rp700.000. Uang ini disimpan untuk rencana masa depan atau kebutuhan mendadak.
• 25% untuk keinginan atau Rp500.000. Bagian ini bisa digunakan untuk nongkrong, membeli pakaian, jajan, atau menikmati hiburan.
Dengan cara ini, kita tetap punya uang untuk bersenang-senang tanpa harus melupakan tabungan. Kita juga jadi lebih tahu batas pengeluaran. Kalau uang untuk keinginan sudah habis, berarti waktunya menahan diri sampai mendapatkan uang bulanan berikutnya, bukan malah mengambil uang tabungan.
Pembagian ini tentunya bisa disesuaikan dengan kondisi masing-masing. Kalau kebutuhan sehari-hari ternyata lebih besar, persentasenya boleh diatur kembali. Nggak perlu memaksakan diri mengikuti angka tersebut jika memang belum sesuai dengan keadaan keuangan kita.
Yang paling penting, jangan sampai semua uang habis hanya untuk memenuhi keinginan. Sebab, kalau dari awal saja kita sudah punya rencana penggunaan uang, kita akan lebih mudah mengontrol pengeluaran dan nggak terlalu sering kebingungan menjelang akhir bulan.
2. Jangan Nunggu Uang Sisa Baru Menabung
Coba ingat-ingat, berapa kali kita sudah berniat menabung tetapi akhirnya uangnya malah terpakai? Awal bulan bilang mau menyisihkan uang, tetapi setelah melihat barang lucu, ada promo menarik, atau diajak teman pergi, rencana itu langsung berubah. Akhirnya, kita baru ingat menabung ketika uang sudah hampir habis.
Kalau kebiasaan ini terus dilakukan, tabungan akan sulit terkumpul. Karena itu, lebih baik sisihkan uang untuk tabungan segera setelah menerima uang bulanan. Jangan menunggu semua keinginan terpenuhi terlebih dahulu, karena biasanya selalu ada saja hal yang ingin dibeli.
Menabung juga nggak harus langsung ratusan ribu setiap hari. Kita bisa memulainya dengan jumlah kecil yang sesuai kemampuan. Contohnya, menyisihkan Rp50.000 setiap minggu. Kalau dilakukan secara rutin selama 52 minggu, jumlahnya bisa mencapai Rp2.600.000 dalam setahun. Lumayan banget, kan? Uang yang awalnya terlihat sedikit ternyata bisa terkumpul cukup banyak kalau kita konsisten.
Supaya lebih semangat, kita juga bisa menentukan tujuan menabung. Misalnya, ingin membeli laptop untuk kuliah, menyiapkan biaya pendidikan, atau punya simpanan untuk kebutuhan mendadak. Kalau sudah punya tujuan, biasanya kita akan lebih berpikir dua kali sebelum menggunakan uang tabungan untuk hal yang nggak terlalu penting.
Kalau takut uang tabungan terpakai, coba pisahkan dari uang yang biasa digunakan seharihari. Bisa dengan rekening berbeda atau tempat penyimpanan khusus. Jadi, ketika ingin membeli sesuatu, kita nggak langsung mengambil uang yang sudah disiapkan untuk masa depan.
Ingat, menabung bukan soal siapa yang paling banyak menyimpan uang. Kita nggak perlu membandingkan jumlah tabungan dengan teman karena kondisi keuangan setiap orang berbeda. Mulai saja dari kemampuan sendiri. Sedikit demi sedikit juga nggak masalah, asalkan kebiasaan baik itu terus dilakukan.
3. Manfaatkan Mobile Banking, Tapi Jangan Sampai Jadi Kalap Belanja
Sekarang hampir semua hal bisa dilakukan lewat telepon genggam, termasuk mengatur uang. Kita bisa mengecek saldo, mentransfer uang, membayar tagihan, sampai melihat riwayat transaksi melalui layanan mobile banking. Praktis banget, apalagi buat mahasiswa yang punya banyak kegiatan dan nggak selalu sempat datang ke bank.
Salah satu fitur yang sebenarnya berguna adalah riwayat transaksi. Dari sana, kita bisa melihat uang digunakan untuk apa saja. Kadang kita merasa nggak banyak belanja, tetapi saldo terus berkurang. Setelah diperiksa, ternyata ada banyak pengeluaran kecil, seperti membeli minuman, memesan makanan, atau membayar sesuatu yang sebenarnya bisa ditunda.
Nah, daripada cuma mengeluh karena uang cepat habis, coba gunakan riwayat transaksi itu untuk mengevaluasi pengeluaran. Misalnya, setelah diperiksa ternyata uang paling banyak digunakan untuk memesan makanan lewat aplikasi. Bulan berikutnya, kita bisa mengurangi frekuensinya dan lebih sering menyiapkan makanan sendiri jika memungkinkan.
Namun, ada satu hal yang juga perlu diperhatikan. Karena transaksi sekarang mudah banget dilakukan, kita terkadang jadi kurang merasa sedang mengeluarkan uang. Tinggal buka aplikasi, klik beberapa kali, lalu pembayaran selesai. Kalau nggak hati-hati, kemudahan ini justru bisa membuat kita lebih boros.
Baca Juga
Karena itu, manfaatkan layanan perbankan untuk membantu mengatur keuangan, bukan sekadar mempermudah belanja. Kita juga harus menjaga keamanan akun dengan tidak membagikan PIN, kata sandi, atau kode OTP kepada orang lain. Pastikan selalu menggunakan aplikasi resmi dan berhati-hati jika menerima pesan mencurigakan yang mengatasnamakan pihak bank.
Jadi, teknologi sebenarnya bisa menjadi teman yang membantu kita mengatur uang. Tinggal bagaimana kita menggunakannya. Kalau dipakai untuk memantau pengeluaran dan memisahkan tabungan, manfaatnya akan terasa. Tetapi kalau digunakan tanpa kontrol, saldo bisa berkurang sebelum kita sadar ke mana perginya.
4. Jangan Gampang Tergoda Promo, Bedakan Kebutuhan dan Keinginan
Diskon memang menyenangkan. Melihat tulisan potongan harga atau gratis ongkir terkadang membuat kita merasa harus segera membeli barang tersebut sebelum promonya berakhir. Apalagi kalau barangnya lucu atau sedang ramai dibicarakan di media sosial. Rasanya sayang banget kalau dilewatkan.
Padahal, harga murah belum tentu membuat kita lebih hemat. Kalau barang tersebut sebenarnya nggak dibutuhkan, uang yang dikeluarkan tetap saja menjadi pengeluaran tambahan. Bahkan, kita bisa membeli sesuatu hanya karena tergoda promo, bukan karena benar-benar memerlukannya.
Di sinilah pentingnya membedakan kebutuhan dan keinginan. Kebutuhan adalah sesuatu yang memang diperlukan, seperti makanan, biaya transportasi, perlengkapan kuliah, atau pulsa untuk komunikasi. Sementara itu, keinginan adalah sesuatu yang ingin kita miliki, tetapi pembeliannya masih bisa ditunda, misalnya membeli pakaian baru padahal yang lama masih bagus atau mengganti barang hanya karena ada model terbaru.
Bukan berarti kita nggak boleh membeli barang yang disukai. Kita tetap boleh menikmati hasil uang yang dimiliki. Namun, sebelum membeli sesuatu, coba tanyakan kepada diri sendiri, “Aku benar-benar butuh barang ini atau cuma lagi pengin karena lihat orang lain punya?”
Pertanyaan sederhana seperti itu bisa membantu kita berpikir sebelum mengeluarkan uang. Kalau masih ragu, coba tunda pembelian selama beberapa hari. Kalau setelah dipikirkan ternyata barang tersebut nggak terlalu penting, uangnya bisa disimpan atau digunakan untuk kebutuhan lain.
Kita juga bisa membuat daftar belanja sebelum pergi ke toko atau membuka aplikasi belanja. Dengan begitu, kita punya tujuan yang jelas dan nggak mudah tergoda membeli barang di luar rencana. Ingat, uang yang berhasil dihemat karena nggak jadi membeli barang yang nggak dibutuhkan bisa dialihkan ke tabungan.
Mengendalikan keinginan memang nggak selalu mudah, apalagi kalau sudah terbiasa mengikuti tren. Namun, kita bisa belajar secara perlahan. Nggak perlu langsung berhenti belanja sama sekali. Cukup mulai dengan lebih selektif dan memastikan bahwa setiap pengeluaran masih sesuai dengan kemampuan keuangan kita.
5. Catat Pengeluaran dan Siapkan Tabungan untuk Keadaan Mendadak
Pernah merasa uang bulanan sudah habis, tetapi bingung sebenarnya uang itu dipakai untuk apa? Kalau iya, mungkin kita perlu mulai mencatat pengeluaran. Kebiasaan ini memang terdengar sederhana dan terkadang terasa merepotkan, tetapi manfaatnya cukup besar untuk membantu kita memahami cara menggunakan uang.
Nggak perlu memakai aplikasi yang rumit. Kita bisa mencatat pengeluaran melalui buku, catatan di telepon genggam, atau aplikasi sederhana. Cukup tulis uang yang dikeluarkan dan digunakan untuk apa. Misalnya, hari ini menghabiskan Rp20.000 untuk makan, Rp10.000 untuk transportasi, dan Rp15.000 untuk membeli minuman.
Kalau dilakukan secara rutin, kita bisa melihat pengeluaran mana yang paling banyak menghabiskan uang. Mungkin awalnya kita merasa hanya mengeluarkan sedikit setiap hari. Namun, setelah dijumlahkan selama satu bulan, ternyata jumlahnya cukup besar.
Misalnya, kita biasanya membeli minuman seharga Rp15.000 setiap hari. Kalau dilakukan selama 20 hari, total pengeluarannya mencapai Rp300.000. Bukan berarti kita nggak boleh membeli minuman favorit, tetapi kita bisa mempertimbangkan untuk mengurangi frekuensinya. Uang yang berhasil dihemat dapat disimpan atau digunakan untuk kebutuhan yang lebih penting.
Selain mencatat pengeluaran, jangan lupa menyisihkan sebagian tabungan untuk dana darurat. Dana ini berguna ketika ada kebutuhan yang datang tiba-tiba, misalnya sakit, barang penting rusak, atau ada keperluan kuliah yang sebelumnya belum diperkirakan.
Kita nggak harus langsung memiliki dana darurat dalam jumlah besar. Kalau uang bulanan masih terbatas, kumpulkan saja sedikit demi sedikit dari bagian tabungan. Lama-kelamaan, simpanan tersebut bisa membantu ketika ada kebutuhan mendesak sehingga kita nggak harus mengambil uang untuk kebutuhan sehari-hari atau langsung berutang.
Yang perlu diingat, dana darurat sebaiknya nggak digunakan untuk hal-hal yang sebenarnya masih bisa ditunda. Kalau hanya ingin membeli barang karena sedang diskon atau mengikuti tren, lebih baik gunakan bagian uang untuk keinginan, bukan mengambil simpanan yang sudah disiapkan untuk keadaan mendesak.
Terakhir, luangkan waktu pada akhir bulan untuk melihat kembali catatan pengeluaran. Apakah uang sudah digunakan sesuai rencana? Apakah ada pengeluaran yang terlalu besar? Apakah tabungan berhasil bertambah? Dari pertanyaan-pertanyaan tersebut, kita bisa mengetahui bagian mana yang perlu diperbaiki pada bulan berikutnya.
Mengatur keuangan memang nggak selalu berjalan sesuai rencana. Ada kalanya kita masih tergoda untuk belanja atau mengeluarkan uang lebih banyak dari anggaran. Itu bukan berarti kita gagal. Yang penting, kita mau mengevaluasi kebiasaan tersebut dan mencoba memperbaikinya secara perlahan.
Pada akhirnya, mengatur keuangan bukan berarti harus hidup terlalu hemat sampai nggak bisa menikmati apa pun. Kita tetap boleh jajan, nongkrong, atau membeli barang yang disukai, selama tahu batasnya. Mulailah dengan membagi uang secara sederhana, membiasakan diri menabung, dan lebih memperhatikan pengeluaran sehari-hari. Nggak harus langsung berhasil dalam satu bulan, karena kebiasaan yang baik memang membutuhkan waktu untuk terbentuk.
Jangan tunggu sampai punya penghasilan besar baru belajar menabung. Justru, ketika uang masih terbatas, kita bisa mulai belajar menentukan prioritas dan menghargai setiap uang yang dimiliki. Sebab, masa depan keuangan yang lebih baik nggak selalu dimulai dari uang yang banyak, tetapi dari kebiasaan kecil yang dilakukan secara konsisten.
Oleh : Jenyfer Sianipar / Mahasiswa Universitas Pamulang Program Studi Manajemen Sarjana Dosen Pengampu : Siti Nur’aidawati, S.Sos., M.M
Tugas Mata Kuliah Manajemen Keuangan & Perbankan
———
Otoritas Jasa Keuangan. (t.t.). Literasi Keuangan.
Bank Indonesia. (t.t.). Tips dan Transaksi Aman.