
Pengertian Kebijakan Dividen
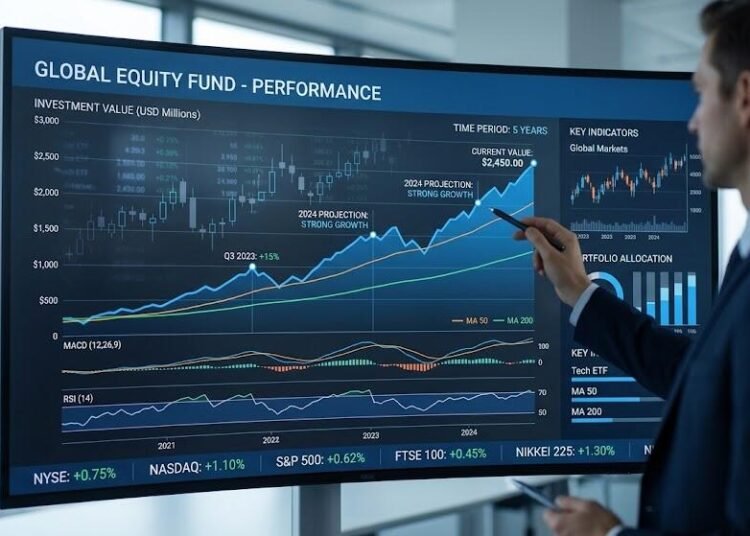
Kebijakan dividen adalah keputusan perusahaan mengenai penggunaan laba yang diperoleh: berapa bagian yang dibagikan kepada pemegang saham sebagai dividen dan berapa bagian yang ditahan sebagai laba ditahan untuk membiayai kegiatan perusahaan. Keputusan ini berkaitan dengan kepentingan pemegang saham sekaligus kebutuhan perusahaan untuk berkembang.
Secara sederhana, perusahaan menghadapi dua pilihan. Laba dapat dibagikan kepada pemegang saham sebagai dividen, atau ditahan untuk membiayai investasi, ekspansi, modal kerja, dan kebutuhan perusahaan lainnya. Karena itu, kebijakan dividen menjadi upaya mencari keseimbangan antara keuntungan bagi pemegang saham saat ini dan pertumbuhan perusahaan di masa depan.
Peran Dividen dan Laba Ditahan
Dividen merupakan salah satu bentuk pengembalian investasi yang memberikan pendapatan secara langsung kepada pemegang saham. Namun, tidak seluruh laba harus dibagikan. Sebagian laba dapat dipertahankan agar perusahaan memiliki sumber dana internal untuk operasional dan investasi tanpa sepenuhnya bergantung pada sumber dana eksternal.
Baca Juga
Laba ditahan dapat digunakan untuk ekspansi, pembelian aset, pengembangan produk, peningkatan kapasitas produksi, serta investasi lainnya. Dengan demikian, keputusan dividen bukan hanya persoalan berapa rupiah yang diterima pemegang saham, tetapi juga bagaimana perusahaan menjaga kemampuan tumbuh.
Bentuk-Bentuk Kebijakan Dividen
Dalam materi kebijakan dividen, terdapat beberapa bentuk yang umum dibahas:
· Kebijakan Dividen Stabil: Perusahaan berusaha mempertahankan pembayaran dividen yang relatif stabil dari waktu ke waktu.
· Kebijakan Dividend Payout Ratio (DPR) Tetap: Perusahaan menetapkan persentase tertentu dari laba bersih untuk dibagikan.
· Residual Dividend: Perusahaan memenuhi kebutuhan investasi dan pendanaan terlebih dahulu, kemudian sisa laba dapat dibagikan sebagai dividen.
· Kebijakan Dividen Rendah atau Tanpa Dividen: Sebagian besar atau seluruh laba ditahan untuk mendukung pertumbuhan, terutama saat perusahaan memiliki banyak peluang investasi.
Faktor-Faktor yang Memengaruhi Kebijakan Dividen
Besarnya dividen tidak hanya ditentukan oleh laba. Profitabilitas, likuiditas, peluang investasi, tingkat utang, stabilitas pendapatan, dan pertumbuhan perusahaan ikut menjadi pertimbangan. Perusahaan yang memiliki laba tetapi arus kas terbatas, misalnya, dapat menghadapi keterbatasan dalam membayar dividen.
Demikian pula, perusahaan dengan banyak proyek investasi yang menguntungkan dapat memilih menahan lebih banyak laba untuk membiayai proyek tersebut. Perusahaan yang sedang tumbuh juga membutuhkan dana lebih besar untuk ekspansi sehingga laba ditahan dapat menjadi sumber pembiayaan penting.
Teori Kebijakan Dividen
Miller dan Modigliani melalui teori Dividend Irrelevance menjelaskan bahwa dalam kondisi pasar modal yang sempurna dan kebijakan investasi tetap, kebijakan dividen tidak menentukan nilai perusahaan. Nilai perusahaan lebih ditentukan oleh kemampuan menghasilkan pendapatan dan keputusan investasi. Asumsi pasar sempurna tersebut merupakan kondisi ideal dan tidak sepenuhnya terpenuhi dalam dunia nyata.