
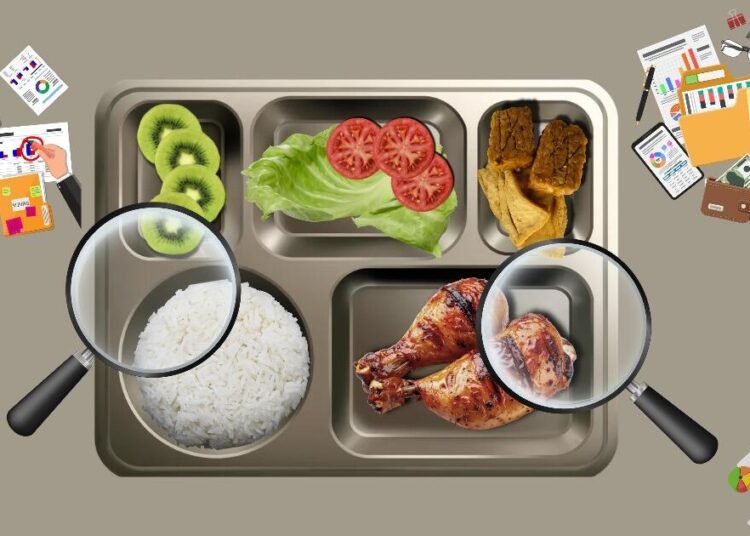
Ratusan triliun rupiah diawasi banyak lembaga, tapi data di dalam program belum menyatu. Di mana letak masalahnya?
Program Makan Bergizi Gratis (MBG) adalah salah satu program sosial terbesar dalam sejarah Indonesia. Dengan pagu anggara pada tahun 2026 diproyeksikan menyentuh angka Rp335 triliun. Dengan angka sebesar itu, muncul tuntutan publik yang signifikan mengenai transparansi penggunaan dana negara. Hal ini terefleksi pada aksi demonstrasi massa di hadapan kantor Badan Gizi Nasional (BGN) pada 10 Juni 2026, yang secara spesifik mendesak dilakukannya audit terhadap program tersebut. Pemerintah menanggapi tekanan ini dengan mengeskalasi mekanisme pengawasan. Struktur BGN kini mencakup Deputi Pemantauan dan Pengawasan, sementara BPKP diinstruksikan melakukan audit anggaran, dan Kejaksaan Agung memperluas supervisi hingga ke level regional. Meskipun Presiden telah menginstruksikan sinergi pengawasan ketat antara BPKP, KPK, dan Kejaksaan Agung, muncul sebuah diskursus krusial: apakah semakin banyak pengawas otomatis membuat program ini semakin aman?
Jawabannya tidak sesederhana itu. Pengawasan eksternal yang berlapis pada dasarnya bekerja setelah sesuatu terjadi: mendeteksi, menyelidiki, lalu menindak. Yang mencegah masalah sejak awal adalah pengendalian internal yang kuat dan fungsi internal audit yang berjalan di dalam program itu sendiri.
Fondasi yang belum rapi
Audit hanya bisa sebaik data yang diperiksa. Inilah masalah utama yang muncul pada MBG. Setelah pergantian pimpinan, Wakil Kepala BGN yang memiliki pengalaman sebagai auditor BPKP selama 34 tahun menemukan bahwa sistem informasi MBG belum terintegrasi. Hal ini bisa mengganggu validasi data, pengambilan keputusan, dan pengawasan. Jika platform berjalan sendiri-sendiri, setiap pengawas bisa memiliki angka yang berbeda. Menambah pengawas tidak akan membantu jika data yang diperiksa tidak bisa dipercaya.
Seorang pengamat yang diminta komentarnya oleh media menyampaikan pandangan yang sama. Menambah anggaran pengawasan tanpa memperbaiki struktur yang bisa menyebabkan kebocoran hanya akan menambah biaya tanpa menyelesaikan masalah intinya. Pengawasan yang baik harus dimulai dari desain objek yang diawasi agar mudah diawasi sejak awal.
Belajar dari standar global
Dalam praktik audit internasional, ada kerangka kerja yang relevan, yaitu Three Lines Model yang dikeluarkan oleh The Institute of Internal Auditors (IIA). Lini pertama adalah manajemen operasional yang bertanggung jawab atas pengelolaan risiko harian. Dalam kasus MBG, ini berarti BGN dan unit pelaksana di lapangan. Lini kedua adalah fungsi yang membantu memantau risiko dan kepatuhan. Lini ketiga adalah audit internal yang memberikan penilaian independen kepada pimpinan. Auditor eksternal seperti BPK berada di luar tiga lini ini sebagai pemeriksa independen terhadap pertanggungjawaban keuangan negara.
Pelajaran terpenting adalah pengawasan eksternal tidak boleh menggantikan tanggung jawab internal. Jika kontrol di tingkat bawah dan unit pelaksana lemah, lalu segalanya diserahkan ke lembaga di luar program, hasilnya adalah pengawasan yang banyak tetapi terlambat.
Efisiensi menuntut audit kinerja
Ada masalah lain yang muncul dari kebijakan anggaran. Menteri Keuangan menyatakan bahwa anggaran MBG 2026 akan dikurangi sebagai langkah efisiensi. Pengawasan juga akan dilakukan melalui Ditjen Perbendaharaan. Dengan anggaran yang lebih kecil, pertanyaan utamanya berubah. Bukan lagi “apakah ada yang bocor?”, tapi “apakah setiap rupiah digunakan tepat sasaran dan hemat?”
Pertanyaan seperti ini paling baik dijawab oleh audit internal yang berbasis risiko. Audit ini bisa menilai efektivitas dan efisiensi secara berkesinambungan, bukan hanya memeriksa bukti pengeluaran di akhir periode. Peringatan dini dari dalam jauh lebih murah daripada penyelidikan setelah kerugian terjadi.
Pengawasan tetap perlu
Tentu saja, keterlibatan angkah penegak hukum dan angkah pemeriksa tetap diperlukan. Mereka memberi efek jera dan menjawab kekhawatiran angka yang sah terhadap program bernilai ratusan triliun rupiah. Tulisan ini tidak menolak pengawasan. Ia hanya menegaskan bahwa pengawasan eksternal adalah pelengkap, bukan pengganti, dari angka pengendalian yang sehat di dalam.
Baca Juga
Tiga langkah yang bisa ditempuh:
Pertama, mengintegrasikan sistem data MBG agar semua pihak bekerja dari satu sumber informasi yang valid.
Kedua, memperkuat fungsi internal audit di BGN yang independen, berbasis risiko, dan melapor langsung kepada pimpinan tertinggi.
Ketiga, membuka ringkasan hasil audit kepada publik sehingga akuntabilitas tidak berhenti di ruang rapat.
MBG menyangkut gizi anak-anak dan uang rakyat. Karena itu, ukuran keberhasilannya bukan seberapa banyak lembaga yang mengawasi, melainkan seberapa kecil peluang masalah terjadi sejak awal. Di situlah internal audit seharusnya mengambil peran.
Ditulis Oleh: Jeasson Gatur, Diya Christiyasari, Tita Refi, Siti Amaliyah
Pembimbing: Irda Agustin Kustiwi, S.A., M.A., CGAA.
Mahasiswa Akuntansi Universitas 17 Agustus 1945 Surabaya