
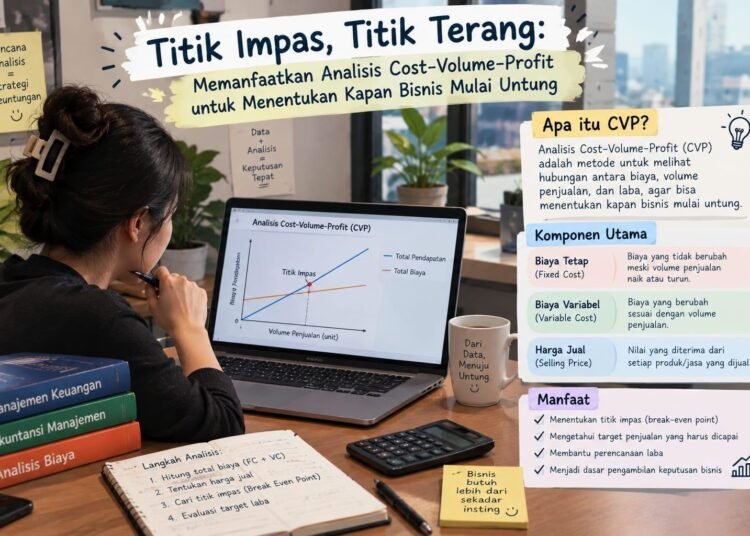
Pemilik usaha perlu mengetahui kapan bisnisnya mulai memperoleh keuntungan. Pertanyaan ini dijawab melalui analisis Cost-Volume-Profit (CVP) yang menghasilkan titik impas (break-even point/BEP), yaitu volume penjualan ketika total pendapatan sama dengan total biaya. Artikel ini bertujuan menjelaskan konsep analisis CVP dan pemanfaatannya dalam perencanaan laba, penetapan harga, dan penilaian risiko. Metode yang digunakan adalah studi literatur deskriptif-kualitatif terhadap lima artikel jurnal tentang analisis titik impas (2022–2026), dilengkapi ilustrasi perhitungan hipotetis pada sebuah kedai kopi kecil. Hasil pembahasan menunjukkan bahwa BEP membantu menentukan target penjualan minimum, menghitung volume untuk mencapai laba yang diinginkan, serta menilai dampak perubahan harga dan biaya melalui analisis skenario. Margin pengaman memberi gambaran seberapa jauh penjualan dapat turun sebelum usaha merugi. Analisis ini bertumpu pada asumsi yang menyederhanakan kenyataan, sehingga hasilnya perlu diperbarui secara berkala dan dipadukan dengan pertimbangan nonkeuangan.
Kata kunci: titik impas, Cost-Volume-Profit, margin kontribusi, perencanaan laba, akuntansi manajemen
1. Pendahuluan
Banyak usaha, terutama usaha mikro, kecil, dan menengah (UMKM), berjalan tanpa gambaran jelas tentang berapa banyak yang harus dijual agar seluruh biaya tertutup. Harga sering mengikuti pesaing dan target penjualan ditetapkan tanpa dasar perhitungan, sehingga usaha tampak ramai tetapi belum menghasilkan laba. Akuntansi manajemen menyediakan alat untuk masalah ini, yaitu analisis Cost-Volume-Profit (CVP), yang menghubungkan biaya, volume penjualan, dan laba. Hasil utamanya adalah titik impas (break-even point/BEP): penjualan di bawah titik ini berarti rugi, dan di atasnya berarti untung. Dari sinilah gagasan “titik impas, titik terang” berasal.
Literatur terbaru menunjukkan relevansi BEP di berbagai konteks. Cesika et al. (2026) menerapkannya pada UMKM donat dengan membandingkan dua skenario biaya untuk perencanaan laba, dan Septiani et al. (2024) meneliti BEP sebagai alat perencanaan laba pada perusahaan farmasi dan jamu. Karyna (2026) memosisikan pemodelan BEP sebagai alat perencanaan strategis dan penilaian risiko, Kushnir dan Mazur (2022) mengkajinya dalam kondisi lingkungan usaha yang berubah, dan Rentsen dan Natsagdorj (2022) menawarkan pendekatan sphere packing untuk analisis impas dan profitabilitas. Meskipun demikian, pembahasan BEP sering berhenti pada rumus, sementara penjelasan yang menghubungkan konsep CVP, analisis skenario, dan keputusan praktis pemilik usaha dengan bahasa yang mudah dipahami masih terbatas. Artikel ini berupaya mengisi celah tersebut.
2. Metode Penelitian
Penelitian ini menggunakan pendekatan kualitatif deskriptif dengan metode studi literatur. Data sekunder diperoleh dari lima artikel jurnal tentang analisis titik impas, yaitu Cesika et al. (2026), Rentsen dan Natsagdorj (2022), Karyna (2026), Septiani et al. (2024), serta Kushnir dan Mazur (2022). Pengumpulan data dilakukan dengan menelaah tujuan, konteks, dan fokus analisis setiap artikel. Analisis dilakukan secara tematik: mengidentifikasi konsep dan rumus inti CVP, mengelompokkan pemanfaatan BEP dalam keputusan bisnis, lalu menyintesisnya menjadi pembahasan. Untuk memperjelas perhitungan, digunakan ilustrasi numerik hipotetis yang tidak berasal dari data usaha tertentu.
3. Pembahasan
3.1 Konsep dan Rumus Dasar
Analisis CVP membagi biaya menjadi biaya tetap, yaitu biaya yang relatif tidak berubah dalam rentang volume tertentu (misalnya sewa dan gaji tetap), dan biaya variabel, yaitu biaya yang berubah seiring volume (misalnya bahan baku dan kemasan). Selisih harga jual dan biaya variabel per unit disebut margin kontribusi, yaitu bagian dari setiap penjualan yang menutup biaya tetap dan kemudian menjadi laba. Titik impas dalam unit dihitung dengan membagi biaya tetap dengan margin kontribusi per unit. Titik impas dalam rupiah dihitung dengan membagi biaya tetap dengan rasio margin kontribusi, yaitu margin kontribusi dibagi harga jual. Volume penjualan untuk mencapai target laba tertentu dihitung dengan membagi jumlah biaya tetap dan laba target dengan margin kontribusi per unit. Adapun margin pengaman dihitung dengan membagi selisih penjualan aktual dan penjualan impas dengan penjualan aktual.
Analisis ini mengasumsikan harga dan biaya variabel per unit konstan, biaya tetap tidak berubah dalam rentang relevan, dan bauran produk stabil. Logikanya berlaku dari skala UMKM (Cesika et al., 2026) hingga perusahaan besar (Septiani et al., 2024).
3.2 Ilustrasi: Kapan Kedai Kopi Mulai Untung?
Misalkan sebuah kedai kopi kecil memiliki data hipotetis berikut: harga jual Rp25.000 per gelas, biaya variabel Rp10.000 per gelas, dan biaya tetap Rp15.000.000 per bulan (sewa, gaji barista, listrik, dan penyusutan mesin). Margin kontribusi per gelas adalah Rp25.000 dikurangi Rp10.000, yaitu Rp15.000, atau 60% dari harga jual. Titik impas dalam unit adalah Rp15.000.000 dibagi Rp15.000, yaitu 1.000 gelas per bulan. Dalam rupiah, titik impas adalah Rp15.000.000 dibagi 0,60, yaitu Rp25.000.000 per bulan.
Dengan demikian, kedai ini baru mulai untung setelah menjual lebih dari 1.000 gelas per bulan, atau sekitar 34 gelas per hari. Untuk memperoleh laba Rp9.000.000 per bulan, diperlukan penjualan sebanyak (Rp15.000.000 + Rp9.000.000) dibagi Rp15.000, yaitu 1.600 gelas, atau sekitar 54 gelas per hari. Jika penjualan aktual 1.400 gelas, laba yang diperoleh adalah (1.400 × Rp15.000) dikurangi Rp15.000.000, yaitu Rp6.000.000, dengan margin pengaman (1.400 − 1.000) dibagi 1.400, atau sekitar 28,6%. Artinya, penjualan dapat turun hampir 29% sebelum kedai mengalami kerugian.
3.3 Analisis Skenario
Kekuatan utama analisis impas adalah kemampuannya menjawab pertanyaan “bagaimana jika”. Cesika et al. (2026) menunjukkan nilai pendekatan ini dengan membandingkan dua skenario biaya pada satu UMKM. Prinsip yang sama diterapkan pada kedai kopi hipotetis dengan tiga skenario perubahan. Pertama, jika biaya variabel naik menjadi Rp12.000 per gelas, margin kontribusi turun menjadi Rp13.000 dan titik impas naik menjadi sekitar 1.154 gelas. Kedua, jika harga promo diturunkan menjadi Rp22.000, margin kontribusi turun menjadi Rp12.000 dan titik impas naik menjadi 1.250 gelas. Ketiga, jika biaya tetap naik menjadi Rp18.000.000, margin kontribusi tetap Rp15.000 tetapi titik impas naik menjadi 1.200 gelas.
Dibandingkan kondisi dasar sebesar 1.000 gelas, promo harga Rp3.000 menaikkan target impas 250 gelas, sedangkan kenaikan biaya bahan Rp2.000 menaikkannya sekitar 154 gelas. Informasi ini membantu pemilik memutuskan apakah promo masih layak, perlu mencari pemasok lain, atau perlu menegosiasikan sewa. Karena kondisi usaha terus berubah, BEP perlu dihitung ulang setiap kali harga atau biaya bergeser (Kushnir & Mazur, 2022).
3.4 Pemanfaatan dalam Keputusan Bisnis
Berdasarkan pembahasan di atas, analisis CVP mendukung beberapa keputusan. Pertama, perencanaan laba, yaitu menentukan volume penjualan untuk mencapai laba tertentu (Septiani et al., 2024; Cesika et al., 2026). Kedua, penetapan harga dan pengendalian biaya, karena setiap perubahan harga atau biaya langsung terlihat dampaknya pada titik impas. Ketiga, penilaian risiko, karena margin pengaman memperlihatkan ketahanan usaha dan struktur biaya yang didominasi biaya tetap membuat laba lebih sensitif terhadap penjualan (Karyna, 2026). Bagi usaha yang lebih kompleks, model klasik ini dapat dikembangkan dengan metode kuantitatif lanjutan seperti pendekatan sphere packing (Rentsen & Natsagdorj, 2022), tetapi bagi UMKM model sederhana sudah memadai sebagai titik awal selama pencatatan biaya tertib.
3.5 Keterbatasan
Analisis CVP menyederhanakan kenyataan. Pada usaha dengan banyak produk, bauran penjualan dapat berubah sehingga satu angka BEP menjadi kurang akurat. Biaya semi-variabel, diskon volume, dan kapasitas produksi juga membuat hubungan biaya dan volume tidak selalu linear, dan BEP tidak memperhitungkan faktor nonkeuangan seperti kualitas dan reputasi. Karena itu, pelaku usaha disarankan memisahkan pencatatan biaya tetap dan variabel, memperbarui BEP secara berkala, dan menyusun beberapa skenario.
4. Kesimpulan
Analisis Cost-Volume-Profit menyediakan cara yang sederhana dan praktis untuk menjawab kapan bisnis mulai untung. Melalui margin kontribusi, titik impas, dan volume target laba, pemilik usaha memperoleh target penjualan yang konkret, sedangkan analisis skenario dan margin pengaman membantu menilai dampak perubahan harga dan biaya serta ketahanan usaha. Keterbatasan artikel ini adalah penggunaan data sekunder dari lima sumber dan ilustrasi hipotetis. Penelitian selanjutnya disarankan menerapkan analisis CVP pada data riil usaha dan menggabungkannya dengan alat akuntansi manajemen lain seperti penganggaran.
5. Daftar Pustaka
Cesika, D., Apriliani, D., Pratiwi, A., Saputri, E. Y. R., Siahaan, N. A., Hupalia, S., & Putri, Y. P. (2026). Break-even analysis under two cost scenarios for profit planning: Evidence from Donat Zahira MSME in Rengasdengklok. Journal of Economic Studies. https://doi.org/10.66618/1j872y57
Karyna, M. (2026). Break-even point modelling as a tool for strategic planning and business risk assessment. European Journal of Economic and Financial Research. https://doi.org/10.46827/ejefr.v10i2.2162
Kushnir, O., & Mazur, N. (2022). Break-even analysis of business activity in the conditions of changes. Market Infrastructure. https://doi.org/10.32843/infrastruct67-22
Rentsen, E., & Natsagdorj, T. (2022). A sphere packing approach to break even and profitability analysis. Journal of Industrial and Management Optimization. https://doi.org/10.3934/jimo.2022237
Septiani, A. A., Djuwita, D., & Usman, U. (2024). Break even point analysis as a profit planning tool at PT. Herbal Medicine and Pharmaceutical Industry Sido Muncul Tbk. Wealth: Journal of Islamic Banking and Finance, 3(1). https://doi.org/10.24090/wealth.v3i1.12236