
Di tengah persaingan bisnis yang semakin dinamis, perusahaan dihadapkan pada satu persoalan yang hampir selalu sama: sumber daya yang tersedia terbatas, sementara target yang harus dicapai terus bertambah. Perusahaan harus mampu mengatur dana, tenaga kerja, waktu, bahan baku, hingga teknologi agar dapat digunakan secara efektif. Jika sumber daya tidak dikelola dengan baik, target yang telah ditetapkan dapat menjadi sulit dicapai.
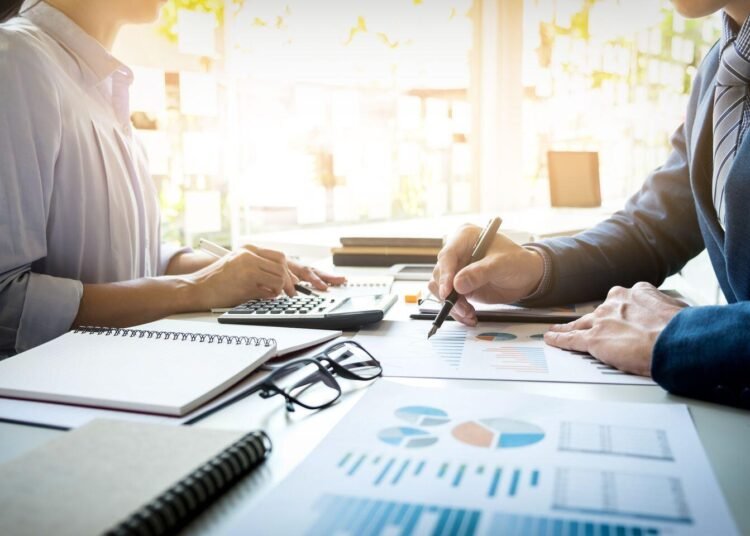
Dalam kondisi seperti ini, perusahaan membutuhkan informasi yang dapat membantu manajemen menentukan prioritas. Salah satu sumber informasi tersebut berasal dari akuntansi manajemen. Berbeda dengan akuntansi keuangan yang lebih banyak ditujukan untuk memberikan informasi kepada pihak eksternal, akuntansi manajemen digunakan oleh pihak internal perusahaan sebagai bahan perencanaan, pengendalian, evaluasi, dan pengambilan keputusan.
Akuntansi manajemen pada dasarnya tidak hanya berbicara mengenai angka. Informasi mengenai biaya, anggaran, penggunaan sumber daya, dan kinerja dapat membantu manajemen memahami kondisi perusahaan sebelum mengambil suatu keputusan. Pedroso, Gomes, dan Yasin (2020) menunjukkan bahwa sistem akuntansi manajemen memiliki keterkaitan dengan kemampuan organisasi dalam meningkatkan kinerja kompetitif. Artinya, informasi yang tepat dapat menjadi salah satu pendukung perusahaan dalam menghadapi persaingan.
Ketika Sumber Daya Harus Dipilih
Setiap perusahaan memiliki keterbatasan. Sebuah perusahaan mungkin memiliki modal yang cukup, tetapi kekurangan tenaga kerja. Perusahaan lain mungkin mempunyai banyak tenaga kerja, tetapi menghadapi keterbatasan bahan baku atau anggaran. Karena itu, perusahaan tidak dapat menjalankan seluruh rencana secara bersamaan tanpa mempertimbangkan kemampuan yang dimiliki.
Di sinilah informasi akuntansi manajemen dapat digunakan. Manajemen dapat membandingkan biaya dan manfaat dari berbagai pilihan sebelum menentukan keputusan. Misalnya, ketika perusahaan harus memilih produk mana yang perlu lebih banyak diproduksi, informasi mengenai biaya produksi, kapasitas, dan potensi pendapatan dapat menjadi bahan pertimbangan.
Dengan adanya informasi tersebut, keputusan tidak hanya didasarkan pada perkiraan. Manajemen memiliki dasar yang lebih jelas untuk menentukan penggunaan sumber daya yang tersedia.
Bukan Hanya Mengurangi Biaya
Ketika mendengar istilah efisiensi, sebagian orang mungkin langsung mengaitkannya dengan pengurangan biaya. Padahal, efisiensi tidak selalu berarti mengeluarkan uang sesedikit mungkin. Efisiensi lebih berkaitan dengan bagaimana sumber daya yang tersedia dapat menghasilkan manfaat yang optimal.
Sebagai contoh, perusahaan dapat mengurangi biaya tenaga kerja dengan mengurangi jumlah karyawan. Namun, jika pengurangan tersebut menyebabkan produktivitas turun dan pekerjaan menjadi terlambat, keputusan tersebut belum tentu memberikan hasil yang lebih baik.
Baca Juga
Karena itu, manajemen perlu melihat hubungan antara biaya, produktivitas, kualitas, dan hasil yang diperoleh. Gugkaeva (2025) membahas akuntansi manajemen sebagai salah satu alat yang dapat digunakan untuk mendukung peningkatan efisiensi bisnis. Dengan informasi yang memadai, perusahaan dapat mengevaluasi apakah sumber daya yang digunakan sudah memberikan hasil sesuai dengan tujuan yang ingin dicapai.
Membantu Manajemen Mengambil Keputusan
Dalam menjalankan bisnis, keputusan harus dibuat hampir setiap saat. Mulai dari menentukan harga, mengatur anggaran, memilih pemasok, mengendalikan biaya produksi, hingga menentukan strategi perusahaan. Kesalahan dalam mengambil keputusan dapat menimbulkan pemborosan dan memengaruhi kinerja perusahaan.
Akuntansi manajemen dapat membantu menyediakan informasi yang relevan untuk menghadapi berbagai keputusan tersebut. Jesus et al. (2025) mengaitkan akuntansi manajemen dengan pengambilan keputusan strategis dalam organisasi. Sementara itu, Tapia dan Hernandez (2026) membahas adanya perbedaan dampak dari berbagai teknik akuntansi manajemen terhadap proses pengambilan keputusan organisasi.
Hal ini menunjukkan bahwa akuntansi manajemen bukan hanya digunakan untuk melihat apa yang sudah terjadi. Informasinya juga dapat digunakan sebagai bahan pertimbangan untuk menentukan tindakan berikutnya.
Relevan untuk Berbagai Jenis Perusahaan
Penggunaan akuntansi manajemen tidak terbatas pada perusahaan besar. Usaha kecil dan menengah juga membutuhkan informasi yang dapat membantu pemilik atau pengelola usaha dalam mengendalikan kegiatan bisnisnya.
Musuhuke (2024) membahas hubungan akuntansi manajemen dengan kinerja keuangan usaha kecil dan menengah. Sementara itu, Duong dan Nguyen (2026) menunjukkan bahwa faktor kontekstual juga dapat memengaruhi penerapan akuntansi manajemen dan kinerja bisnis pada UKM di Vietnam.
Artinya, penerapan akuntansi manajemen perlu disesuaikan dengan kondisi masing-masing perusahaan. Perusahaan kecil mungkin tidak membutuhkan sistem informasi yang serumit perusahaan besar. Namun, prinsip dasarnya tetap sama, yaitu menyediakan informasi yang dapat membantu pengelola memahami kondisi usaha dan menentukan penggunaan sumber daya secara lebih tepat.
Dari Angka Menjadi Strategi
Perkembangan bisnis membuat perusahaan tidak cukup hanya mengetahui jumlah keuntungan yang diperoleh. Manajemen juga perlu memahami mengapa keuntungan meningkat atau menurun, bagian mana yang menyebabkan biaya membesar, serta strategi apa yang dapat dilakukan untuk memperbaiki kondisi tersebut.
Pada tahap inilah akuntansi manajemen mulai berperan sebagai bagian dari strategi perusahaan. Ojra, Opute, dan Alsolmi (2021) menjelaskan bahwa akuntansi manajemen strategis memiliki hubungan dengan kinerja dan masih menjadi bidang yang penting untuk dikembangkan. Alamri (2018) juga menemukan adanya hubungan antara aspek-aspek akuntansi manajemen strategis dan kinerja organisasi.
Dengan kata lain, angka yang dihasilkan dari proses akuntansi dapat menjadi bahan untuk membaca kondisi bisnis. Tantangannya adalah bagaimana manajemen mampu mengubah informasi tersebut menjadi keputusan yang tepat.
Optimal Bukan Berarti Memiliki Segalanya
Perusahaan yang bekerja secara optimal bukan berarti perusahaan yang memiliki sumber daya paling banyak. Justru, kemampuan mengelola sumber daya yang tersedia menjadi salah satu hal yang penting.
Perusahaan dengan anggaran terbatas tetap dapat berkembang apabila mampu menentukan prioritas dengan tepat. Sebaliknya, sumber daya yang besar dapat menjadi kurang efektif apabila tidak disertai dengan perencanaan dan pengendalian yang baik.
Penelitian mengenai akuntansi manajemen di berbagai sektor, termasuk manufaktur, jasa, perbankan, dan UKM, menunjukkan bahwa praktik akuntansi manajemen berkaitan dengan kinerja organisasi. Adu-Gyamfi, Kong, dan Chipwere (2020) membahas praktik akuntansi manajemen pada perusahaan manufaktur, sedangkan Bhattarai, Kandel, dan Timilsina (2025) serta Mahatman (2025) mengkaji penerapannya dalam sektor perbankan.
Hal tersebut memperlihatkan bahwa kebutuhan terhadap informasi manajemen muncul di berbagai jenis organisasi. Bentuk dan teknik yang digunakan dapat berbeda, tetapi tujuannya tetap berkaitan dengan bagaimana informasi dapat membantu organisasi menjalankan kegiatan secara lebih terarah.
Saatnya Melihat Akuntansi dari Sudut Pandang yang Berbeda
Akuntansi manajemen sering kali dianggap sebagai sesuatu yang penuh dengan angka dan perhitungan. Padahal, di balik angka tersebut terdapat informasi yang dapat membantu perusahaan menentukan langkah.
Ketika sumber daya terbatas sementara target terus meningkat, perusahaan membutuhkan kemampuan untuk menentukan mana yang harus diprioritaskan. Akuntansi manajemen dapat membantu menyediakan informasi mengenai biaya, kinerja, penggunaan sumber daya, dan berbagai alternatif keputusan.
Karena itu, akuntansi manajemen tidak seharusnya hanya dipandang sebagai kegiatan pencatatan. Ia dapat menjadi bagian dari proses perusahaan dalam bekerja secara lebih terencana, menghindari pemborosan, dan menyesuaikan keputusan dengan kondisi yang dihadapi.
Pada akhirnya, perusahaan tidak selalu membutuhkan lebih banyak sumber daya untuk mencapai target. Yang tidak kalah penting adalah bagaimana sumber daya yang sudah tersedia dapat digunakan secara tepat. Ketika informasi mampu diterjemahkan menjadi keputusan yang baik, keterbatasan sumber daya bukan hanya menjadi hambatan, tetapi dapat menjadi alasan bagi perusahaan untuk bekerja lebih cermat dan terarah.