
Kemajuan teknologi membuat manusia menemukan berbagai inovasi dalam segala hal, salah satunya dalam hal pedagangan. Dengan teknologi, saat ini pedagang dapat memasarkan produknya secara daring baik dilakukan sendiri maupun melalui media pihak ketiga dengan lebih efektif dan efisien sehingga penghasilan yang diperoleh juga akan berpotensi meningkat. Aspek yang tidak dapat dihindari dari penghasilan tersebut adalah pajak.
Pajak penghasilan dikenakan atas penghasilan yang diterima oleh Wajib Pajak. Dalam Peraturan Menteri Keuangan nomor 37 tahun 2025, Kementerian keuangan mengatur terkait tata cara pengenaan pajak penghasilan atas penghasilan yang diterima dari transaksi jual beli online melalui sistem elektronik (e-commerce).
Aspek Keadilan
Seluruh penghasilan yang diterima merupakan objek pajak penghasilan, baik yang diperoleh dari perdagangan langsung maupun melalui platform digital. Seperti halnya kios yang ada di pasar, platform digital tersebut adalah tempat yang digunakan untuk bertemunya penjual dan pembeli sehingga pengenaan pajaknya pun seharusnya tidak berbeda.
Batas omset pengenaan pajak
Direktorat Jenderal Pajak melalui Peraturan Pemerintah nomor 55 tahun 2022 mengatur tentang Batasan omset yang dikenai pajak penghasilan. Ketentuan tersebut menjelaskan bahwa Wajib Pajak orang pribadi yang memiliki peredaran bruto tertentu, atas bagian peredaran bruto dari usaha sampai dengan Rp500.000.000,00 (lima ratus juta rupiah) dalam 1 (satu) Tahun Pajak tidak dikenai Pajak Penghasilan. Pengenaan pajaknya baru akan dimulai jika omsetnya sudah melewati 500 juta rupiah dalam tahun berjalan.
Peran Platform E-Commerce
Baca Juga
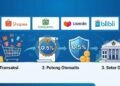
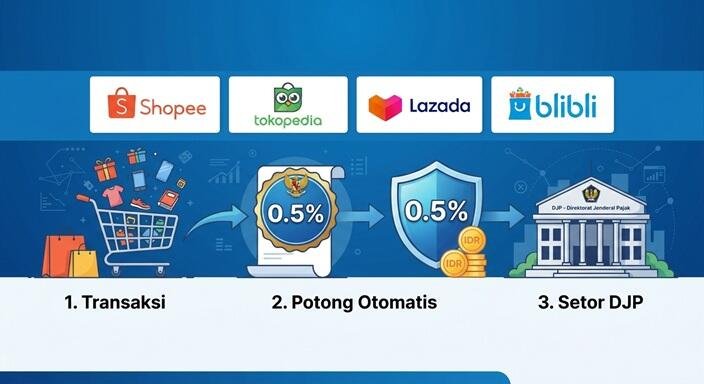
Dalam Peraturan Menteri Keuangan nomor 37 tahun 2025 diatur juga terkait Penunjukan Pihak lain sebagai Pemungut Pajak Penghasilan serta Tata Cara Pemungutan, Penyetoran, dan Pelaporan Pajak Penghasilan yang Dipungut oleh Pihak lain atas Penghasilan yang Diterima atau Diperoleh Pedagang Dalam Negeri dengan Mekanisme Perdagangan melalui Sistem Elektronik. Jadi selain sebagai tempat melakukan transaksi, pemerintah juga telah menunjuk platform e-commerce tersebut sebagai pemungut PPh guna mendukung program pengenaan pajak secara adil dan menyeluruh serta memberikan kemudahan dalam pengenaan pajaknya.
Kesimpulan
Kemudahan bertransaksi melalui platform e-commerce tidak membuat kita terbebas dari ketentuan perpajakannya. Seperti halnya pedagang offline, pedagang online juga memiliki hak dan kewajiban yang sama. Jika penjual patuh terhadap kewajiban perpajakannya, penjual bisa tetap tenang dalam berusaha tanpa takut tersangkut masalah perpajakan di kemudian hari.
*)Tulisan ini adalah pendapat pribadi penulis dan tidak mewakili institusi