
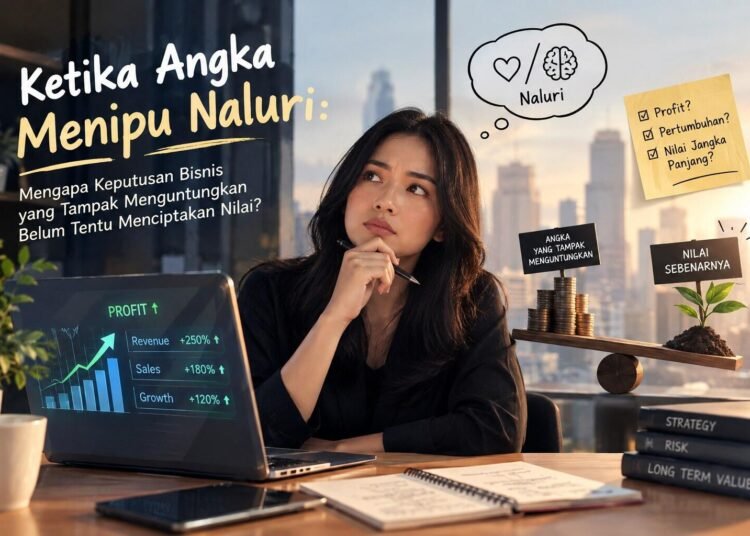
Dalam dunia bisnis yang semakin kompetitif, angka sering kali menjadi dasar utama dalam menentukan keberhasilan suatu perusahaan. Peningkatan penjualan, besarnya laba, dan penurunan biaya kerap dipandang sebagai indikator bahwa perusahaan sedang berada pada jalur yang tepat. Namun, apakah setiap keputusan yang menghasilkan keuntungan secara finansial benar-benar merupakan keputusan yang terbaik?
Pertanyaan tersebut penting karena keberhasilan bisnis tidak selalu dapat dinilai hanya dari angka yang terlihat dalam laporan keuangan. Sebuah perusahaan mungkin mampu meningkatkan laba dalam jangka pendek, tetapi pada saat yang sama mengurangi kualitas produk, mengabaikan kepuasan pelanggan, atau menunda investasi yang sebenarnya dibutuhkan untuk pertumbuhan jangka panjang.
Dalam konteks ini, akuntansi manajemen memiliki peran yang lebih luas daripada sekadar mencatat dan menyajikan informasi biaya. Akuntansi manajemen membantu manajer memahami konsekuensi ekonomi dari berbagai alternatif keputusan, mengevaluasi penggunaan sumber daya, serta mempertimbangkan dampak keputusan terhadap keberlanjutan perusahaan.
Baca Juga
Dengan demikian, persoalan utamanya bukan apakah angka dapat dipercaya, melainkan bagaimana angka tersebut ditafsirkan dan digunakan. Angka merupakan sumber informasi yang penting, tetapi keputusan yang berkualitas tetap membutuhkan analisis, pertimbangan strategis, dan pemahaman terhadap kondisi bisnis secara menyeluruh.
Ketika Keuntungan Tidak Menceritakan Seluruh Kenyataan
Laba merupakan salah satu indikator penting dalam menilai kinerja perusahaan. Akan tetapi, laba yang tinggi belum tentu menggambarkan bahwa seluruh aktivitas perusahaan telah berjalan secara efektif. Angka laba perlu dipahami berdasarkan proses, strategi, dan risiko yang melatarbelakanginya.
Sebagai contoh, perusahaan dapat meningkatkan keuntungan dengan mengurangi anggaran pelatihan karyawan, menunda pemeliharaan mesin, atau menggunakan bahan baku dengan kualitas lebih rendah. Dalam jangka pendek, tindakan tersebut mungkin menurunkan biaya dan meningkatkan laba. Namun, dalam jangka panjang, perusahaan berpotensi menghadapi penurunan produktivitas, peningkatan produk cacat, kerusakan mesin, hingga berkurangnya kepercayaan pelanggan.
Situasi ini menunjukkan bahwa penghematan biaya tidak selalu identik dengan efisiensi. Efisiensi seharusnya dipahami sebagai kemampuan menggunakan sumber daya secara optimal untuk mencapai tujuan organisasi, bukan sekadar mengeluarkan biaya sesedikit mungkin.
Selain itu, keputusan yang tampak menguntungkan dapat menyembunyikan biaya peluang (opportunity cost), yaitu manfaat yang dikorbankan ketika perusahaan memilih satu alternatif dibandingkan alternatif lainnya. Ketika manajemen hanya berfokus pada keuntungan yang langsung terlihat, peluang yang lebih bernilai justru dapat terabaikan.
Oleh karena itu, penilaian terhadap suatu keputusan bisnis perlu mempertimbangkan bukan hanya hasil yang diperoleh saat ini, tetapi juga manfaat yang hilang, risiko yang muncul, dan konsekuensi yang mungkin terjadi pada masa mendatang.
Mengapa Angka Dapat Menghasilkan Keputusan yang Keliru?
Terdapat beberapa faktor yang dapat menyebabkan informasi keuangan digunakan secara kurang tepat dalam pengambilan keputusan manajerial.
Pertama, terlalu berorientasi pada hasil jangka pendek.
Tekanan untuk mencapai target laba dapat mendorong manajer memilih kebijakan yang memberikan hasil cepat, meskipun berpotensi merugikan perusahaan dalam jangka panjang. Misalnya, mengurangi anggaran penelitian dan pengembangan dapat memperbaiki hasil keuangan saat ini, tetapi berisiko menghambat inovasi dan daya saing perusahaan.
Kedua, mengabaikan biaya yang relevan.
Tidak semua biaya harus diperlakukan dengan cara yang sama ketika manajemen membandingkan alternatif keputusan. Biaya relevan adalah biaya masa depan yang berbeda di antara alternatif yang sedang dipertimbangkan. Sebaliknya, biaya yang telah terjadi dan tidak dapat diubah oleh keputusan saat ini umumnya tidak relevan untuk pemilihan alternatif tersebut.
Jika manajemen tidak mampu membedakan kedua jenis informasi ini, keputusan yang diambil dapat menjadi kurang optimal. Karena itu, analisis biaya perlu disesuaikan dengan tujuan keputusan, bukan sekadar berpatokan pada total biaya yang tercantum dalam laporan.
Ketiga, mengabaikan faktor nonkeuangan.
Kinerja perusahaan tidak hanya ditentukan oleh laba dan biaya. Kualitas produk, kepuasan pelanggan, tingkat pergantian karyawan, ketepatan waktu pengiriman, dan kemampuan berinovasi juga dapat memengaruhi keberhasilan bisnis.
Perusahaan yang hanya mengejar indikator keuangan berisiko kehilangan gambaran mengenai faktor-faktor yang membentuk kinerja jangka panjangnya. Informasi nonkeuangan membantu manajemen memahami penyebab di balik perubahan hasil keuangan sekaligus mengidentifikasi potensi masalah lebih awal.
Keempat, menganggap kondisi bisnis selalu stabil.
Keputusan yang tepat dalam satu kondisi belum tentu tepat ketika keadaan berubah. Perubahan harga bahan baku, perilaku konsumen, persaingan, dan teknologi dapat memengaruhi kelayakan suatu strategi.
Oleh sebab itu, hasil analisis perlu disertai pertimbangan terhadap ketidakpastian dan kemungkinan perubahan asumsi. Angka yang terlihat meyakinkan tidak selalu menjamin bahwa keputusan akan memberikan hasil yang sama pada masa depan.
Peran Akuntansi Manajemen dalam Menghasilkan Keputusan yang Lebih Bijak
Akuntansi manajemen membantu perusahaan mengubah data menjadi informasi yang dapat digunakan untuk memilih tindakan yang paling sesuai dengan tujuan organisasi. Peran tersebut dapat dijelaskan melalui beberapa pendekatan.
Pertama, analisis biaya relevan membantu manajemen membandingkan alternatif berdasarkan biaya dan manfaat yang benar-benar berubah akibat keputusan. Pendekatan ini dapat digunakan untuk mempertimbangkan penerimaan pesanan khusus, keputusan memproduksi sendiri atau membeli dari pemasok, serta penghentian suatu lini produk.
Kedua, analisis biaya-volume-laba membantu perusahaan memahami hubungan antara biaya, volume penjualan, harga jual, dan laba. Melalui analisis ini, manajemen dapat memperkirakan titik impas serta menilai bagaimana perubahan volume penjualan atau biaya memengaruhi keuntungan.
Ketiga, penganggaran dan analisis varians membantu perusahaan merencanakan penggunaan sumber daya serta membandingkan realisasi dengan anggaran. Perbedaan antara rencana dan realisasi dapat menjadi bahan evaluasi untuk mengetahui apakah penyimpangan disebabkan oleh perubahan kondisi pasar, ketidakefisienan operasional, atau asumsi perencanaan yang kurang tepat.
Keempat, pengukuran kinerja keuangan dan nonkeuangan memberikan gambaran yang lebih menyeluruh tentang pencapaian perusahaan. Dengan menggabungkan indikator keuangan dan operasional, manajemen dapat menilai apakah peningkatan laba didukung oleh proses bisnis yang sehat dan mampu dipertahankan.
Meskipun demikian, akuntansi manajemen bukan alat yang secara otomatis menjamin keputusan benar. Kualitas keputusan tetap dipengaruhi oleh ketepatan data, relevansi analisis, kemampuan manajer dalam menafsirkan informasi, serta kesediaan organisasi untuk mengevaluasi asumsi yang digunakan.
Ilustrasi Kasus: Pesanan Besar yang Belum Tentu Menguntungkan
Bayangkan sebuah perusahaan manufaktur menerima tawaran pesanan khusus sebanyak 1.000 unit produk dengan harga Rp80.000 per unit. Biaya variabel untuk memproduksi setiap unit adalah Rp60.000, sedangkan biaya tetap yang telah ada tidak berubah apabila pesanan diterima.
Sekilas, pesanan tersebut terlihat menarik karena harga jualnya lebih tinggi daripada biaya variabel per unit. Jika perusahaan memiliki kapasitas produksi menganggur dan pesanan tidak mengganggu penjualan reguler, pesanan tersebut berpotensi memberikan kontribusi positif terhadap laba.
Perhitungannya adalah sebagai berikut:
- Pendapatan pesanan: 1.000 × Rp80.000 = Rp80.000.000.
- Biaya variabel: 1.000 × Rp60.000 = Rp60.000.000.
- Margin kontribusi tambahan: Rp20.000.000.
Berdasarkan asumsi tersebut, pesanan memberikan tambahan margin kontribusi sebesar Rp20.000.000 sebelum memperhitungkan biaya tambahan lainnya.
Namun, keputusan tidak boleh berhenti pada hasil tersebut. Manajemen perlu memastikan apakah pesanan memerlukan biaya pengiriman khusus, lembur karyawan, penyesuaian produksi, atau pengorbanan penjualan reguler. Jika kapasitas produksi penuh, perusahaan juga perlu mempertimbangkan margin kontribusi dari penjualan yang mungkin harus dikorbankan.
Dengan demikian, pesanan yang terlihat menguntungkan belum tentu memberikan manfaat bersih yang sama setelah seluruh konsekuensi relevan diperhitungkan. Contoh ini menegaskan pentingnya menggunakan informasi akuntansi manajemen secara kontekstual, bukan hanya melihat besarnya pendapatan atau selisih harga jual dan biaya produksi.
Mengubah Cara Pandang terhadap Keberhasilan Bisnis
Tantangan perusahaan bukan hanya menghasilkan laba, melainkan memastikan bahwa laba tersebut berasal dari keputusan yang rasional, efisien, dan mendukung keberlanjutan usaha. Untuk mencapainya, manajemen perlu mengembangkan cara pandang yang lebih kritis terhadap indikator kinerja.
Perusahaan sebaiknya tidak langsung menganggap peningkatan laba sebagai bukti bahwa seluruh strategi telah berhasil. Manajemen perlu mengevaluasi sumber pertumbuhan laba, kualitas proses operasional, risiko yang ditanggung, serta dampak keputusan terhadap pelanggan dan kemampuan perusahaan berkembang.
Di sinilah pentingnya mengintegrasikan informasi keuangan dengan informasi nonkeuangan. Laba dapat menunjukkan hasil ekonomi, sedangkan indikator operasional dan strategis membantu menjelaskan bagaimana hasil tersebut dicapai dan apakah hasil itu dapat dipertahankan.
Akuntansi manajemen juga perlu ditempatkan sebagai bagian dari proses pengambilan keputusan, bukan sekadar kegiatan administratif setelah transaksi berlangsung. Informasi biaya dan kinerja akan lebih bernilai apabila digunakan untuk mengevaluasi alternatif sebelum keputusan dibuat, memantau pelaksanaannya, dan memperbaiki strategi berdasarkan hasil evaluasi.
Kesimpulan
Angka merupakan fondasi penting dalam pengambilan keputusan bisnis, tetapi angka tidak dapat menjelaskan seluruh kenyataan secara mandiri. Keputusan yang menghasilkan laba tinggi belum tentu menjadi pilihan terbaik apabila mengabaikan biaya peluang, risiko, kualitas, dan dampak jangka panjang.
Akuntansi manajemen membantu perusahaan melihat persoalan secara lebih menyeluruh melalui analisis biaya relevan, perencanaan laba, penganggaran, serta pengukuran kinerja keuangan dan nonkeuangan. Dengan pendekatan tersebut, manajemen dapat membandingkan alternatif secara lebih rasional dan memahami konsekuensi dari setiap keputusan.
Pada akhirnya, perusahaan yang unggul bukan hanya perusahaan yang mampu menghasilkan keuntungan, melainkan perusahaan yang memahami bagaimana keuntungan tersebut diciptakan dan apakah proses penciptaannya mampu mendukung pertumbuhan yang berkelanjutan.
Sebab, keuntungan adalah hasil yang ingin dicapai, tetapi nilai jangka panjang adalah sesuatu yang harus dibangun melalui keputusan yang tepat.
Oleh: Muhamad Chaerul Iman