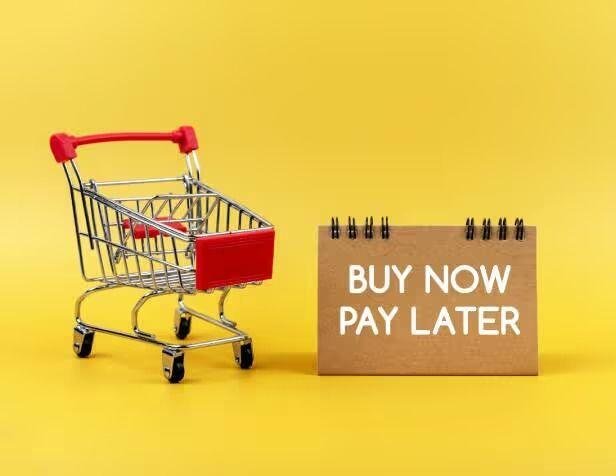
Perkembangan teknologi digital telah membawa perubahan besar dalam kehidupan masyarakat, termasuk dalam cara melakukan transaksi keuangan. Berbagai layanan pembayaran kini hadir untuk memberikan kemudahan bagi konsumen dalam memenuhi kebutuhan sehari-hari. Salah satu layanan yang semakin dikenal adalah Paylater atau Buy Now Pay Later (BNPL), yaitu fasilitas pembayaran yang memungkinkan seseorang membeli barang atau menggunakan jasa sekarang dan melakukan pembayaran di kemudian hari sesuai dengan ketentuan yang berlaku.
Kehadiran Paylater menawarkan kemudahan dalam bertransaksi tanpa harus membayar seluruh harga barang secara langsung. Melalui layanan ini, konsumen dapat memilih pembayaran dengan sistem cicilan atau pembayaran pada waktu yang telah ditentukan. Proses pengajuan yang dilakukan secara digital juga membuat layanan tersebut semakin mudah dikenal masyarakat. Tidak mengherankan jika Paylater menjadi salah satu alternatif pembayaran yang menarik perhatian, terutama di tengah perkembangan gaya hidup digital.
Namun, di balik kemudahan tersebut, terdapat tantangan yang perlu diperhatikan, khususnya dalam hal pengelolaan keuangan. Kemudahan melakukan transaksi terkadang membuat seseorang kurang mempertimbangkan kemampuan finansial sebelum membeli sesuatu. Kondisi ini dapat mendorong munculnya perilaku konsumtif, yaitu kebiasaan membeli barang atau menggunakan jasa bukan berdasarkan kebutuhan, melainkan karena keinginan sesaat.
Kemudahan Transaksi dan Perubahan Pola Konsumsi
Salah satu alasan Paylater menarik perhatian masyarakat adalah fleksibilitas dalam melakukan pembayaran. Konsumen tidak harus mengeluarkan seluruh uang pada saat transaksi berlangsung karena pembayaran dapat dilakukan sesuai jadwal yang telah disepakati. Fasilitas ini dapat memberikan alternatif pembayaran ketika seseorang memiliki kebutuhan tertentu dan membutuhkan pengaturan waktu pembayaran.
Di sisi lain, kemudahan tersebut juga dapat memengaruhi pola konsumsi. Ketika seseorang melihat barang yang menarik dengan pilihan pembayaran secara cicilan, keputusan untuk membeli terkadang menjadi lebih cepat diambil. Harga barang yang terlihat ringan ketika dibagi menjadi beberapa pembayaran dapat membuat konsumen kurang memperhatikan jumlah kewajiban yang sebenarnya harus diselesaikan.
Fenomena ini semakin menarik untuk diperhatikan di kalangan generasi muda yang tumbuh bersama perkembangan teknologi. Aktivitas belanja melalui internet, promosi di media sosial, serta berbagai penawaran menarik dapat memengaruhi keputusan seseorang dalam menggunakan uang. Apabila tidak disertai kemampuan mengendalikan pengeluaran, kemudahan transaksi justru dapat menjadi pemicu kebiasaan belanja yang berlebihan.
Padahal, kemampuan mengelola keuangan tidak hanya berkaitan dengan besarnya penghasilan, tetapi juga bagaimana seseorang menentukan prioritas dalam menggunakan uang. Membeli sesuatu karena sedang tren atau mengikuti kebiasaan orang lain tanpa mempertimbangkan kebutuhan merupakan salah satu contoh keputusan keuangan yang perlu dihindari.
Risiko Keuangan di Balik Penggunaan Paylater
Meskipun memberikan kemudahan, Paylater tetap merupakan fasilitas pembiayaan yang menimbulkan kewajiban pembayaran. Artinya, setiap transaksi yang dilakukan harus diperhitungkan sebagai tanggungan keuangan yang perlu diselesaikan sesuai kesepakatan.
Salah satu risiko yang dapat muncul adalah penumpukan kewajiban pembayaran. Ketika seseorang menggunakan beberapa fasilitas pembayaran sekaligus tanpa memperhitungkan kemampuan keuangannya, jumlah cicilan yang harus dibayar dapat semakin besar. Apabila pengeluaran tersebut tidak diimbangi dengan kondisi keuangan yang memadai, seseorang berisiko mengalami kesulitan dalam memenuhi kewajiban pembayaran.
Selain itu, keterlambatan pembayaran dapat menimbulkan konsekuensi sesuai perjanjian dan ketentuan penyedia layanan. Konsumen juga perlu memperhatikan biaya administrasi, biaya layanan, bunga apabila berlaku, serta ketentuan lainnya sebelum menyetujui transaksi. Hal ini penting karena jumlah pembayaran yang sebenarnya dapat berbeda dari harga awal barang yang dibeli.
Risiko lainnya berkaitan dengan keamanan data pribadi. Dalam proses penggunaan layanan keuangan digital, konsumen biasanya diminta memberikan sejumlah informasi pribadi. Oleh karena itu, penting untuk memahami kebijakan penggunaan data dan memastikan bahwa layanan yang digunakan berada dalam pengawasan serta ketentuan regulator yang berwenang.
Pentingnya Literasi Keuangan bagi Generasi Muda
Salah satu hal yang perlu diperkuat dalam menghadapi perkembangan layanan keuangan digital adalah literasi keuangan. Literasi keuangan merupakan pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap serta perilaku seseorang dalam mengambil keputusan keuangan.
Berdasarkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang diumumkan oleh Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS), indeks literasi keuangan masyarakat Indonesia mencapai 66,46 persen, sedangkan indeks inklusi keuangan mencapai 80,51 persen. Data tersebut menunjukkan bahwa akses masyarakat terhadap layanan keuangan masih lebih tinggi dibandingkan tingkat pemahaman keuangannya. Kondisi ini memperlihatkan pentingnya edukasi agar masyarakat tidak hanya mampu mengakses produk keuangan, tetapi juga memahami manfaat dan risiko yang menyertainya.
Bagi generasi muda, literasi keuangan dapat dimulai melalui kebiasaan sederhana dalam kehidupan sehari-hari. Misalnya, membedakan kebutuhan dan keinginan, membuat anggaran pengeluaran, menyisihkan uang untuk ditabung, serta membiasakan diri mempertimbangkan kemampuan finansial sebelum melakukan pembelian.
Pemahaman tersebut juga membantu seseorang menjadi lebih kritis terhadap berbagai penawaran transaksi digital. Tidak semua barang yang dapat dibeli melalui sistem cicilan harus langsung dimiliki. Keputusan keuangan sebaiknya didasarkan pada kebutuhan dan kemampuan, bukan semata-mata karena adanya kemudahan pembayaran atau promosi yang ditawarkan.
Perlindungan Konsumen dan Peran OJK
Perkembangan layanan Paylater juga menjadi perhatian pemerintah melalui penguatan regulasi di sektor jasa keuangan. Otoritas Jasa Keuangan menerbitkan Peraturan OJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti (Buy Now Pay Later). Peraturan tersebut mengatur penyelenggaraan BNPL oleh bank umum dan perusahaan pembiayaan, termasuk aspek kehati-hatian, keterbukaan informasi, pelindungan konsumen, pelindungan data pribadi, serta mekanisme penagihan.
Selain itu, melalui Peraturan Anggota Dewan Komisioner OJK Nomor 2 Tahun 2026, pengaturan penyelenggaraan BNPL bagi perusahaan pembiayaan dan perusahaan pembiayaan syariah diperjelas, termasuk mengenai analisis kelayakan calon debitur dan keterbukaan informasi. Penguatan aturan ini menjadi bagian dari upaya untuk menciptakan layanan pembiayaan digital yang lebih bertanggung jawab sekaligus melindungi kepentingan konsumen.
Baca Juga
Keberadaan regulasi tersebut menunjukkan bahwa kemudahan layanan keuangan digital perlu diimbangi dengan pengawasan dan perlindungan yang memadai. Namun, perlindungan konsumen tidak hanya bergantung pada regulator dan penyedia layanan. Masyarakat sebagai pengguna juga perlu memiliki kesadaran untuk membaca ketentuan transaksi, memahami kewajiban pembayaran, serta menjaga keamanan informasi pribadi.
Bijak Menggunakan Teknologi untuk Mengelola Keuangan
Pada dasarnya, perkembangan teknologi keuangan merupakan bagian dari perubahan zaman yang dapat memberikan banyak manfaat apabila dimanfaatkan secara tepat. Paylater sebagai salah satu bentuk inovasi pembayaran digital dapat memberikan alternatif transaksi, tetapi tetap memiliki konsekuensi keuangan yang harus dipahami oleh penggunanya.
Generasi muda perlu membangun pola pikir bahwa kemudahan memperoleh sesuatu tidak selalu berarti harus segera memilikinya. Kemampuan menunda keinginan, menentukan prioritas, dan mempertimbangkan kondisi keuangan merupakan bagian penting dari kedewasaan dalam mengambil keputusan.
Oleh karena itu, edukasi mengenai literasi keuangan perlu terus ditingkatkan, baik melalui lingkungan keluarga, sekolah, perguruan tinggi, maupun masyarakat. Pemahaman tentang pengelolaan uang sejak dini dapat membantu generasi muda menghadapi berbagai perkembangan layanan keuangan digital dengan lebih bijaksana.
Pada akhirnya, persoalan utama bukan semata-mata terletak pada keberadaan Paylater, melainkan pada bagaimana masyarakat memahami dan menyikapi penggunaannya. Kemudahan transaksi seharusnya menjadi sarana untuk mendukung kebutuhan, bukan alasan untuk meningkatkan pengeluaran tanpa perencanaan. Dengan pengetahuan keuangan yang memadai, masyarakat diharapkan mampu memanfaatkan perkembangan teknologi secara lebih bertanggung jawab dan membangun kebiasaan finansial yang sehat untuk masa depan.