
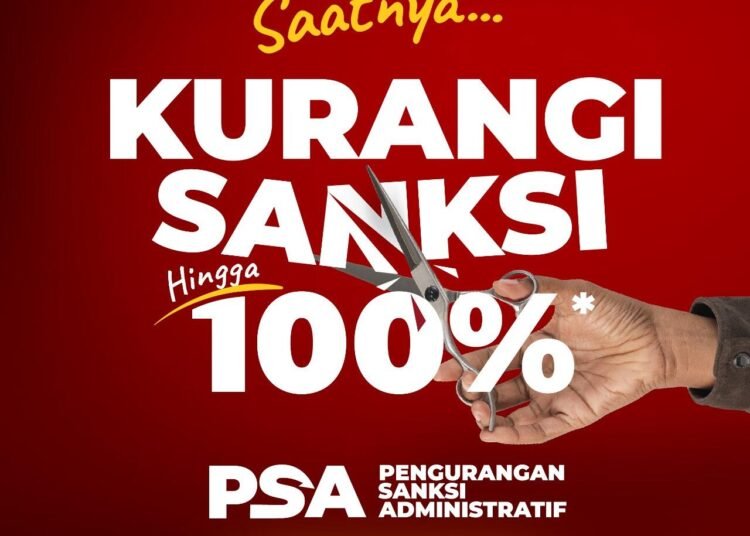
Ayo Manfaatkan Pengurangan Sanksi Administrasi (PSA) Tahun 2026–2027, Wujudkan Kepatuhan Pajak yang Lebih Baik!
Dalam rangka mendorong kepatuhan perpajakan dan mendukung pemulihan perekonomian nasional, pemerintah memberikan kebijakan Pengurangan atau Penghapusan Sanksi Administratif (PSA) melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Kebijakan ini memberikan kesempatan kepada Wajib Pajak untuk menyelesaikan kewajiban perpajakannya dengan memperoleh fasilitas pengurangan, bahkan penghapusan sanksi administratif sesuai dengan persyaratan dan periode yang telah ditentukan.
Apa Itu Pengurangan Sanksi Administratif (PSA)?
Pengurangan atau Penghapusan Sanksi Administratif (PSA) merupakan kebijakan perpajakan yang memberikan fasilitas pengurangan atau penghapusan atas sanksi administratif tertentu yang timbul akibat keterlambatan pelaporan Surat Pemberitahuan (SPT), keterlambatan pembayaran pajak, pembetulan SPT, maupun kondisi perpajakan lainnya sebagaimana diatur dalam ketentuan yang berlaku.
Melalui kebijakan ini, pemerintah memberikan ruang bagi Wajib Pajak untuk memperbaiki kepatuhan administrasi perpajakan sekaligus menyelesaikan kewajiban pajaknya dengan beban sanksi yang lebih ringan.
Landasan Hukum dan Ketentuan Perpajakan
Kebijakan PSA Tahun 2026–2027 didasarkan pada dua ketentuan utama, yaitu:
1. PMK Nomor 71 Tahun 2026, tentang Perubahan atas PMK Nomor 118 Tahun 2024 mengenai Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
2. KEP-239/PJ/2026, tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
PMK Nomor 71 Tahun 2026 mulai berlaku pada 2 Oktober 2026, sedangkan KEP-239/PJ/2026 mulai berlaku pada 8 Oktober 2026.
Jenis Pemindahbukuan yang Dilakukan di Coretax
Fasilitas PSA mencakup beberapa jenis sanksi administratif, antara lain:
1. Denda atas keterlambatan penyampaian SPT.
2. Bunga atas keterlambatan pembayaran atau penyetoran pajak.
3. Bunga atas kekurangan pembayaran pajak akibat pembetulan SPT.
4. Denda atas keterlambatan atau tidak dibuatnya Faktur Pajak maupun Faktur Pajak yang tidak diisi secara lengkap.
5. Bunga atas keterlambatan pembayaran ketetapan pajak.
6. Sanksi administratif berupa bunga dan kenaikan berdasarkan hasil pemeriksaan atau ketetapan pajak tertentu.
7. Denda administratif Pajak Bumi dan Bangunan (PBB).
Pemberian fasilitas tersebut tetap memperhatikan jenis ketetapan atau tagihan pajak, kondisi pelunasan pokok pajak, serta persyaratan khusus yang ditetapkan dalam KEP-239/PJ/2026.
Besaran Pengurangan Sanksi dan Periode Pemanfaatannya
Salah satu hal penting yang perlu diperhatikan oleh Wajib Pajak adalah periode pemanfaatan fasilitas PSA. Besaran pengurangan sanksi diberikan secara bertahap berdasarkan waktu pemenuhan persyaratan.
Besaran pengurangan atau penghapusan sanksi administratif yang ditawarkan beragam mulai dari 100%, 90%, 75%, 50% hingga 25% tergantung dengan kriteria seperti jenis sanksi, periode pelunasan, penyampaian SPT, dan persyaratan lain yang diatur dalam KEP-239/PJ/2026.
Bagaimana Cara Memanfaatkan Fasilitas PSA?
Wajib Pajak perlu terlebih dahulu mengidentifikasi kewajiban perpajakan dan sanksi administratif yang dimiliki. Selanjutnya, perhatikan ketentuan yang berlaku sesuai jenis sanksinya.
Dalam kebijakan ini, terdapat beberapa mekanisme pemanfaatan, antara lain:
1. Pelaporan SPT secara sukarela: Wajib Pajak menyampaikan SPT Tahunan Tahun Pajak 2025 dan sebelumnya dan/atau SPT Masa sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar (KB), sesuai persyaratan kebijakan.
2. Pelunasan pokok pajak: Untuk jenis sanksi tertentu, Wajib Pajak harus terlebih dahulu melunasi pokok pajak terutang agar dapat memperoleh fasilitas pengurangan atau penghapusan sanksi.
3. Pembayaran sebagian sanksi: Untuk jenis sanksi tertentu, Wajib Pajak cukup membayar persentase tertentu dari sanksi administratif sesuai periode yang berlaku.
Fasilitas PSA tidak diberikan secara otomatis untuk seluruh tagihan pajak. Wajib Pajak perlu memperhatikan ketentuan khusus dan mekanisme yang berlaku untuk setiap kelompok sanksi.
Baca Juga
Jangan Lewatkan Kesempatan Ini!
Kebijakan Pengurangan atau Penghapusan Sanksi Administratif merupakan kesempatan bagi Wajib Pajak untuk menata kembali administrasi perpajakannya dan meningkatkan kepatuhan dalam memenuhi kewajiban perpajakan.
Wajib Pajak diharapkan dapat memanfaatkan kebijakan ini dengan memperhatikan jenis sanksi, persyaratan, serta batas waktu yang telah ditentukan. Semakin cepat kewajiban perpajakan diselesaikan sesuai ketentuan, semakin besar pula fasilitas pengurangan sanksi yang berpotensi diperoleh.
Mari manfaatkan kebijakan PSA Tahun 2026–2027 sebagai momentum untuk meningkatkan kepatuhan, mewujudkan administrasi perpajakan yang tertib, dan berkontribusi dalam mendukung pembangunan nasional.