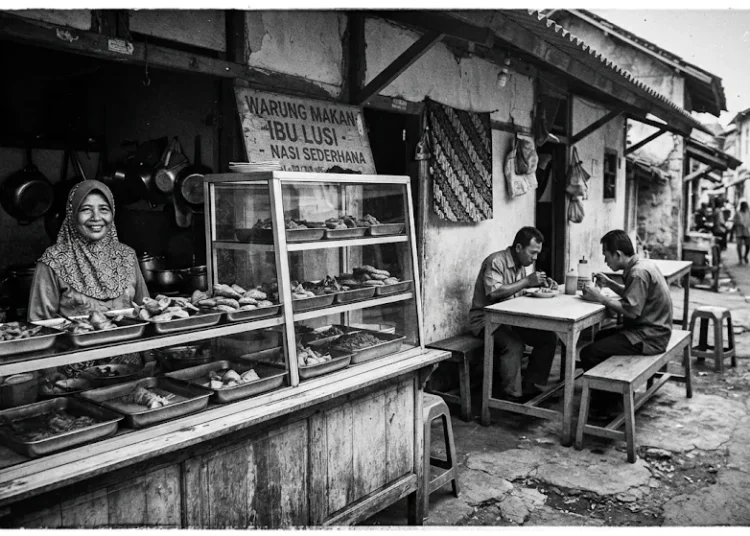
Di tengah dinamika perekonomian masyarakat, pengembangan usaha kecil kerap kali dihadapkan pada pilihan pelik antara menggunakan lembaga keuangan konvensional atau beralih pada sistem yang lebih berkeadilan. Sebuah ilustrasi nyata tergambar dari kisah Ibu Lusi, seorang pedagang warung nasi sederhana di teras rumah yang berencana memperbesar usahanya dengan menambah fasilitas warung, seperti etalase kaca, meja, kursi, hingga pojok working station, dengan total kebutuhan modal sebesar Rp50.000.000. Guna mewujudkan mimpinya, beliau mengajukan pinjaman kepada bank konvensional terdekat dan disetujui dengan skema bunga tetap sebesar 15% per tahun selama tiga tahun serta mempersyaratkan sertifikat rumah sebagai agunan. Pada enam bulan pertama, usaha berjalan lancar dan cicilan terbayar tepat waktu tanpa kurang dan lebih.
Namun, roda kehidupan berwirausaha tidak selalu mulus, di mana pada bulan ketujuh terjadi kendala di luar prediksi berupa proyek perluasan jalan di sekitar lokasi warung yang mengakibatkan akses jalan ditutup, debu bertebaran, serta pelanggan enggan mampir hingga omzet merosot drastis. Di sinilah celah kerentanan sistem kapitalis terlihat jelas; dalam sistem perbankan konvensional, meskipun omzet hancur karena faktor eksternal yang di luar kendali pengusaha, tagihan cicilan dan bunga tetap berjalan kaku tanpa ada ruang toleransi. Bank tetap menagih kewajiban secara penuh, sehingga ketika pembayaran menunggak, denda keterlambatan diberlakukan dan mengakibatkan tumpukan hutang baru yang semakin menjerat.
Jika dianalisis secara mendalam dari sudut pandang syariah, praktik pinjaman dalam sistem kapitalis tersebut memperlihatkan ketimpangan karena seluruh beban dan risiko kegagalan ditanggung sepenuhnya oleh pengusaha seorang diri, sementara pihak pemodal duduk manis tanpa mau tahu kondisi riil di lapangan. Sebaliknya, ekonomi syariah memposisikan uang secara murni sebagai modal produktif yang disuntikkan ke sektor riil sehingga keuntungan maupun kerugian dapat berjalan seirama dengan kondisi omzet bisnis. Apabila terjadi kerugian murni akibat faktor eksternal di luar kelalaian pengelola, sistem syariah menerapkan prinsip berbagi risiko (risk-sharing), di mana lembaga keuangan sebagai pemodal turut menanggung dinamika finansial tersebut. Pendekatan luhur ini membuktikan bahwa ekonomi syariah jauh lebih manusiawi, berkeadilan, dan menjunjung tinggi semangat senasib sepenanggungan dalam menghadapi pasang surut dunia usaha.
Baca Juga
Penulis: Anastasya Novita Angelica dan Muhammad Syarofi (Mahasiswa dan Dosen Prodi Ekonomi Pembangunan, UPN “Veteran” Jawa Timur)