
Artikel ini bertujuan untuk menggambarkan pengelolaan pendapatan dan biaya pada usaha mikro, kecil, dan menengah (UMKM) di bidang rental PlayStation serta menganalisis pentingnya penganggaran perusahaan bagi keberlangsungan usaha. Penyusunan artikel menggunakan pendekatan deskriptif kualitatif dengan wawancara semi-terstruktur sebagai metode pengumpulan informasi. Contoh data yang dibahas menggambarkan usaha rental PlayStation yang telah berjalan sejak 2023, memiliki lima unit konsol, dan menerapkan tarif sewa Rp8.000 per jam. Berdasarkan estimasi yang digunakan, pendapatan usaha mencapai Rp9.600.000 per bulan. Biaya operasional rutin diperkirakan sebesar Rp2.500.000 dan biaya perawatan sekitar Rp300.000 per bulan, sehingga sisa pendapatan setelah biaya tersebut adalah Rp6.800.000 sebelum penyusutan peralatan dan biaya lain yang belum tercatat. Analisis menunjukkan bahwa pencatatan transaksi, penyusunan anggaran pendapatan, pengendalian biaya, serta dana cadangan perawatan diperlukan agar pemilik dapat menilai kondisi usaha dengan lebih tepat. Artikel ini juga menekankan bahwa angka estimasi perlu diverifikasi dengan catatan dan hasil wawancara aktual. Dengan penganggaran sederhana tetapi konsisten, pemilik usaha dapat merencanakan kebutuhan kas, mengantisipasi penurunan pelanggan, dan membuat keputusan usaha berdasarkan informasi yang lebih terukur.
1. Pendahuluan
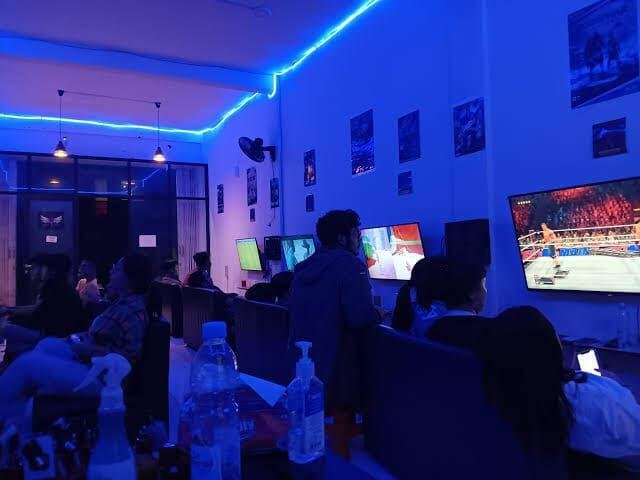
Usaha mikro, kecil, dan menengah (UMKM) memiliki peran penting dalam kegiatan ekonomi karena menyediakan barang atau jasa, membuka peluang kerja, dan menjadi sumber pendapatan bagi masyarakat. Salah satu jenis usaha jasa yang dapat dijalankan dalam skala kecil adalah rental PlayStation (PS). Usaha ini memperoleh pendapatan dari penyewaan konsol permainan berdasarkan lama pemakaian pelanggan. Walaupun bentuk usahanya relatif sederhana, pemilik tetap perlu mengelola pemasukan dan pengeluaran agar kegiatan operasional dapat berlangsung secara berkelanjutan.
Usaha rental PS memiliki beberapa kebutuhan biaya, antara lain biaya listrik, internet, sewa tempat, kebersihan, serta perawatan konsol, televisi, dan stik. Selain itu, peralatan yang digunakan dapat mengalami penurunan nilai dan kerusakan karena pemakaian berulang. Jika pemilik hanya memperhatikan uang yang masuk setiap hari tanpa mencatat seluruh biaya, keuntungan yang terlihat dapat lebih besar daripada keuntungan yang sebenarnya. Oleh karena itu, penganggaran perusahaan dibutuhkan untuk memperkirakan pendapatan dan biaya, mengatur penggunaan dana, serta membantu pemilik mengambil keputusan.
Fokus artikel ini adalah menggambarkan pengelolaan anggaran pada UMKM rental PS, terutama dalam memperkirakan pendapatan bulanan, mengidentifikasi biaya operasional, dan menilai manfaat pencatatan keuangan. Tujuan penulisan adalah menyajikan informasi wawancara secara sistematis, menganalisis kondisi usaha menggunakan konsep penganggaran perusahaan, serta memberikan rekomendasi yang dapat diterapkan oleh pemilik usaha. Topik ini penting dikaji karena penganggaran tidak hanya dibutuhkan oleh perusahaan besar, tetapi juga dapat diterapkan secara sederhana oleh usaha kecil.
2. Metode Wawancara
Artikel ini disusun dengan pendekatan deskriptif kualitatif. Informasi utama dirancang berdasarkan daftar pertanyaan wawancara mengenai sejarah usaha, modal awal, jumlah unit PS, tarif sewa, pendapatan, biaya operasional, perawatan, serta cara pemilik menyusun perkiraan keuangan. Bentuk wawancara yang digunakan adalah wawancara semi-terstruktur, yaitu pertanyaan disiapkan terlebih dahulu tetapi tetap memungkinkan penjelasan tambahan dari narasumber.
Baca Juga
Narasumber yang menjadi fokus pembahasan adalah pemilik usaha rental PS skala kecil yang dalam contoh data ini telah menjalankan usaha sejak 2023. Usaha tersebut digambarkan memiliki lima unit PS dengan tarif sewa Rp8.000 per jam. Waktu dan tempat pelaksanaan wawancara serta identitas narasumber belum dicantumkan karena harus diisi sesuai kegiatan wawancara yang benar-benar dilakukan. Informasi dikumpulkan melalui tanya jawab dan, jika tersedia, dapat diperkuat dengan catatan pendapatan serta pengeluaran usaha.
Informasi kemudian dikelompokkan menjadi data pendapatan, biaya operasional, biaya perawatan, dan praktik penganggaran. Data nominal dihitung secara sederhana untuk memperlihatkan selisih antara pendapatan dan biaya yang telah disebutkan. Analisis dikaitkan dengan konsep anggaran pendapatan, anggaran biaya, pengendalian, dan evaluasi selisih anggaran. Karena nominal yang digunakan berasal dari contoh jawaban sebelumnya, angka tersebut harus dikonfirmasi dan disesuaikan dengan hasil wawancara nyata sebelum artikel dikumpulkan.
3. HASIL DAN PEMBAHASAN
3.1 Hasil Wawancara
Berdasarkan contoh informasi wawancara, usaha rental PS mulai beroperasi pada 2023 dengan modal awal sekitar Rp35.000.000. Modal tersebut berasal dari tabungan pribadi pemilik dan digunakan untuk membeli lima unit PS, televisi, stik, serta perlengkapan dan kebutuhan awal tempat usaha. Pemilik tidak menggunakan pinjaman bank sebagai sumber modal awal.
Tarif penyewaan ditetapkan sebesar Rp8.000 per jam untuk setiap unit. Rata-rata pendapatan harian diperkirakan mencapai Rp320.000. Jika pendapatan tersebut relatif stabil selama 30 hari, pendapatan bulanan dapat diperkirakan sebesar Rp9.600.000. Nilai ini merupakan estimasi berdasarkan rata-rata harian, sehingga pendapatan aktual dapat berubah sesuai jumlah pelanggan, lama pemakaian, hari ramai, dan hari sepi.
Pengeluaran bulanan yang disebutkan dalam contoh meliputi listrik sebesar Rp900.000, internet Rp350.000, sewa tempat Rp1.000.000, serta kebersihan dan kebutuhan lain Rp250.000. Jika dijumlahkan, biaya operasional rutin tersebut mencapai Rp2.500.000 per bulan. Selain itu, biaya perawatan dan perbaikan diperkirakan sebesar Rp300.000 per bulan. Dengan demikian, total biaya yang telah diperhitungkan adalah Rp2.800.000.
Perhitungan sederhana menunjukkan sisa pendapatan setelah biaya operasional dan perawatan sebesar Rp6.800.000 per bulan. Namun, nilai ini belum dapat dianggap sebagai laba bersih final karena belum memperhitungkan penyusutan peralatan, pajak jika berlaku, biaya penggantian stik atau konsol, dan pengeluaran lain yang mungkin belum tercatat. Pemilik juga menyampaikan bahwa pencatatan pemasukan dan pengeluaran serta penyisihan dana untuk perawatan membantu menjaga keuangan usaha tetap teratur.
3.2 Analisis Hasil Wawancara
Perkiraan pendapatan Rp9.600.000 per bulan memberikan gambaran awal mengenai kemampuan usaha menghasilkan pemasukan. Akan tetapi, penggunaan rata-rata pendapatan harian sebagai dasar anggaran perlu disertai pencatatan aktual. Misalnya, pendapatan pada akhir pekan atau masa liburan dapat berbeda dari hari biasa. Jika anggaran hanya didasarkan pada hari yang ramai, pemilik berisiko memperkirakan pendapatan terlalu tinggi dan menggunakan dana untuk pengeluaran yang belum tentu dapat ditutup.
Biaya listrik merupakan salah satu pengeluaran penting karena konsol dan televisi digunakan selama jam operasional. Biaya sewa tempat dan internet juga perlu disiapkan secara rutin, terlepas dari banyak atau sedikitnya pelanggan. Artinya, sebagian pengeluaran bersifat tetap atau relatif tetap dalam jangka pendek, sedangkan biaya perawatan dapat berubah sesuai kondisi peralatan. Pemisahan jenis biaya ini membantu pemilik memahami biaya yang tetap harus dibayar dan biaya yang dapat meningkat karena aktivitas usaha.
Perawatan peralatan perlu direncanakan meskipun tidak selalu terjadi dalam jumlah yang sama setiap bulan. Jika tidak ada dana cadangan, kerusakan konsol atau stik dapat mengurangi jumlah unit yang dapat disewakan dan menurunkan pendapatan. Penyisihan dana perawatan sebesar perkiraan tertentu setiap bulan merupakan langkah awal yang baik, tetapi jumlahnya sebaiknya ditinjau berdasarkan riwayat kerusakan dan biaya penggantian aktual.
Modal awal sebesar Rp35.000.000 juga perlu dipertimbangkan dalam menilai kinerja usaha. Sisa pendapatan setelah biaya rutin tidak otomatis menunjukkan berapa lama modal awal akan kembali, sebab perhitungan tersebut belum memasukkan semua biaya dan perubahan nilai peralatan. Untuk menilai pengembalian modal secara lebih tepat, pemilik perlu menghitung laba setelah seluruh biaya, arus kas, serta kebutuhan investasi pengganti peralatan.
3.3 Keterkaitan dengan Teori Penganggaran Perusahaan
Penganggaran perusahaan merupakan proses menyusun rencana kegiatan dalam bentuk angka untuk periode tertentu. Nafarin (2013) menjelaskan penganggaran sebagai proses penyusunan rencana secara sistematis yang dinyatakan dalam satuan keuangan dan berlaku untuk periode yang akan datang. Dalam usaha rental PS, penerapan konsep tersebut dapat dimulai dengan membuat perkiraan pendapatan bulanan, daftar biaya rutin, dan rencana dana perawatan.
Pertama, anggaran pendapatan dapat disusun berdasarkan tarif sewa, jumlah unit, dan perkiraan jam penggunaan. Dengan tarif Rp8.000 per jam, pendapatan akan dipengaruhi oleh berapa jam setiap unit benar-benar disewa. Karena itu, pencatatan jam sewa harian lebih informatif daripada hanya mencatat jumlah uang yang diterima. Pemilik dapat membandingkan target pendapatan dengan realisasi setiap minggu atau bulan.
Kedua, anggaran biaya membantu memastikan dana tersedia untuk kebutuhan rutin. Biaya listrik, internet, sewa tempat, kebersihan, dan perawatan perlu dicatat secara terpisah. Penyusunan anggaran tersebut dapat mendukung pengendalian biaya, tetapi penghematan tidak boleh mengurangi kualitas layanan atau keselamatan penggunaan peralatan. Setiap biaya yang meningkat perlu ditelusuri penyebabnya, misalnya kenaikan tarif listrik atau kebutuhan perbaikan.
Ketiga, pengendalian anggaran dilakukan dengan membandingkan anggaran dan realisasi. Jika pendapatan aktual lebih rendah dari target, pemilik dapat memeriksa jumlah pelanggan dan jam sewa. Jika biaya perawatan lebih tinggi dari perkiraan, pemilik dapat mengevaluasi kondisi peralatan, pola pemakaian, dan kebutuhan perawatan berkala. Horngren, Datar, dan Rajan (2018) membahas penggunaan informasi biaya untuk perencanaan dan pengendalian; prinsip tersebut relevan bagi usaha kecil karena keputusan yang tepat memerlukan informasi biaya yang dapat dipercaya.
Keempat, penganggaran juga berhubungan dengan arus kas. Usaha dapat terlihat menghasilkan selisih pendapatan dan biaya yang positif, tetapi tetap mengalami kesulitan jika uang tidak tersedia ketika tagihan harus dibayar atau peralatan perlu diperbaiki. Oleh sebab itu, pemilik sebaiknya memisahkan uang usaha dari uang pribadi dan menyisihkan dana untuk biaya rutin, perawatan, serta penggantian peralatan.
3.4 Pendapat dan Rekomendasi Mahasiswa
Menurut saya, usaha rental PS skala kecil dapat menerapkan penganggaran tanpa sistem yang rumit. Langkah pertama adalah mencatat pendapatan setiap hari, termasuk tanggal, jumlah unit yang disewa, jam penggunaan, tarif, dan total penerimaan. Catatan tersebut dapat dibuat menggunakan buku kas atau aplikasi lembar kerja sederhana. Data beberapa bulan akan membantu pemilik mengetahui pola hari ramai dan sepi sehingga target pendapatan menjadi lebih realistis.
Langkah kedua adalah membuat anggaran biaya bulanan dengan memisahkan biaya rutin dan biaya tidak terduga. Pemilik perlu mengecek kembali apakah biaya yang dicatat sudah mencakup semua kebutuhan usaha, termasuk perawatan, penggantian aksesori, kebersihan, dan penyusutan peralatan. Anggaran sebaiknya ditinjau secara berkala, bukan hanya dibuat sekali.
Langkah ketiga adalah melakukan evaluasi setiap akhir bulan. Pemilik dapat membandingkan target dengan realisasi, mencari penyebab selisih, lalu menentukan tindakan yang sesuai. Jika pendapatan turun, promosi paket sewa pada jam sepi atau program pelanggan tetap dapat dipertimbangkan. Jika biaya listrik meningkat, jam operasional dan penggunaan perangkat dapat dievaluasi tanpa mengurangi kenyamanan pelanggan.
Langkah keempat adalah membentuk dana cadangan. Sebagian hasil usaha sebaiknya disimpan untuk perbaikan atau penggantian peralatan sehingga kebutuhan mendadak tidak langsung mengganggu uang operasional. Besarnya dana cadangan perlu disesuaikan dengan kondisi usaha dan riwayat biaya perawatan, bukan ditentukan secara asal.
4. KESIMPULAN DAN SARAN
Berdasarkan contoh hasil wawancara, usaha rental PS dengan lima unit dan tarif Rp8.000 per jam diperkirakan memperoleh pendapatan Rp9.600.000 per bulan. Biaya operasional rutin diperkirakan Rp2.500.000 dan biaya perawatan Rp300.000, sehingga sisa pendapatan setelah biaya yang disebutkan mencapai Rp6.800.000. Angka tersebut masih berupa estimasi dan belum memperhitungkan penyusutan peralatan serta seluruh kemungkinan biaya lainnya.
Pembahasan menunjukkan bahwa penganggaran perusahaan berguna bagi UMKM rental PS untuk memperkirakan pendapatan, merencanakan pengeluaran, mengendalikan biaya, dan menyiapkan dana perawatan. Pencatatan transaksi yang konsisten menjadi dasar agar pemilik dapat mengetahui kondisi keuangan dengan lebih akurat. Dengan demikian, penganggaran sederhana tetap penting meskipun usaha dijalankan dalam skala kecil.
Saran bagi pemilik usaha adalah mencatat seluruh pemasukan dan pengeluaran setiap hari, menyusun anggaran bulanan, memisahkan uang usaha dari uang pribadi, serta mengevaluasi perbedaan antara anggaran dan realisasi. Pemilik juga disarankan menyisihkan dana untuk perawatan dan penggantian peralatan. Bagi mahasiswa, hasil wawancara perlu dianalisis secara objektif dan seluruh nominal dalam artikel harus dikonfirmasi dengan narasumber sebelum dijadikan laporan akhir.
DAFTAR PUSTAKA
Horngren, C. T., Datar, S. M., & Rajan, M. V. (2018). Cost Accounting: A Managerial Emphasis (16th ed.). Pearson.
Nafarin, M. (2013). Penganggaran Perusahaan (Edisi 3). Salemba Emp
Disusun oleh: Nimatun Hasanah
#manajemenekonomidanbisnis #universitaspamulang