
Perusahaan Perlu Perkuat Manajemen Risiko agar Terhindar dari Kerugian dan Krisis Reputasi
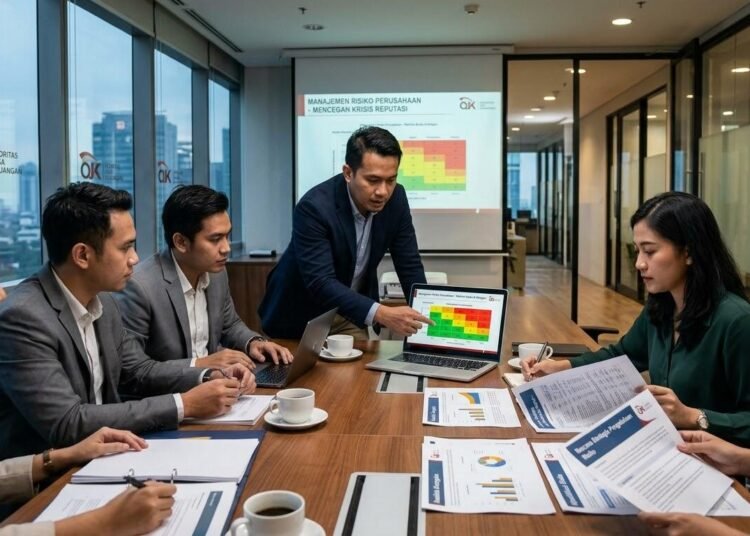
Bogor, 17 Oktober 2026 — Setiap perusahaan menghadapi risiko dalam menjalankan kegiatan bisnisnya. Risiko tersebut tidak hanya berkaitan dengan kerugian keuangan, tetapi juga kesalahan dalam mengambil keputusan, pelanggaran aturan, masalah hukum, hingga menurunnya kepercayaan masyarakat. Oleh karena itu, manajemen risiko menjadi bagian penting dalam menjaga keberlangsungan usaha.
Dalam Bank Risk Management tentang Risiko Strategik, Kepatuhan, Hukum dan Reputasi, dijelaskan bahwa risiko dapat muncul dari kegiatan operasional sehari-hari maupun keputusan strategis perusahaan. Contohnya adalah kesalahan produksi, penggunaan bahan baku yang tidak sesuai, peluncuran produk baru yang kurang matang, serta perubahan kondisi bisnis yang sulit diprediksi.
Permasalahan tersebut menunjukkan bahwa perusahaan tidak cukup hanya mengejar keuntungan. Manajemen juga perlu mempertimbangkan kemungkinan kerugian sebelum mengambil keputusan. Perencanaan yang kurang matang dapat menghambat kegiatan operasional dan memengaruhi kepercayaan pelanggan terhadap perusahaan.
Kerja Sama Menjadi Kunci Pengelolaan Risiko
Baca Juga
Salah satu langkah yang dapat dilakukan adalah membangun kerja sama antara bagian bisnis dan bagian manajemen risiko. Keduanya perlu saling berkoordinasi agar target perusahaan tetap tercapai tanpa mengabaikan potensi kerugian.
Materi Bank Risk Management menjelaskan bahwa pendekatan kemitraan memungkinkan bagian bisnis dan manajemen risiko menilai risiko secara bersama sejak tahap awal perencanaan. Dengan demikian, perusahaan dapat mempertimbangkan berbagai kemungkinan sebelum mengembangkan produk, menentukan harga, atau melakukan investasi.
Sebagai contoh, perusahaan yang berencana meluncurkan produk baru perlu melakukan penilaian terhadap biaya produksi, kebutuhan pasar, teknologi, dan perkiraan keuntungan. Jika permintaan konsumen ternyata lebih rendah daripada perkiraan, perusahaan berpotensi mengalami kerugian. Analisis sejak awal dapat membantu manajemen menyiapkan langkah antisipasi.
Risiko Kepatuhan dan Reputasi Tidak Boleh Diabaikan
Selain risiko operasional dan strategis, perusahaan juga perlu memperhatikan kepatuhan terhadap peraturan serta menjaga reputasinya. Pelanggaran hukum atau ketentuan yang berlaku dapat menimbulkan konsekuensi bagi perusahaan. Sementara itu, pelayanan yang buruk, informasi yang tidak transparan, atau masalah yang tidak ditangani dengan baik dapat mengurangi kepercayaan pelanggan.
Otoritas Jasa Keuangan (OJK) juga menekankan pentingnya pengelolaan risiko dalam sektor jasa keuangan. Melalui Peraturan OJK Nomor 30 Tahun 2025, penyelenggara inovasi teknologi sektor keuangan diwajibkan menerapkan pengelolaan risiko yang mencakup pengawasan, kebijakan dan prosedur, identifikasi, pengukuran, pengendalian, serta pemantauan risiko. Risiko yang dikelola meliputi risiko strategis, operasional, siber, hukum, kepatuhan, dan reputasi (OJK, 2025).
Ketentuan tersebut memperlihatkan bahwa pengelolaan risiko bukan sekadar urusan internal perusahaan, melainkan bagian dari upaya menjaga tata kelola dan kepercayaan terhadap kegiatan usaha.
Langkah Pencegahan untuk Menjaga Keberlangsungan Usaha
Perusahaan dapat memperkuat manajemen risiko dengan mengidentifikasi potensi masalah, menilai tingkat kemungkinan terjadinya risiko, dan menyusun langkah penanganan yang sesuai. Selain itu, evaluasi berkala diperlukan agar kebijakan perusahaan tetap relevan dengan perubahan kondisi bisnis.
Materi Bank Risk Management Bab XII juga menekankan perlunya memasukkan penilaian risiko ke dalam perencanaan bisnis, pengembangan produk, penentuan harga, dan pengukuran kinerja. Artinya, pertimbangan risiko sebaiknya dilakukan sejak proses pengambilan keputusan, bukan hanya setelah kerugian terjadi.
Pada akhirnya, keberhasilan perusahaan tidak hanya ditentukan oleh besarnya keuntungan yang diperoleh, tetapi juga oleh kemampuannya mengelola ketidakpastian. Melalui perencanaan yang matang, kepatuhan terhadap aturan, dan kerja sama antardivisi, perusahaan dapat mengurangi potensi kerugian serta menjaga kepercayaan masyarakat dalam jangka panjang.
Sumber dan Referensi
1. Materi Bank Risk Management, Bab XII, “Risiko Strategik, Kepatuhan, Hukum dan Reputasi”, hlm. 168–182.
2. Otoritas Jasa Keuangan. (2025). Peraturan Otoritas Jasa Keuangan Nomor 30 Tahun 2025 tentang Penyelenggaraan Inovasi Teknologi Sektor Keuangan. “Situs resmi OJK” (https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Terbitkan-Aturan-Perkuat-Tata-Kelola-dan-Manajemen-Risiko-Inovasi-Teknologi-Sektor-Keuangan-Serta-Aset-Keuangan-Digital.aspx).