
Persaingan bisnis yang semakin ketat membuat perusahaan harus lebih cermat dalam menentukan harga jual produknya. Harga merupakan salah satu pertimbangan penting bagi konsumen ketika memutuskan untuk membeli suatu produk. Jika harga terlalu tinggi, konsumen dapat beralih ke produk lain yang dianggap lebih terjangkau. Sebaliknya, jika harga terlalu rendah, perusahaan berisiko memperoleh keuntungan yang kecil atau bahkan mengalami kerugian apabila pendapatan tidak mampu menutupi seluruh biaya yang dikeluarkan.
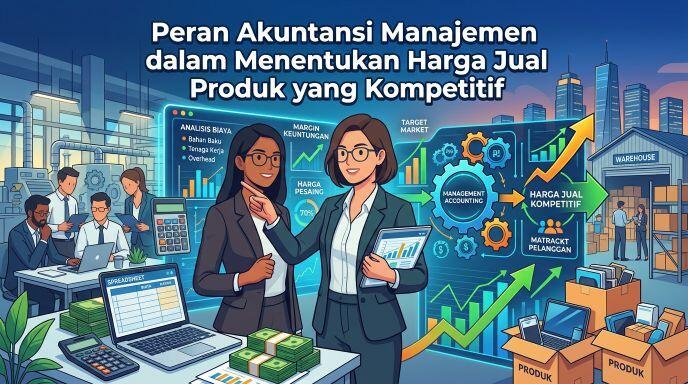
Kondisi tersebut menunjukkan bahwa penentuan harga jual tidak dapat dilakukan hanya berdasarkan perkiraan atau mengikuti harga pesaing. Perusahaan perlu mempertimbangkan biaya produksi, biaya operasional, kondisi pasar, daya beli konsumen, serta keuntungan yang ingin dicapai. Dalam hal ini, akuntansi manajemen memiliki peran penting karena menyediakan informasi keuangan yang dapat digunakan sebagai dasar dalam merencanakan kegiatan usaha dan mengambil keputusan.
Akuntansi manajemen membantu manajemen memahami besarnya biaya yang dikeluarkan untuk menghasilkan suatu produk. Informasi tersebut dapat digunakan untuk mengevaluasi efisiensi kegiatan produksi, menentukan harga jual yang sesuai, dan memperkirakan keuntungan yang akan diperoleh. Oleh karena itu, penerapan akuntansi manajemen menjadi salah satu upaya yang dapat dilakukan perusahaan untuk mempertahankan daya saing sekaligus menjaga keberlangsungan usahanya.
Pembahasan
Peran Akuntansi Manajemen dalam Penentuan Harga Jual
Akuntansi manajemen merupakan proses penyediaan informasi yang digunakan oleh pihak internal perusahaan untuk mendukung perencanaan, pengendalian, dan pengambilan keputusan. Salah satu penerapannya adalah membantu perusahaan menentukan harga jual produk berdasarkan perhitungan biaya yang lebih terarah. Informasi biaya tersebut memberikan gambaran mengenai sumber daya yang digunakan dalam proses produksi maupun kegiatan operasional lainnya.
Dalam menentukan harga jual, perusahaan perlu mengetahui seluruh komponen biaya yang berkaitan dengan produk. Biaya tersebut dapat berupa biaya bahan baku, tenaga kerja langsung, dan biaya overhead produksi. Selain itu, perusahaan juga perlu memperhatikan biaya pemasaran, distribusi, serta administrasi yang mendukung kegiatan penjualan. Apabila terdapat biaya yang tidak diperhitungkan secara tepat, harga jual yang ditetapkan berpotensi tidak mampu menghasilkan keuntungan sesuai dengan target perusahaan.
Melalui informasi yang dihasilkan akuntansi manajemen, perusahaan dapat memperkirakan batas harga yang masih memungkinkan untuk memperoleh laba. Manajemen juga dapat membandingkan beberapa alternatif harga dan melihat dampaknya terhadap pendapatan serta keuntungan. Dengan demikian, keputusan penetapan harga tidak hanya didasarkan pada keinginan memperoleh keuntungan sebesar-besarnya, tetapi juga mempertimbangkan kemampuan pasar dalam menerima harga tersebut.
### Perhitungan Biaya sebagai Dasar Penetapan Harga
Salah satu hal mendasar dalam menentukan harga jual adalah menghitung biaya produk secara akurat. Perusahaan harus mampu membedakan biaya tetap dan biaya variabel agar dapat memahami bagaimana perubahan jumlah produksi memengaruhi total biaya. Biaya tetap merupakan biaya yang secara keseluruhan relatif tidak berubah dalam rentang aktivitas tertentu, seperti biaya sewa tempat. Sementara itu, biaya variabel berubah mengikuti tingkat aktivitas produksi, misalnya penggunaan bahan baku.
Pemahaman mengenai perilaku biaya membantu manajemen memperkirakan biaya per unit pada berbagai tingkat produksi. Ketika volume produksi meningkat, biaya tetap per unit dapat menurun selama kapasitas dan kondisi operasional yang relevan tidak berubah. Namun, peningkatan produksi tidak selalu menjamin keuntungan yang lebih besar karena perusahaan tetap harus mempertimbangkan permintaan pasar, kapasitas produksi, serta biaya tambahan yang mungkin muncul.
Sebagai contoh, sebuah usaha makanan memproduksi 1.000 kotak makanan dengan total biaya produksi sebesar Rp8.000.000. Berdasarkan perhitungan tersebut, biaya produksi rata-rata mencapai Rp8.000 per kotak. Jika perusahaan ingin memperoleh laba sebesar Rp2.000 per kotak, harga jual awal yang dipertimbangkan adalah Rp10.000 per kotak.
Meskipun demikian, angka tersebut belum tentu menjadi harga jual akhir yang paling tepat. Perusahaan masih perlu memastikan apakah biaya pemasaran, distribusi, dan biaya lainnya telah diperhitungkan. Selain itu, manajemen perlu membandingkan harga tersebut dengan produk sejenis di pasar. Contoh ini menunjukkan bahwa perhitungan biaya merupakan dasar penting dalam penetapan harga, tetapi tetap harus disesuaikan dengan kondisi bisnis yang sebenarnya.
Strategi Menentukan Harga Jual yang Kompetitif
Dalam praktiknya, perusahaan dapat menggunakan beberapa pendekatan untuk menentukan harga jual. Salah satunya adalah metode cost-plus pricing, yaitu menetapkan harga berdasarkan biaya yang diperhitungkan ditambah margin keuntungan yang diharapkan. Metode ini membantu perusahaan menentukan harga dengan lebih sistematis karena keputusan didasarkan pada informasi biaya dan target laba.
Namun, penggunaan cost-plus pricing perlu dilakukan secara hati-hati. Harga yang dihasilkan dari perhitungan biaya belum tentu sesuai dengan harga yang bersedia dibayar konsumen. Apabila perusahaan menetapkan margin terlalu tinggi tanpa mempertimbangkan kondisi pasar, produknya dapat menjadi kurang kompetitif. Sebaliknya, margin yang terlalu rendah dapat mengurangi kemampuan perusahaan dalam membiayai operasional dan mengembangkan usahanya.
Pendekatan lain yang dapat digunakan adalah target costing. Pendekatan ini dimulai dengan memperkirakan harga yang dapat diterima pasar, kemudian menentukan biaya maksimum yang perlu dicapai agar perusahaan tetap memperoleh keuntungan yang diharapkan. Dengan pendekatan tersebut, perusahaan tidak hanya berfokus pada penentuan harga setelah produk selesai dibuat, tetapi juga mempertimbangkan efisiensi biaya sejak tahap perencanaan produk.
Penelitian Sumangkut (2016) mengenai pendekatan target costing pada UD. Cinta Kasih membahas penggunaan pendekatan tersebut untuk menilai efisiensi produksi. Penelitian tersebut menunjukkan relevansi pengendalian biaya dalam upaya mencapai target keuntungan. Sementara itu, Liazhari dan Bachtiar (2025) mengkaji penggunaan kalkulasi biaya langsung sebagai sumber informasi dalam penetapan harga jual pada usaha Homecake. Kajian tersebut memperlihatkan pentingnya informasi biaya yang sesuai dengan kebutuhan manajemen ketika menentukan harga produk.
Kedua pendekatan tersebut memiliki kegunaan yang berbeda. Cost-plus pricing dapat membantu perusahaan menyusun harga berdasarkan biaya dan margin yang diharapkan, sedangkan target costing dapat membantu perusahaan menyesuaikan biaya dengan harga yang dapat diterima pasar. Pemilihan metode sebaiknya disesuaikan dengan karakteristik usaha, struktur biaya, kondisi persaingan, dan tujuan perusahaan.
Hubungan Harga Jual, Permintaan Pasar, dan Keuntungan
Harga jual memiliki hubungan erat dengan permintaan konsumen dan keuntungan perusahaan. Pada kondisi tertentu, kenaikan harga dapat meningkatkan pendapatan per unit, tetapi juga berpotensi menurunkan jumlah produk yang terjual. Sebaliknya, penurunan harga dapat menarik lebih banyak pembeli, tetapi belum tentu meningkatkan laba apabila tambahan penjualan tidak mampu menutup penurunan margin keuntungan.
Oleh karena itu, perusahaan perlu menganalisis hubungan antara biaya, volume penjualan, dan laba. Salah satu alat yang dapat digunakan adalah analisis cost-volume-profit (CVP). Analisis ini membantu manajemen memahami bagaimana perubahan harga jual, biaya, dan jumlah produk yang terjual memengaruhi keuntungan. Perusahaan juga dapat memperkirakan titik impas atau break-even point, yaitu kondisi ketika total pendapatan sama dengan total biaya sehingga perusahaan belum memperoleh laba maupun mengalami kerugian.
Sebagai contoh, sebuah usaha yang menurunkan harga jual perlu menghitung berapa banyak tambahan penjualan yang dibutuhkan agar keuntungan tidak menurun. Jika penurunan harga tidak diikuti peningkatan volume penjualan yang memadai, keputusan tersebut justru dapat merugikan perusahaan. Karena itu, strategi harga perlu didukung oleh perhitungan yang realistis, bukan sekadar mengikuti tindakan pesaing.
Selain perhitungan keuangan, perusahaan juga perlu memperhatikan kualitas produk, pelayanan, kemudahan pembelian, dan kepercayaan konsumen. Harga yang kompetitif tidak selalu berarti harga paling murah. Produk dengan kualitas yang baik dan pelayanan yang memuaskan dapat memiliki nilai lebih di mata konsumen. Dengan demikian, perusahaan perlu memastikan bahwa harga yang ditetapkan sebanding dengan manfaat yang diterima pelanggan.
Baca Juga
Tantangan Penerapan Akuntansi Manajemen pada UMKM
Penerapan akuntansi manajemen tidak hanya dibutuhkan oleh perusahaan besar, tetapi juga penting bagi usaha mikro, kecil, dan menengah (UMKM). Dalam kegiatan sehari-hari, sebagian pelaku usaha menghadapi kendala berupa keterbatasan pengetahuan akuntansi, pencatatan keuangan yang belum teratur, dan kesulitan memisahkan uang pribadi dari uang usaha. Kondisi tersebut dapat menyebabkan perhitungan biaya dan keuntungan menjadi kurang akurat.
Sebagai contoh, pelaku usaha makanan mungkin hanya menghitung biaya bahan baku ketika menentukan harga jual. Padahal, kegiatan usahanya juga membutuhkan kemasan, gas, listrik, transportasi, serta biaya lain yang mendukung proses produksi dan penjualan. Apabila komponen tersebut diabaikan, keuntungan yang terlihat dari penjualan belum tentu mencerminkan keuntungan usaha yang sebenarnya.
Untuk mengatasi masalah tersebut, pelaku UMKM dapat memulai dengan pencatatan sederhana mengenai seluruh pengeluaran dan pemasukan. Selanjutnya, biaya dapat dikelompokkan berdasarkan jenisnya agar lebih mudah dianalisis. Penggunaan aplikasi pencatatan keuangan juga dapat membantu selama data yang dimasukkan akurat dan diperbarui secara konsisten.
Informasi tersebut dapat digunakan untuk mengevaluasi produk yang memberikan keuntungan lebih baik, mengidentifikasi pemborosan, serta mempertimbangkan perubahan harga. Dengan pencatatan yang teratur, keputusan bisnis dapat dibuat berdasarkan kondisi keuangan yang lebih jelas daripada sekadar perkiraan.
Walaupun demikian, penerapan akuntansi manajemen tidak otomatis menyelesaikan seluruh persoalan penetapan harga. Keakuratan data, kemampuan menganalisis informasi, perubahan harga bahan baku, dan kondisi persaingan tetap memengaruhi kualitas keputusan. Oleh sebab itu, perusahaan perlu melakukan evaluasi secara berkala agar strategi harga tetap sesuai dengan perkembangan usaha dan kebutuhan konsumen.
Kesimpulan
Akuntansi manajemen memiliki peran penting dalam membantu perusahaan menentukan harga jual produk yang kompetitif. Melalui informasi biaya, analisis keuntungan, dan evaluasi kegiatan operasional, manajemen dapat menetapkan harga dengan mempertimbangkan kebutuhan perusahaan sekaligus kondisi pasar. Perhitungan biaya yang akurat juga membantu perusahaan menghindari penetapan harga yang terlalu rendah sehingga merugikan usaha atau terlalu tinggi sehingga mengurangi daya tarik produk bagi konsumen.
Penggunaan metode seperti cost-plus pricing, target costing, dan analisis cost-volume-profit dapat mendukung proses penentuan harga sesuai dengan tujuan dan karakteristik bisnis. Namun, setiap metode perlu diterapkan dengan mempertimbangkan kualitas data, permintaan konsumen, harga pesaing, serta nilai yang ditawarkan produk.
Pada akhirnya, harga jual yang kompetitif bukan sekadar harga yang lebih murah daripada produk pesaing. Harga yang baik adalah harga yang dapat diterima konsumen, mampu menutup biaya yang relevan, memberikan keuntungan yang wajar, dan mendukung keberlangsungan usaha dalam jangka panjang. Dengan penerapan akuntansi manajemen yang tepat, perusahaan maupun UMKM memiliki dasar yang lebih kuat untuk mengambil keputusan harga secara terencana dan bertanggung jawab.
Daftar Pustaka
Liazhari, M., & Bachtiar, Y. (2025). Pentingnya penggunaan metode kalkulasi biaya langsung sebagai penghasil informasi manajemen dalam penetapan harga jual produk pada Toko Homecake. *Journal AK-99, 5*(1). https://doi.org/10.31850/ak99.v5i1.3719
OpenStax. (2019). *Principles of Accounting, Volume 2: Managerial Accounting*. Rice University. https://openstax.org/books/principles-managerial-accounting
Sumangkut, G. G. (2016). Pendekatan target costing sebagai alat penilaian efis
iensi produksi pada UD. Cinta Kasih. *Jurnal Berkala Ilmiah Efisiensi, 16*(4).