
Kemudahan perpajakan bagi UMKM tetap dipertahankan, tetapi dengan sasaran yang semakin tepat. Apa saja perubahan pentingnya?
Usaha Mikro, Kecil, dan Menengah (UMKM) memiliki peran penting dalam perekonomian Indonesia. Untuk mendukung pelaku usaha dalam memenuhi kewajiban perpajakan sekaligus mendorong kegiatan ekonomi formal, pemerintah memberikan berbagai kemudahan dalam pengenaan Pajak Penghasilan (PPh).
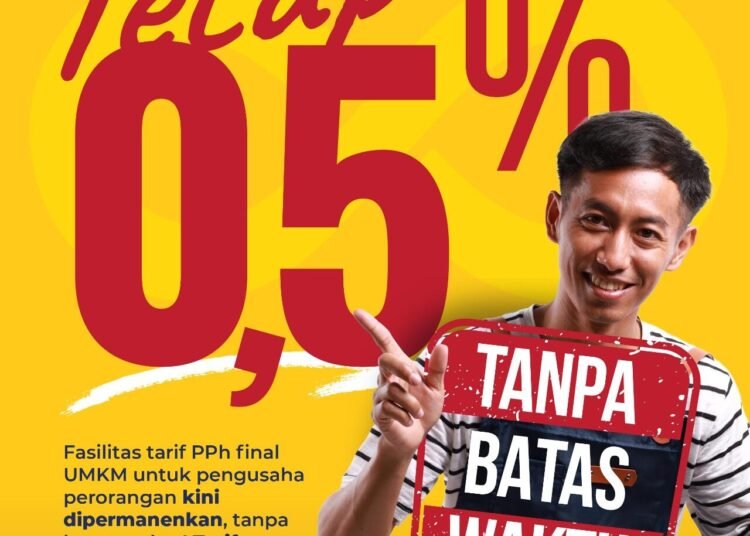
Salah satu bentuk kemudahan tersebut adalah PPh Final dengan tarif 0,5 persen atas penghasilan dari usaha dengan peredaran bruto tertentu. Ketentuan ini sebelumnya diatur antara lain melalui Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (PP 55/2022).
Seiring dengan perkembangan dunia usaha dan evaluasi terhadap pelaksanaan kebijakan, pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022 (PP 20/2026). Peraturan ini diundangkan pada 22 April 2026 dan membawa sejumlah perubahan penting terhadap pemberian fasilitas PPh Final bagi Wajib Pajak dengan peredaran bruto tertentu.
Tarif 0,5 Persen Tetap Berlaku
Hal pertama yang perlu dipahami adalah bahwa PP 20/2026 tidak menghapus PPh Final UMKM dan tidak menaikkan tarifnya.
Berdasarkan ketentuan terbaru, tarif PPh Final tetap sebesar 0,5 persen bagi Wajib Pajak yang memenuhi persyaratan. Batas peredaran bruto yang menjadi salah satu kriteria juga tetap sebesar Rp4,8 miliar dalam satu Tahun Pajak.
Dengan demikian, perubahan melalui PP 20/2026 bukan terletak pada tarif ataupun batas omzet, melainkan terutama pada siapa yang dapat memanfaatkan fasilitas tersebut, bagaimana batas omzet ditentukan, serta jangka waktu pemanfaatannya.
Kebijakan ini diarahkan agar fasilitas PPh Final benar-benar dapat dimanfaatkan oleh pelaku usaha yang menjadi sasaran kebijakan, sekaligus memberikan kepastian dan kesederhanaan dalam pemenuhan kewajiban perpajakan.
Siapa yang Dapat Memanfaatkan PPh Final 0,5 Persen?
PP 20/2026 mempersempit kelompok Wajib Pajak yang dapat memanfaatkan fasilitas PPh Final 0,5 persen.
Berdasarkan ketentuan terbaru, fasilitas tersebut dapat dimanfaatkan oleh:
1. Wajib Pajak orang pribadi;
2. Wajib Pajak badan berbentuk perseroan perorangan yang didirikan oleh satu orang; dan
3. Koperasi, dengan ketentuan dan jangka waktu tertentu
sepanjang memenuhi ketentuan mengenai peredaran bruto dan persyaratan lainnya.
Perubahan ini perlu menjadi perhatian bagi Wajib Pajak badan. Berdasarkan PP 55/2022, fasilitas PPh Final juga dapat dimanfaatkan oleh beberapa bentuk badan usaha seperti CV, firma, perseroan terbatas, serta badan usaha milik desa/desa bersama sesuai dengan persyaratan dan jangka waktu yang berlaku.
Dengan PP 20/2026, kelompok badan usaha tersebut tidak lagi termasuk dalam subjek yang dapat menggunakan fasilitas PPh Final berdasarkan ketentuan baru.
Namun, terdapat ketentuan peralihan bagi Wajib Pajak yang sebelumnya telah menggunakan fasilitas berdasarkan PP 55/2022. Sebagai contoh, CV yang sudah menggunakan PPh Final berdasarkan PP 55/2022 masih dapat menggunakan fasilitas tersebut sampai dengan akhir Tahun Pajak 2026, sepanjang tetap memenuhi kriteria yang berlaku berdasarkan ketentuan sebelumnya.
Dengan demikian, perlu dibedakan antara Wajib Pajak yang sudah menggunakan fasilitas sebelum PP 20/2026 berlaku dan Wajib Pajak yang baru terdaftar setelah ketentuan baru berlaku.
Batas Peredaran Bruto Tetap Rp4,8 Miliar
Salah satu kriteria utama untuk menggunakan PPh Final 0,5 persen adalah peredaran bruto yang tidak melebihi Rp4,8 miliar dalam satu Tahun Pajak.
Namun, PP 20/2026 memberikan penegasan lebih lanjut mengenai cara menentukan peredaran bruto tersebut.
Dalam kondisi tertentu, peredaran bruto tidak hanya dilihat dari satu kegiatan usaha atau satu entitas saja. Ketentuan terbaru dapat memperhitungkan penggabungan peredaran bruto, termasuk dalam kondisi tertentu antara Wajib Pajak, pasangan suami istri, dan perseroan perorangan yang didirikan oleh mereka.
Ketentuan ini antara lain dimaksudkan untuk mencegah praktik pemecahan usaha atau firm splitting, yaitu membagi kegiatan usaha ke dalam beberapa entitas agar masing-masing tetap berada di bawah batas Rp4,8 miliar dan dapat terus menggunakan fasilitas PPh Final 0,5 persen.
Oleh karena itu, dalam menentukan apakah suatu Wajib Pajak memenuhi batas omzet, tidak cukup hanya melihat omzet satu entitas secara terpisah. Hubungan dan kondisi usaha tertentu juga perlu diperhatikan sesuai ketentuan yang berlaku.
Khusus Wajib Pajak Orang Pribadi: Omzet Sampai dengan Rp500 Juta Tidak Dikenai PPh
Kemudahan penting yang telah diperkenalkan melalui PP 55/2022 dan tetap dipertahankan adalah fasilitas bagi Wajib Pajak orang pribadi dengan peredaran bruto tertentu.
Bagian peredaran bruto sampai dengan Rp500 juta dalam satu Tahun Pajak tidak dikenai PPh Final sesuai ketentuan yang berlaku.
Dengan demikian, tarif 0,5 persen tidak serta-merta dikenakan atas seluruh omzet Wajib Pajak orang pribadi.
Sebagai contoh, seorang Wajib Pajak orang pribadi memiliki usaha perdagangan dengan omzet selama satu Tahun Pajak sebesar Rp800 juta.
Penghitungannya adalah:
Omzet setahun: Rp800.000.000
Bagian omzet yang tidak dikenai PPh Final: Rp500.000.000
Omzet yang dikenai PPh Final: Rp300.000.000
PPh Final yang terutang:
0,5% × Rp300.000.000 = Rp1.500.000
Dengan demikian, PPh Final yang terutang adalah Rp1,5 juta, sepanjang Wajib Pajak memenuhi seluruh persyaratan yang ditentukan.
Ketentuan omzet Rp500 juta ini merupakan salah satu bentuk keberpihakan kebijakan perpajakan kepada pelaku usaha orang pribadi dengan skala usaha yang masih relatif kecil.
Tidak Semua Penghasilan Dapat Menggunakan Tarif 0,5 Persen
Hal lain yang perlu diperhatikan adalah bahwa tidak semua penghasilan Wajib Pajak dengan omzet di bawah Rp4,8 miliar otomatis dapat dikenai PPh Final 0,5 persen.
PP 20/2026 mengecualikan beberapa jenis penghasilan dari pengenaan PPh Final tersebut, antara lain:
· penghasilan Wajib Pajak orang pribadi dari jasa sehubungan dengan pekerjaan bebas;
· penghasilan yang diterima atau diperoleh dari luar negeri yang pajaknya terutang atau telah dibayar di luar negeri;
· penghasilan yang telah dikenai PPh Final berdasarkan ketentuan perpajakan tersendiri; dan
· penghasilan yang dikecualikan dari objek pajak.
Pekerjaan bebas yang dimaksud mencakup berbagai profesi, antara lain pengacara, akuntan, arsitek, dokter, konsultan, notaris, pejabat pembuat akta tanah, penilai, aktuaris, serta tenaga ahli lainnya.
Selain itu, ketentuan tersebut juga mencakup profesi seperti penyanyi, pemain musik, pembawa acara, pelawak, bintang film, model, seniman, olahragawan, serta pembuat atau pencipta konten pada media daring seperti influencer, selebgram, blogger, dan vlogger.
Oleh karena itu, penting bagi Wajib Pajak untuk terlebih dahulu mengidentifikasi jenis penghasilan dan kegiatan yang dilakukan, bukan hanya melihat jumlah omzet.
Jangka Waktu Pemanfaatan PPh Final 0,5 Persen
Perubahan penting lainnya dalam PP 20/2026 adalah mengenai jangka waktu pemanfaatan fasilitas.
Dalam ketentuan sebelumnya, pemanfaatan PPh Final 0,5 persen dibatasi dalam jangka waktu tertentu. PP 20/2026 kemudian mengubah ketentuan tersebut.
Untuk Wajib Pajak orang pribadi dan perseroan perorangan yang didirikan oleh satu orang, fasilitas PPh Final 0,5 persen dapat digunakan sepanjang Wajib Pajak masih memenuhi kriteria yang ditentukan atau sampai Wajib Pajak memilih untuk menggunakan ketentuan tarif PPh berdasarkan ketentuan umum. Dengan demikian, tidak lagi terdapat batas waktu tujuh tahun untuk Wajib Pajak orang pribadi dan empat tahun untuk perseroan perorangan sebagaimana ketentuan sebelumnya.
Sementara itu, koperasi tetap memiliki jangka waktu pemanfaatan PPh Final paling lama empat Tahun Pajak sejak Tahun Pajak koperasi terdaftar, sepanjang memenuhi persyaratan yang ditentukan.
Perubahan ini memberikan kepastian bagi pelaku usaha orang pribadi dan perseroan perorangan yang masih berada dalam skala usaha yang memenuhi kriteria untuk tetap mendapatkan kemudahan perpajakan.
Bagaimana dengan CV, Firma, dan PT?
Pertanyaan yang cukup sering muncul setelah berlakunya PP 20/2026 adalah mengenai status CV, firma, dan perseroan terbatas.
Untuk Wajib Pajak badan yang baru terdaftar, CV, firma, dan PT selain perseroan perorangan tidak termasuk dalam kelompok yang dapat menggunakan fasilitas PPh Final 0,5 persen berdasarkan PP 20/2026.
Namun, Wajib Pajak yang sudah menggunakan fasilitas berdasarkan PP 55/2022 tidak serta-merta kehilangan fasilitas pada saat PP 20/2026 berlaku. Ketentuan peralihan memberikan kesempatan kepada kelompok tertentu untuk tetap menggunakan PPh Final sampai dengan jangka waktu yang ditentukan.
Sebagai contoh, CV yang berdasarkan PP 55/2022 masih memiliki jangka waktu pemanfaatan PPh Final sampai dengan Tahun Pajak 2026 dapat tetap menggunakan fasilitas tersebut sampai akhir Tahun Pajak 2026 sepanjang memenuhi ketentuan peralihan. Setelah itu, Wajib Pajak perlu menggunakan ketentuan perpajakan yang sesuai dengan status dan kegiatan usahanya.
Dengan demikian, Wajib Pajak badan perlu memperhatikan tanggal terdaftar, jenis badan usaha, riwayat pemanfaatan PPh Final, dan ketentuan peralihan sebelum menentukan perlakuan pajaknya.
Contoh Sederhana Penghitungan PPh Final UMKM
Sebagai ilustrasi, Tuan A menjalankan usaha perdagangan dan berstatus sebagai Wajib Pajak orang pribadi.
Pada Tahun Pajak 2026, omzet usahanya sebesar Rp1,2 miliar dan seluruh penghasilan tersebut merupakan penghasilan usaha yang memenuhi ketentuan untuk dikenai PPh Final.
Perhitungannya:
Omzet: Rp1.200.000.000
Bagian omzet tidak dikenai PPh Final: Rp500.000.000
Bagian omzet yang dikenai PPh Final: Rp700.000.000
PPh Final:
0,5% × Rp700.000.000 = Rp3.500.000
Dengan demikian, PPh Final yang terutang adalah Rp3,5 juta.
Contoh tersebut menunjukkan bahwa untuk Wajib Pajak orang pribadi, bagian omzet sampai dengan Rp500 juta memperoleh fasilitas tidak dikenai PPh sesuai ketentuan. Tarif 0,5 persen diterapkan atas bagian omzet yang menjadi dasar pengenaan pajak.
PPh Final Memberikan Kemudahan, tetapi Administrasi Tetap Penting
Disebut sebagai pajak yang bersifat final karena PPh yang telah dikenakan berdasarkan ketentuan tersebut pada prinsipnya tidak diperhitungkan kembali dengan mekanisme penghitungan PPh berdasarkan tarif umum atas penghasilan yang sama.
Kemudahan utama skema ini adalah dasar pengenaan pajaknya menggunakan peredaran bruto, sehingga perhitungan relatif sederhana dan tidak memerlukan penghitungan laba bersih sebagai dasar pengenaan untuk penghasilan yang dikenai PPh Final.
Namun demikian, kemudahan tarif tidak berarti Wajib Pajak terbebas dari kewajiban administrasi perpajakan.
Pelaku usaha tetap perlu:
· mencatat atau membukukan transaksi sesuai ketentuan;
· memantau omzet usaha secara berkala;
· mengidentifikasi jenis penghasilan yang diperoleh;
· memastikan status dan bentuk usaha sesuai dengan ketentuan;
· melakukan pembayaran PPh sesuai ketentuan; dan
· memenuhi kewajiban pelaporan perpajakan.
Pencatatan omzet yang baik menjadi semakin penting karena batas Rp4,8 miliar merupakan salah satu faktor utama dalam menentukan apakah Wajib Pajak masih memenuhi kriteria penggunaan PPh Final.
Penutup
Terbitnya PP 20/2026 menunjukkan bahwa pemerintah tetap mempertahankan kemudahan perpajakan bagi pelaku usaha dengan peredaran bruto tertentu. Tarif PPh Final 0,5 persen tetap berlaku dan batas peredaran bruto Rp4,8 miliar juga tetap dipertahankan.
Perubahan utama justru terletak pada penajaman sasaran fasilitas. PPh Final 0,5 persen berdasarkan ketentuan terbaru diarahkan kepada Wajib Pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi yang memenuhi persyaratan.
Bagi Wajib Pajak orang pribadi, fasilitas omzet sampai dengan Rp500 juta yang tidak dikenai PPh juga tetap menjadi bagian penting dalam skema tersebut.
Di sisi lain, Wajib Pajak badan seperti CV, firma, dan PT selain perseroan perorangan perlu memperhatikan perubahan ketentuan dan masa transisi. Wajib Pajak yang sebelumnya telah menggunakan PPh Final berdasarkan PP 55/2022 perlu memperhatikan ketentuan peralihan untuk menentukan sampai kapan fasilitas tersebut masih dapat digunakan.
Pada akhirnya, pemahaman terhadap PP 55/2022 dan PP 20/2026 menjadi penting agar pelaku usaha dapat memanfaatkan fasilitas perpajakan secara tepat sekaligus memenuhi kewajiban perpajakan secara benar.
Pajak yang sederhana bukan berarti tanpa tanggung jawab. Dengan pencatatan yang baik, pemahaman aturan, dan kepatuhan yang tepat, kemudahan perpajakan dapat menjadi salah satu bagian dari upaya mendorong UMKM tumbuh dan berkembang secara berkelanjutan.
Dasar Hukum
1. Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
2. Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
3. Ketentuan peraturan perundang-undangan perpajakan terkait Pajak Penghasilan yang berlaku.