
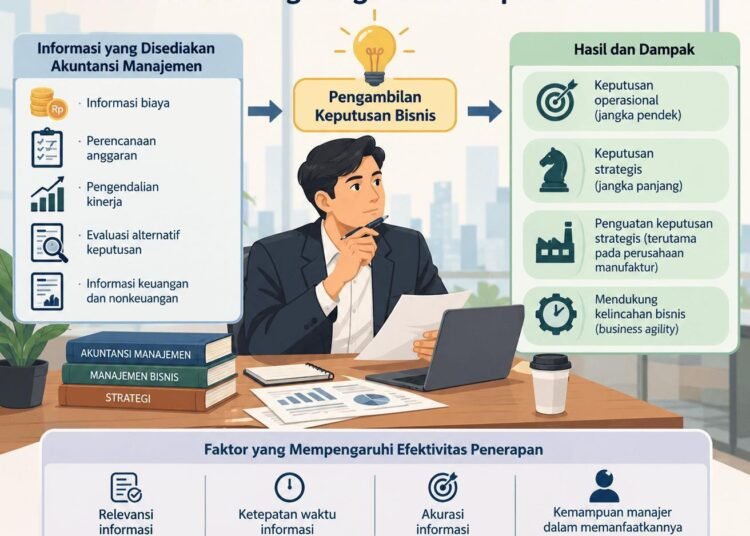
Akuntansi manajemen menyediakan informasi keuangan dan nonkeuangan bagi manajer untuk merencanakan, mengendalikan, dan mengevaluasi kegiatan usaha. Penelitian ini mengkaji penerapan akuntansi manajemen dalam pengambilan keputusan operasional dan strategis melalui studi literatur kualitatif deskriptif terhadap tujuh artikel ilmiah tahun 2025–2026. Hasil kajian menunjukkan bahwa akuntansi manajemen berperan dalam penyediaan informasi biaya, perencanaan anggaran, pengendalian kinerja, evaluasi alternatif keputusan, penguatan keputusan strategis, dan kelincahan bisnis dalam merespons perubahan lingkungan. Efektivitas penerapannya dipengaruhi oleh relevansi, ketepatan waktu, dan akurasi informasi serta kemampuan manajer dalam memanfaatkannya. Dengan demikian, akuntansi manajemen merupakan instrumen penting dalam mendukung pengambilan keputusan bisnis.
1.Pendahuluan
Pengambilan keputusan merupakan inti dari kegiatan manajerial. Setiap hari manajer dihadapkan pada pilihan, mulai dari menentukan harga jual, mengendalikan biaya produksi, memutuskan untuk membuat atau membeli suatu komponen, hingga menetapkan arah pengembangan usaha jangka panjang. Keputusan yang tepat memerlukan informasi yang relevan, akurat, dan tersedia pada waktu yang tepat. Dalam konteks inilah akuntansi manajemen memegang peranan penting sebagai sumber informasi internal bagi pihak manajemen (Catrina et al., 2026).
Berbeda dengan akuntansi keuangan yang berorientasi pada pelaporan kepada pihak eksternal, akuntansi manajemen berfokus pada kebutuhan informasi internal untuk perencanaan, pengendalian, dan pengambilan keputusan. Sejumlah penelitian terbaru menegaskan bahwa informasi akuntansi merupakan dasar yang penting bagi keputusan manajerial (Retnoningsih et al., 2026; Sitorus et al., 2026). Penelitian lain menyoroti peran akuntansi manajemen dalam keputusan strategis pada perusahaan manufaktur (Nurfahmi et al., 2026; Saputra et al., 2025), dalam keputusan jangka pendek dan jangka panjang (Handoko & Riyadi, 2025), serta dalam meningkatkan kelincahan bisnis (Agarwal et al., 2025).
2.Metode Penelitian
Penelitian ini menggunakan pendekatan kualitatif deskriptif dengan metode studi literatur (library research). Studi literatur dipilih karena tujuan penelitian adalah mensintesis temuan-temuan penelitian terdahulu mengenai penerapan akuntansi manajemen dalam pengambilan keputusan.
Data yang digunakan merupakan data sekunder berupa tujuh artikel ilmiah yang dipublikasikan pada jurnal dan prosiding konferensi tahun 2025–2026, yang seluruhnya membahas peran akuntansi manajemen atau informasi akuntansi dalam pengambilan keputusan. Teknik pengumpulan data dilakukan dengan menelusuri dan membaca artikel-artikel tersebut melalui DOI masing-masing.
3.Pembahasan
3.1 Akuntansi Manajemen sebagai Sumber Informasi Keputusan
Baca Juga
Temuan utama dari literatur yang dikaji adalah bahwa akuntansi manajemen berfungsi sebagai sumber informasi bagi manajemen dalam mengambil keputusan (Catrina et al., 2026). Informasi tersebut mencakup informasi biaya, anggaran, analisis varians, dan laporan kinerja yang membantu manajer membandingkan alternatif tindakan. Sitorus et al. (2026) menekankan bahwa peran manajerial akuntansi berkontribusi pada peningkatan efektivitas pengambilan keputusan manajemen, sementara Retnoningsih et al. (2026) menegaskan pentingnya informasi akuntansi sebagai dasar keputusan manajerial.
3.2 Keputusan Jangka Pendek dan Jangka Panjang
Handoko dan Riyadi (2025) mengkaji peran informasi akuntansi manajemen pada keputusan manajerial jangka pendek dan jangka panjang. Keputusan jangka pendek umumnya berkaitan dengan aktivitas operasional, misalnya pengendalian biaya, penentuan harga khusus, dan pengelolaan anggaran berjalan. Keputusan jangka panjang berkaitan dengan investasi, ekspansi, dan arah strategi perusahaan. Kedua jenis keputusan ini membutuhkan karakteristik informasi yang berbeda: keputusan jangka pendek menuntut informasi yang cepat dan rinci, sedangkan keputusan jangka panjang membutuhkan informasi yang lebih komprehensif dan berorientasi ke depan.
3.3 Akuntansi Manajemen dan Kelincahan Bisnis
Agarwal et al. (2025) menyoroti peran akuntansi manajemen dalam meningkatkan business agility, yaitu kemampuan organisasi untuk menyesuaikan diri secara cepat terhadap perubahan pasar. Dalam lingkungan bisnis yang tidak pasti, informasi akuntansi manajemen yang tepat waktu memungkinkan manajer merespons perubahan permintaan, biaya, maupun persaingan dengan lebih cepat. Temuan ini memperluas peran akuntansi manajemen dari sekadar alat pengendalian menjadi alat pendukung adaptasi dan daya saing.
3.4 Faktor yang Memengaruhi Efektivitas Penerapan
Berdasarkan pembahasan di atas, efektivitas akuntansi manajemen dalam mendukung keputusan dipengaruhi oleh beberapa faktor. Pertama, kualitas informasi, yaitu relevansi, akurasi, dan ketepatan waktu. Kedua, kompetensi manajer dalam memahami dan memanfaatkan informasi akuntansi. Ketiga, dukungan sistem informasi yang memadai agar data dapat diolah dengan cepat. Keempat, kesesuaian informasi dengan karakteristik keputusan, baik jangka pendek maupun jangka panjang. Apabila faktor-faktor ini tidak terpenuhi, informasi akuntansi manajemen berisiko tidak dimanfaatkan secara optimal.
4.Kesimpulan
Berdasarkan kajian literatur, dapat disimpulkan bahwa penerapan akuntansi manajemen mendukung pengambilan keputusan bisnis melalui penyediaan informasi biaya, anggaran, dan kinerja yang relevan bagi manajer. Akuntansi manajemen berperan pada keputusan jangka pendek maupun jangka panjang, memperkuat keputusan strategis terutama pada perusahaan manufaktur, dan meningkatkan kelincahan bisnis dalam menghadapi perubahan. Efektivitasnya bergantung pada kualitas informasi, kompetensi manajer, serta dukungan sistem informasi. Keterbatasan penelitian ini adalah penggunaan data sekunder yang terbatas pada tujuh artikel sehingga hasilnya belum dapat digeneralisasi. Penelitian mendatang disarankan menggunakan data primer dan cakupan sumber yang lebih luas.
5.Daftar Pustaka
Agarwal, V., Ghosh, P., Momin, U., Nagappan, B., Madan, P., Faiz, A., & Asthana, S. (2025). The Role of Management Accounting in Enhancing Business Agility and Decision-Making. International Journal of Accounting and Economics Studies. https://doi.org/10.14419/50zcyc46
Catrina, I., Neamțu, I., Rosca, S., & Catrina, O. (2026). Management Accounting – A Source of Information and Decision Making for Business Management. The 19th International Conference, Education and Creativity for a Knowledge Based Society, Economy Proceeding Book, Universitatea Titu Maiorescu. https://doi.org/10.66793/titue19proceeding5
Handoko, S., & Riyadi, S. (2025). The Role of Management Accounting Information in Short-Term and Long-Term Managerial Decision-Making at Xavier Marks Tjandra East. Journal of Economics, Assets, and Evaluation. https://doi.org/10.47134/jeae.v3i2.969
Nurfahmi, I., et al. (2026). Peran Akuntansi Manajemen dalam Pengambilan Keputusan Strategis. Muara Ekonomi: Jurnal Ilmiah Ilmu Ekonomi, Manajemen dan Bisnis. https://doi.org/10.64365/muaranom.v2i1.157
Retnoningsih, K., Patiran, A., Marani, Y., Fathony, H. R., & Bahanan, M. (2026). Peran Informasi Akuntansi dalam Pengambilan Keputusan Manajerial. Jurnal Lentera Bisnis. https://doi.org/10.34127/jrlab.v15i2.2302
Saputra, C. C., Noviyanti, F., & Hidayati, C. (2025). Peran Akuntansi Manajemen dalam Pengambilan Keputusan Strategis pada Perusahaan Manufaktur. Jurnal Kendali Akuntansi. https://doi.org/10.59581/jka-widyakarya.v3i3.5156
Sitorus, T. M. K., Hutagalung, N., & Hutagalung, V. D. (2026). Analisis Peran Akuntansi Manajerial dalam Meningkatkan Efektivitas Pengambilan Keputusan Manajemen. Jurnal Lentera Akuntansi. https://doi.org/10.34127/jrakt.v11i1.2444