
Di era digital saat ini, berjualan di marketplace bukan lagi sekadar pekerjaan sampingan. Transaksi dilakukan setiap hari, pembayaran diterima melalui platform digital, dan sebagian besar aktivitas usaha berlangsung tanpa bertemu langsung dengan pembeli.
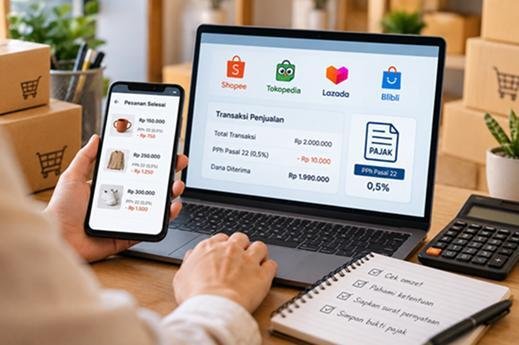
Mulai 1 Oktober 2026, ada perubahan yang perlu diperhatikan oleh pedagang yang berjualan melalui marketplace. Sekarang, terdapat pemungutan pajak yaitu Pajak Penghasilan (PPh) Pasal 22 atas transaksi yang dilakukan penjual tertentu melalui empat marketplace yang ditunjuk Direktorat Jenderal Pajak sebagai pemungut PPh Pasal 22, yaitu Blibli, Shopee, Tokopedia, dan Lazada.
Meski penunjukan marketplace ini sudah dilakukan sejak tanggal 1 Juli 2026 lalu, implementasi ketentuan yang tertuang dalam PMK Nomor 37 Tahun 2025 ini sempat ditunda hingga 30 September 2026. Namun penundaan tersebut tidak mengubah substansi kebijakan, melainkan hanya waktu pemberlakuannya.
Lantas, apa yang perlu penjual di marketplace ketahui mengenai ketentuan ini?
Baca Juga
Apa yang sebenarnya berubah?
Hal yang perlu dipahami sejak awal, PMK Nomor 37 Tahun 2025 bukan menciptakan jenis pajak baru. Aturan ini hanya mengubah mekanisme pemungutan dan administrasinya.
Sebelumnya, penjual yang berjualan di marketplace memiliki kewajiban menghitung dan menyetorkan sendiri pajaknya sesuai ketentuan yang berlaku. Bagi penjual yang memenuhi kriteria sebagai Wajib Pajak UMKM, yaitu Wajib Pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, atau koperasi dengan omzet tahunan tidak melebihi Rp4,8 miliar, berlaku tarif PPh Final UMKM sebesar 0,5% dari omzet sesuai ketentuan. Khusus bagi Wajib Pajak orang pribadi, bagian omzet sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh Final UMKM.
Melalui PMK Nomor 37 Tahun 2025, pemerintah menunjuk pihak lain, yaitu penyelenggara marketplace yang sudah ditetapkan melalui Keputusan Dirjen Pajak (KEP), untuk melakukan pemungutan PPh Pasal 22 atas transaksi pedagang dalam negeri di marketplace, dengan besaran 0,5% dari omzet yang tercantum dalam dokumen tagihan.
Meski sama-sama menggunakan tarif 0,5%, PPh Pasal 22 yang dipungut marketplace dan PPh Final UMKM merupakan dua hal yang perlu dibedakan.
Apakah setelah marketplace memungut PPh Pasal 22, penjual masih harus menyetor pajak sendiri?
Kesamaan tarif antara PPh Pasal 22 yang dipungut marketplace dengan PPh Final UMKM menimbulkan pertanyaan apakah keduanya merupakan pajak yang sama. Jawabannya, tidak. Akan tetapi, penjual yang memenuhi kriteria untuk menggunakan PPh Final UMKM, nantinya dapat mengakui PPh Pasal 22 yang sudah dipungut melalui platform marketplace sebagai pemenuhan kewajiban PPh Final UMKM penjual. Dengan demikian, untuk transaksi yang telah dipungut PPh Pasal 22 melalui marketplace sesuai ketentuan, penjual tidak melakukan penyetoran kembali PPh Final UMKM atas transaksi yang sama.
Perubahan ini membuat penjual perlu memahami langkah apa yang harus dilakukan menyikapi aturan ini.
Siapa yang dikecualikan dari Pemungutan Pajak di Marketplace?
Salah satu ketentuan yang penting diperhatikan adalah tidak semua penjual yang berstatus sebagai Wajib Pajak akan dipungut PPh Pasal 22 atas transaksi penjualannya di marketplace. Bagi penjual berstatus Wajib Pajak Orang Pribadi dengan akumulasi omzet sampai dengan Rp500 juta dalam satu tahun pajak, omzetnya dikecualikan dari pemungutan PPh Pasal 22.
Pengecualian tersebut diberikan dengan syarat penjual sudah menyampaikan surat pernyataan bermeterai bahwa omzet belum melebihi Rp500 juta kepada marketplace. Tujuannya agar platform dapat mengetahui bahwa penjual memenuhi kriteria untuk tidak dilakukan pemungutan. Satu surat pernyataan ini dapat digunakan untuk beberapa marketplace dan format surat dapat dilihat pada Lampiran PMK Nomor 37 Tahun 2025.
Selain itu, terdapat sejumlah transaksi lain yang dikecualikan dari pemungutan PPh Pasal 22, antara lain penjualan pulsa dan kartu perdana, penjualan emas dan perhiasan tertentu, jasa pengiriman atau ekspedisi sebagai mitra marketplace, penjualan barang dan/atau jasa oleh pedagang yang memiliki Surat Keterangan Bebas (SKB) pemotongan dan/atau pemungutan PPh, serta penjualan tanah dan/atau bangunan.
Karena itu, penjual perlu memantau akumulasi omzetnya secara berkala sepanjang tahun pajak. Ketika omzet usaha telah melewati batas yang ditentukan, pengecualian dari pemungutan tidak lagi berlaku untuk sisa tahun pajak tersebut dan penjual harus menyampaikan informasi tersebut ke marketplace paling lambat di akhir bulan ketika omzet melebihi batas.
Ketentuan bagi Penjual yang Berjualan di Lebih dari satu platform
Ini menjadi persoalan yang cukup relevan bagi pelaku UMKM digital.
Seorang penjual bisa saja berjualan melalui beberapa platform sekaligus. Ada yang menggunakan dua atau tiga marketplace, sementara transaksi lainnya berasal dari media sosial atau toko sendiri.
Dalam kondisi seperti ini, penjual tetap perlu memiliki pencatatan omzet secara keseluruhan. Omzet gabungan ini akan menentukan apakah penjual memenuhi batas omzet untuk memperoleh pengecualian dari pemungutan PPh Pasal 22.
Jangan sampai penjual hanya melihat angka yang tercantum di masing-masing marketplace tanpa menghitung akumulasi omzet usahanya demi memastikan kewajiban perpajakan telah dijalankan dengan benar.
Bagaimana Mekanisme Pemungutan PPh Pasal 22 bagi Penjual di Marketplace?
Untuk pedagang yang tidak memenuhi kriteria pengecualian, mekanisme pemungutan PPh Pasal 22 akan berjalan sesuai ketentuan PMK Nomor 37 Tahun 2025.
Besarnya pemungutan yang diatur adalah 0,5% dari omzet yang muncul di dokumen tagihan transaksi, tidak termasuk PPN dan/atau PPnBM. Pajak yang muncul dari sebuah transaksi bukan sekadar “potongan marketplace”, melainkan merupakan pemungutan pajak yang nantinya akan menjadi bagian dari administrasi perpajakan penjual. Bagi penjual yang menggunakan tarif PPh Final UMKM, pungutan tersebut dapat menjadi pengurang PPh final terutang. Bagi penjual selain yang berhak menggunakan tarif PPh Final UMKM, pungutan tersebut dapat menjadi kredit pajak dalam Surat Pemberitahuan (SPT) Tahunan.
Dokumen tagihan dari transaksi di marketplace merupakan dokumen yang dipersamakan dengan bukti pemungutan PPh Pasal 22. Oleh karena itu, pastikan penjual menyimpan dan mengadministrasikan bukti pemungutan pajak yang diberikan marketplace.
Langkah yang Harus Dilakukan Penjual di Marketplace
Penjual dapat mulai memeriksa data omzet, memastikan identitas dan status perpajakan di marketplace apakah telah sesuai, memahami mekanisme yang disediakan marketplace, dan mengetahui apakah dirinya termasuk pihak yang memperoleh pengecualian dari pemungutan.
Ada beberapa hal yang sebaiknya diperhatikan oleh pedagang daring.
Pertama, khusus untuk penjual yang merupakan Wajib Pajak Orang Pribadi, silakan cek apakah total omzet usaha masih berada dalam batas Rp500 juta untuk dapat dikecualikan dari pemungutan PPh Pasal 22. Pengecualian berdasarkan batas omzet Rp500 juta ini berlaku untuk Wajib Pajak Orang Pribadi dan tidak berlaku bagi Wajib Pajak Badan.
Kedua, bagi Wajib Pajak yang memenuhi kriteria pengecualian, pastikan surat pernyataan omzet telah disampaikan melalui mekanisme yang ditentukan marketplace.
Ketiga, pantau omzet berdasarkan sumber transaksi apabila selama ini berjualan melalui beberapa platform, baik secara daring maupun luring. Hal ini penting untuk mengetahui akumulasi omzet yang diperoleh di tahun pajak tersebut.
Keempat, simpan bukti pemungutan pajak yang diberikan marketplace. Dokumen tersebut akan penting dalam administrasi perpajakan penjual.
Pada akhirnya, berlakunya PMK Nomor 37 Tahun 2025 bukan hanya soal kapan marketplace mulai memotong pajak. Bagi penjual daring, yang lebih penting adalah memahami bagaimana perubahan mekanisme tersebut memengaruhi uang yang diterima, pencatatan omzet, dan kewajiban pajak mereka.
Mulai Oktober 2026, urusan pajak bagi penjual marketplace akan semakin terintegrasi dengan transaksi digital mereka. Dengan memahami aturan yang berlaku dan mencatat omzet secara tertib, penjual dapat mengantisipasi pemungutan pajak serta mengelola kewajiban perpajakannya dengan lebih baik.