
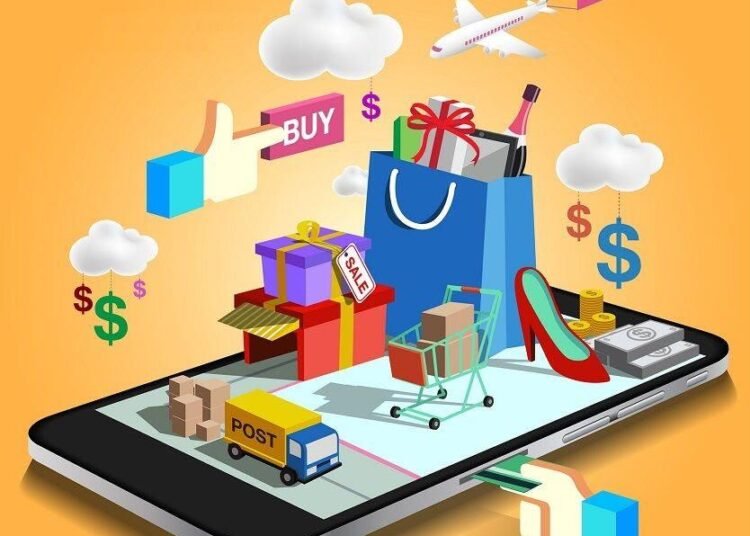
Belanja lewat marketplace, bayar pakai dompet digital, dan pesan makanan dari ponsel kini sudah jadi kebiasaan sehari-hari. Kebiasaan ini ikut menggerakkan ekonomi nasional. Tapi seberapa besar sebenarnya sumbangannya terhadap pertumbuhan ekonomi Indonesia?
Setelah ekonomi terkontraksi 2,07 persen pada 2020 akibat pandemi, Indonesia pelan-pelan bangkit. Menurut data Badan Pusat Statistik (BPS), pertumbuhan ekonomi pada 2021 tercatat 3,69 persen, lalu melonjak menjadi 5,31 persen pada 2022 seiring pulihnya mobilitas masyarakat. Angkanya sedikit melandai ke 5,05 persen pada 2023 dan 5,03 persen pada 2024, sebelum naik lagi ke 5,11 persen pada 2025. Dalam lima tahun terakhir, pertumbuhan Indonesia pada dasarnya bergerak stabil di kisaran 5 persen.
Di tengah pertumbuhan itu, aktivitas ekonomi digital melaju cepat. BPS mencatat penggunaan internet naik dari 69,21 persen pada 2023 menjadi 72,78 persen pada 2024. Laporan e-Conomy SEA 2025 yang disusun Google, Temasek, dan Bain & Company memperkirakan nilai transaksi bruto (GMV) ekonomi digital Indonesia mendekati US$100 miliar pada 2025, dengan e-commerce sebagai penyumbang terbesar.
Data Bank Indonesia menguatkan gambaran ini. Pada triwulan III 2025, transaksi e-commerce mencapai Rp134,67 triliun, sedangkan transaksi uang elektronik menembus Rp262,08 triliun. Angka-angka itu menunjukkan bahwa kanal digital sudah menjadi bagian nyata dari kegiatan ekonomi masyarakat.
Jangan Samakan Transaksi dengan PDB
Meski angkanya besar, nilai transaksi digital tidak bisa langsung dibaca sebagai tambahan produk domestik bruto (PDB). GMV mencatat nilai bruto transaksi, sedangkan PDB mengukur nilai tambah yang dihasilkan dalam perekonomian. Selain itu, sebagian transaksi online hanyalah perpindahan dari toko atau layanan konvensional ke platform digital. Pembeli yang dulu datang ke toko lalu beralih ke aplikasi tidak otomatis menciptakan output baru. Karena itu, ekonomi digital lebih tepat dipandang sebagai salah satu pendorong pertumbuhan, bukan satu-satunya penyebab.
Sumbangan ekonomi digital paling terlihat pada dua komponen pengeluaran dalam PDB, yaitu konsumsi rumah tangga dan investasi. Konsumsi rumah tangga menyumbang 51,27 persen terhadap PDB pada 2025. BPS mengaitkan pertumbuhan konsumsi ini sebagian dengan bergesernya pola belanja masyarakat ke kanal daring dan pembayaran digital. Marketplace membuat konsumen bisa membandingkan harga, memilih produk, dan membeli barang dari daerah lain tanpa keluar rumah. Bagi penjual, jangkauan pasarnya ikut meluas. Setiap pembelian juga menggerakkan pihak lain, mulai dari distributor sampai jasa pengiriman.
Dari sisi investasi, ekonomi digital menuntut pembangunan jaringan internet, pusat data, sistem pembayaran, hingga aplikasi, serta pelatihan sumber daya manusia (SDM). Pembentukan modal tetap bruto (PMTB) tumbuh 6,12 persen secara tahunan pada triwulan IV 2025. Angka ini menandakan bahwa pembentukan modal masih menjadi saluran penting bagi perluasan kapasitas ekonomi.
Peluang bagi UMKM, dengan Satu Syarat
Efek lain yang tak kalah penting adalah naiknya produktivitas. Teknologi digital memangkas biaya transaksi, mempermudah pencatatan penjualan, dan membantu pelaku usaha membaca pola belanja konsumen. Pelaku UMKM yang dulu hanya mengandalkan pembeli di sekitar tokonya sekarang bisa menerima pesanan online, menerima pembayaran digital, dan mengirim barang lewat jasa logistik, tanpa harus menyewa toko fisik yang mahal.
Namun, teknologi saja tidak cukup. Tenaga kerja yang keterampilannya belum memadai akan sulit memanfaatkan teknologi secara maksimal. World Bank juga mencatat bahwa sebagian besar pekerjaan baru di Indonesia masih berada di sektor bernilai tambah rendah. Artinya, peningkatan keterampilan dan penciptaan pekerjaan berkualitas tetap menjadi pekerjaan rumah besar.
Struktur Ekonomi Ikut Bergeser
Digitalisasi juga mempercepat perubahan struktur ekonomi. Indonesia yang dulu bertumpu pada sektor primer kini makin bergantung pada manufaktur dan jasa. Kehadiran marketplace, perbankan digital, transportasi online, dan layanan pesan antar memperbesar peran sektor jasa dan teknologi. Ekonomi tidak lagi hanya soal berapa banyak barang yang diproduksi, tetapi juga cara baru dalam menyediakan dan menjual barang dan jasa.
Agar ekonomi digital benar-benar menambah nilai, bukan sekadar menambah angka transaksi, ada beberapa hal yang perlu didorong. Pemerintah perlu memeratakan infrastruktur digital, meningkatkan literasi dan keterampilan digital tenaga kerja, serta menyiapkan regulasi yang menjaga persaingan sehat, melindungi konsumen, dan mengamankan data. Sementara itu, pelaku usaha, terutama UMKM, perlu memanfaatkan marketplace, pembayaran digital, dan data transaksi secara optimal sambil terus meningkatkan kemampuan manajemen dan adaptasi teknologi.
Booming ekonomi digital memang membawa peluang besar. Tetapi manfaatnya baru terasa luas kalau kualitas SDM dan pemerataan infrastruktur ikut dibenahi.
Daftar Referensi :
Badan Pusat Statistik. (2022, 7 Februari). Ekonomi Indonesia triwulan IV 2021 tumbuh 5,02 persen (y-on-y). https://www.bps.go.id
Badan Pusat Statistik. (2023, 6 Februari). Ekonomi Indonesia tahun 2022 tumbuh 5,31 persen. https://www.bps.go.id
Badan Pusat Statistik. (2024, 5 Februari). Ekonomi Indonesia triwulan IV-2023 tumbuh 5,04 persen (y-on-y). https://www.bps.go.id
Badan Pusat Statistik. (2025, 5 Februari). Ekonomi Indonesia tahun 2024 tumbuh 5,03 persen (c-to-c). https://www.bps.go.id
Badan Pusat Statistik. (2026, 5 Februari). Ekonomi Indonesia tahun 2025 tumbuh 5,11 persen. https://www.bps.go.id
Bank Indonesia. (2026a). Laporan kelembagaan Bank Indonesia 2025. Bank Indonesia.
Bank Indonesia. (2026b). Laporan kebijakan moneter triwulan IV 2025. Bank Indonesia.
Memarista, G., Gunawan, E. T., & Kristina, N. (2023). E-commerce usage and Indonesian MSME’s performance. JMBI UNSRAT, 10(2). https://doi.org/10.35794/jmbi.v10i2.48062
Unggara, I., Sadono, E. D., Hayatiningsih, N., & Vellayati, W. I. (2021). The productivity of Indonesian e-commerce: Evidence from a digital merchant survey. International Journal of Economics, Business and Accounting Research, 5 (4), 226–234. https://doi.org/10.29040/ijebar.v5i4.3550
Penulis,
Azkia Fajriah Mecca,
Liska Tri Puspita,
Maria Vallerya Belrid Bani,
Muhammad Fauzan