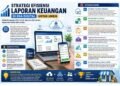


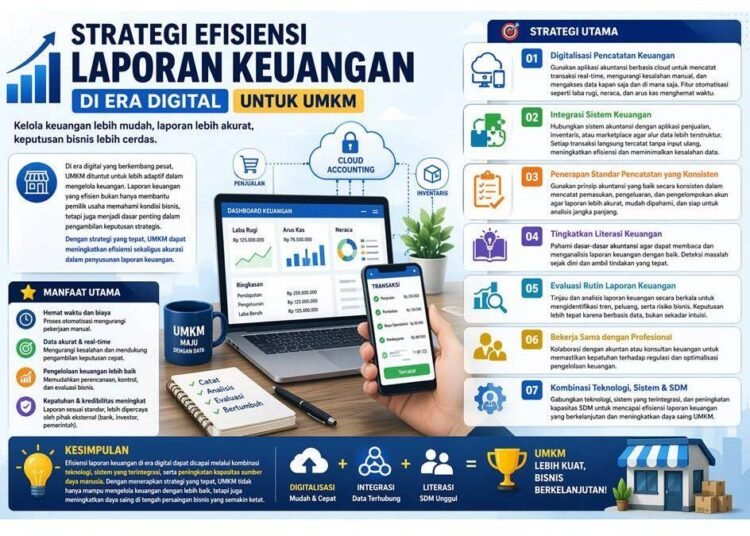
JAKARTA — Di era pesatnya adopsi teknologi, Usaha Mikro, Kecil, dan Menengah (UMKM) dihadapkan pada tantangan ganda: memanfaatkan peluang pasar digital sekaligus mengendalikan pembengkakan biaya operasional. Meski digitalisasi menjanjikan efisiensi transaksi, integrasi teknologi tanpa perencanaan matang sering kali memicu pengeluaran implisit. Dalam situasi ini, penerapan akuntansi manajemen hadir sebagai instrumen strategis untuk memastikan efisiensi dan keberlanjutan bisnis.
1. Navigasi Biaya Operasional dan Struktur Biaya Digital
Di era digital, pengeluaran UMKM tidak lagi terbatas pada biaya bahan baku atau sewa tempat fisik. Kehadiran biaya langganan perangkat lunak (SaaS), biaya iklan digital, hingga komisi platform e-commerce sering kali menjadi pengeluaran tersembunyi (hidden costs).
Penerapan akuntansi manajemen membantu pelaku usaha mengidentifikasi serta mengelompokkan biaya-biaya tersebut secara terstruktur. Penelitian oleh Ayuningtyas & Purwanti (2025) menekankan bahwa pemanfaatan akuntansi manajemen memungkinkan UMKM mengoptimalkan struktur biaya dengan melacak pengeluaran secara akurat di tengah adopsi teknologi digital.
2. Pengambilan Keputusan Strategis Berbasis Data Real-Time
Berbeda dari akuntansi keuangan yang bersifat historis untuk pihak eksternal, akuntansi manajemen bertindak sebagai pilar analisis internal bagi pengambil keputusan.
Menurut studi Novita & Sari (2026), akuntansi manajemen berfungsi sebagai katalisator nilai bisnis yang memperkuat pengendalian biaya operasional dan kinerja UMKM melalui pendekatan manajemen biaya strategis (Strategic Cost Management). Selain itu, analisis sistem informasi akuntansi manajemen (SIAM) yang fleksibel mampu menyediakan data forward-looking untuk merespons dinamika pasar secara cepat.
Baca Juga
3. Efisiensi Pemasaran dan Alokasi Sumber Daya
Investasi pada saluran pemasaran digital seperti iklan media sosial memerlukan kalkulasi imbal hasil (Return on Investment)yang terukur.
Penelitian Desembrianita et al. (2023) menemukan bahwa penerpan teknologi informasi yang diimbangi perspektif akuntansi manajemen berpengaruh positif terhadap efisiensi biaya pemasaran. Dengan penelusuran alokasi biaya yang tepat, pelaku UMKM dapat memangkas pemborosan pada kampanye digital yang kurang efektif.
4. Tantangan Adaptasi dan Literasi Keuangan
Meskipun manfaatnya terbukti nyata, penerapan akuntansi manajemen pada UMKM masih menghadapi sejumlah hambatan. Studi Asmana (2025) menyoroti bahwa kendala utama UMKM dalam mengadopsi teknik pengendalian biaya mencakup keterbatasan literasi keuangan, persepsi rumitnya pencatatan, serta keterbatasan kapasitas SDM.
Namun, seiring berkembangnya aplikasi pencatatan berbasis cloud dan dasbor analitik terjangkau, integrasi teknik akuntansi manajemen seperti Activity-Based Costing (ABC) kini menjadi lebih inklusif dan praktis untuk diimplementasikan.
Kesimpulan
Pengendalian biaya di era digital bukan sekadar upaya memotong anggaran, melainkan strategi mengalokasikan sumber daya secara presisi. Sinergi antara teknologi digital dan akuntansi manajemen merupakan kunci utama bagi UMKM untuk merubah efisiensi operasional menjadi ketahanan serta keunggulan bersaing yang berkelanjutan.
Referensi Jurnal:
1. Al Hikmah, H., Sustoro, P. I., & Safitri, F. A. (2026). Peran Akuntansi Manajemen dalam Pengendalian Biaya Operasional pada UMKM di Era Digitalisasi: Sebuah Tinjauan Literatur Sistematis. Journal of Innovative and Creativity (Joecy), 6(2), 32252–32268.
2. Asmana, Y. (2025). Strategi Pengendalian Biaya dan Hambatan Adaptasi Akuntansi Manajemen pada UMKM Makanan Olahan di Tangerang Selatan. AKUA: Jurnal Akuntansi dan Keuangan, 4(2), 106–116.
3. Ayuningtyas, N., & Purwanti. (2025). Peran Akuntansi Manajemen Dalam Mengoptimalkan Struktur Biaya Pada UMKM Di Era Digital. Jurnal Akuntansi Keuangan dan Perpajakan, 1(3), 257–260.
4. Desembrianita, E., Sunarni, Hutauruk, F. N., Azis, F., & Iskandar, Y. (2023). Dampak Implementasi Teknologi Informasi Terhadap Efisiensi Biaya Pemasaran Pada UMKM Di Jawa Barat: Perspektif Akuntansi Manajemen. Jurnal Aktiva: Riset Akuntansi dan Keuangan, 5(2), 58–67.
5. Novita, L., & Sari, R. D. (2026). Akuntansi Manajemen Sebagai Katalisator Nilai Bisnis: Pendekatan Strategis Pada Pengendalian Biaya Dan Kinerja UMKM. Jurnal Dimmensi, 6(1), 17–24.